|
||||||||||||||||||
|
Hola. Viernes de rendición. El martes dijimos que subían los tres bancos centrales: subieron dos. La Fed subió la tasa por primera vez desde 2023 y lo hizo por unanimidad; el mercado cayó uno por ciento mientras hablaba Warsh y terminó la semana donde la había empezado. Acá abajo, el riesgo país devolvió con creces lo que había ganado con la emisión de YPF, los bancos cayeron cinco, y la energía aguantó hasta la Fed y después devolvió todo con el barril. La columna se sale de las tasas: con seis meses de guerra encima, mira qué activos pagaron y cuáles no. |
||||||||||||||||||
|
||||||||||||||||||
|
||||||||||||||||||
|
||||||||||||||||||
| ||||||||||||||||||
|
Rendición · lo que dijimos el martes |
||||||||||||||||||
|
||||||||||||||||||
|
Acertamos la dirección y erramos el conteo: el banco que no subió es el del país con menos margen para pagar el ajuste. |
||||||||||||||||||
| ||||||||||||||||||
|
La semana en cuatro números |
||||||||||||||||||
|
||||||||||||||||||
| ||||||||||||||||||
|
||||||||||||||||||
Bancos abajo, energía en pie, y una curva que fue y volvió La semana local se explicó más por lo de adentro que por lo de afuera, y lo de adentro fue pesado. El Merval en dólares cayó 2,7%; Los bancos pagan la duda por la actividad; la energía cobra el barril, para arriba y para abajo; y el que corrió antes del dato de inflación terminó donde empezó. |
||||||||||||||||||
| ||||||||||||||||||
|
||||||||||||||||||
|
||||||||||||||||||
| ||||||||||||||||||
|
||||||||||||||||||
|
||||||||||||||||||
| ||||||||||||||||||
|
El pulso de las carteras |
||||||||||||||||||
|
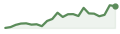
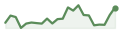
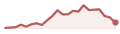
Lo que más se movió entre las posiciones que gestionamos — dos subas y una baja, con la semana completa al lado. |
||||||||||||||||||
|
||||||||||||||||||
|
Variación semanal de la cotización en Nueva York, en dólares. Selección de posiciones de carteras que gestionamos; no es recomendación. |
||||||||||||||||||
| ||||||||||||||||||
|
El radar fino: cuatro señales que todavía no son titulares ◆ YPF presentó hechos relevantes ante el regulador americano en cuatro días distintos de los últimos diez ◆ Sobre Loma Negra, la venta en corto en Nueva York fue el 79% del volumen el miércoles, contra un promedio de 64% en las últimas veinte ruedas ◆ Chevron puso al gas licuado argentino en su estrategia global ◆ China exportó en agosto 6 millones de toneladas de combustibles refinados, 29% más que en julio |
||||||||||||||||||
| ||||||||||||||||||
|
Columna de opinión · Mesa Ai · Radar Global |
||||||||||||||||||
|
Por Mesa Ai · Radar Global · 18 de septiembre de 2026 |
||||||||||||||||||
|
||||||||||||||||||
|
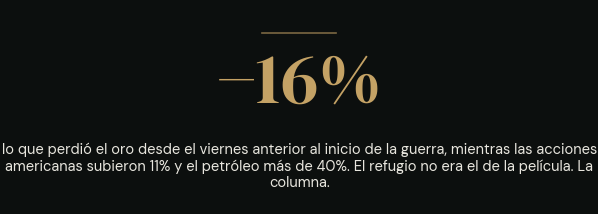
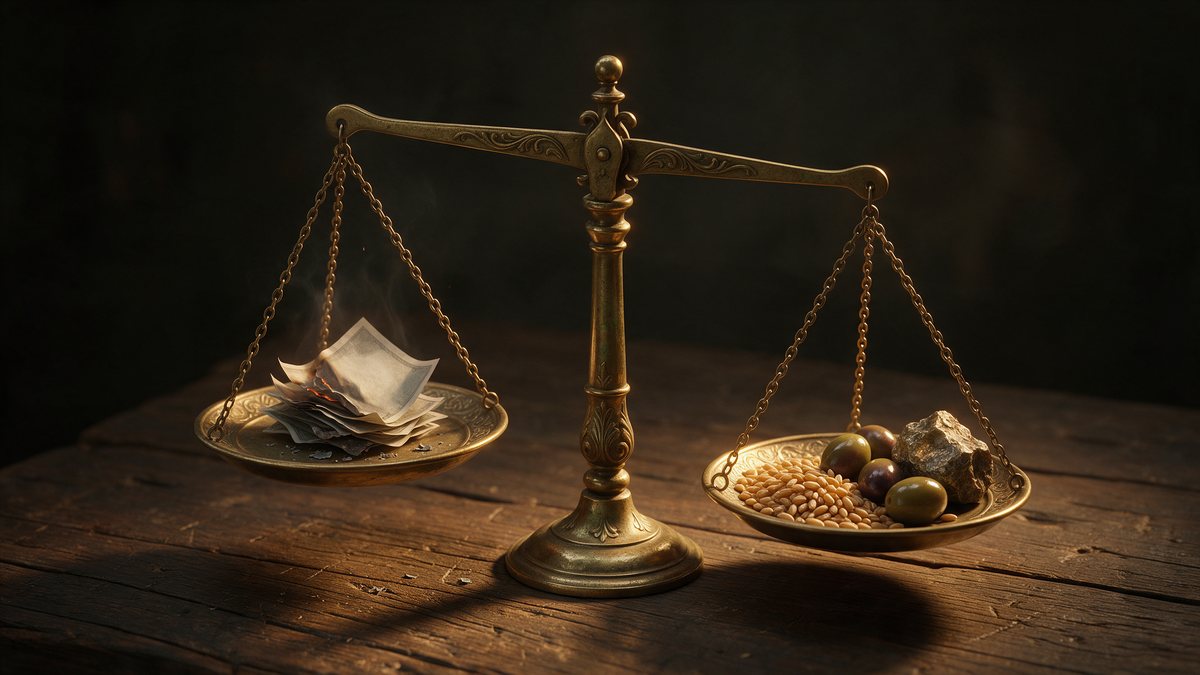
Esta semana volvieron a circular rumores de que el conflicto puede extenderse a Europa. No hace falta creerles ni descartarlos, porque no necesitamos imaginar una guerra: llevamos seis meses y medio adentro de una. Empezó el 28 de febrero, y desde el cierre del viernes anterior hasta hoy el tablero dice esto. Las acciones americanas subieron once por ciento. El petróleo subió más de cuarenta. El oro, que llegó a la guerra a un siete por ciento de su máximo histórico de enero, bajó dieciséis. El bono del Tesoro a diez años pasó de rendir 3,97% a rendir 4,95% —es decir, cayó de precio— y el que tenía los dólares quietos en una caja de seguridad tiene hoy, con la inflación americana de estos seis meses, 97 dólares y medio de cada cien. La película dice que en la guerra se compra oro y bonos del Tesoro. La planilla dice otra cosa. El efectivo sirve para comprar el día dieciocho. No sirve para vivir el año tres. |
||||||||||||||||||
| ||||||||||||||||||
|
Péndulo Ai |
||||||||||||||||||
|
||||||||||||||||||
|
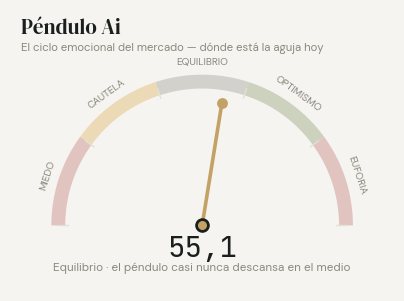
El péndulo quedó en 55,1, un punto arriba del martes y en la franja de equilibrio: la volatilidad bajó y la brecha cambiaria sigue chica, pero la amplitud del mercado americano y el sobreprecio del crédito siguen en rojo. Dos ejes verdes de cuatro, igual que hace una semana. |
||||||||||||||||||
| ||||||||||||||||||
|
Agenda de la semana |
||||||||||||||||||
|
||||||||||||||||||
|
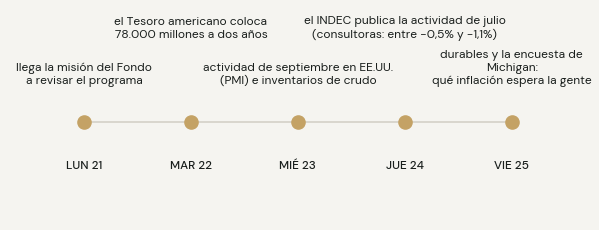
La semana que viene se juega en dos datos y una visita. El jueves 24 el INDEC publica la actividad de julio y las consultoras esperan el peor mes del año; ese mismo día Xi Jinping visita Washington. Y el lunes llega la misión del Fondo, con el Presupuesto 2027 recién entrado al Congreso. Lo que importa de afuera no es un dato: es cuántos de los dieciocho de la Fed siguen viendo otra suba después de leer el PMI del miércoles. |
||||||||||||||||||
|
Si después de leer la columna te quedó la duda de cuánto de lo tuyo es papel y cuánto es activo, respondé este mail con dos líneas sobre cómo está repartido y te devuelvo, en una página, cómo lo leo yo.
O respondé este email directamente a contacto@aiinversiones.com.ar |
||||||||||||||||||
|
||||||||||||||||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · Radar Global, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 18 de septiembre de 2026. Federico Zupan — Agente Productor matriculado en CNV bajo el N° 1721 AP. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los rendimientos pasados no garantizan ni anticipan resultados futuros. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |
||||||||||||||||||