
|
|||
|
Edición N° 40 · viernes 4 de septiembre de 2026 · ver la edición completa → |
|||
|
|||
La semana de los tres bancos centrales: por qué la Fed no está frenando, aunque parezca |
|||
|
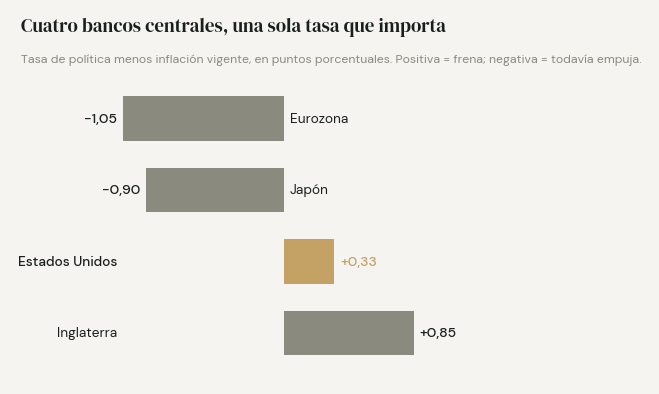
Entre el miércoles 16 y el viernes 18 deciden la Reserva Federal, el Banco de Inglaterra y el Banco de Japón. Los cuatro grandes — con el europeo, que ya subió en junio — apuntan para el mismo lado, algo que no pasaba desde 2018. Un reporte de research que leemos esta semana lo llama re-sincronización, y trae un cálculo que cambia la lectura. La foto · la tasa que importa no es la nominal La Fed tiene la tasa en 3,63% y la inflación subyacente que mira — la de gasto de consumo — en 3,3%. La diferencia, la tasa real, es apenas +0,33%. Las estimaciones de la tasa neutral, la que ni frena ni empuja, van de 0,8% a 2,15%. Ningún modelo pone a la Fed por encima. Traducido: la Fed no está frenando la economía; está apretando menos el acelerador que antes. Por eso Warsh puede decir que le cuesta llamar contractivas a las condiciones financieras. Lo que viene · tres decisiones en 48 horas Fed el miércoles 16: tras el empleo de hoy, la probabilidad de una suba de un cuarto de punto está en torno al 60%. Inglaterra el jueves 17: en julio mantuvo 6 a 3, y los tres disidentes pedían subir. Japón el 17 y 18: el mercado da más de 60% a otra suba — según la medida, hasta 90%, con su bono a diez años en 3% por primera vez desde 1996 — el dinero japonés que financiaba medio mundo tiene cada vez menos razones para irse de casa. Si suben los tres, sería la primera vez desde 2006-07 que los cuatro grandes aprietan a la vez. El dato que nadie mira · los intereses ya le ganan a la defensa Los intereses de la deuda americana proyectados para este año fiscal — 1,039 billones de dólares — superan al presupuesto de defensa, 885.000 millones, por tercer año consecutivo. En doce años se multiplicaron por cuatro. Y en los próximos doce meses vencen cerca de 10 billones emitidos a tasas cercanas al 1,5% que se renuevan al 4,5% o más. Cada dólar que rota a tasa de mercado no vuelve a la tasa vieja aunque la Fed recorte después. La prueba de control es Suiza: mismo shock, mismo mundo, deuda del 40% del producto — y su tasa larga no se movió. Lo que mueve el tramo largo del resto es fiscal. Qué hacemos con eso Lo mismo que dijimos el martes, con más convicción: la renta vive en el tramo corto, y el tramo largo — también el argentino — pide paciencia. Esta semana el crédito de peor calidad americano paga apenas 2,63 puntos sobre el Tesoro, muy por debajo del umbral histórico de alarma de 3,5: es lo que el mercado está eligiendo no poner en precio antes de un apretón sincronizado. En una línea La Fed no frena: acelera menos. Y cuando cuatro bancos centrales aceleran menos a la vez, el que paga es el que apostó a que agosto se repetía. |
|||
|
|||
| |||
|
En esta edición |
|||
|
El Central compró menos, las familias deben más — y el riesgo país igual perforó los 500Tres datos locales de la semana que, leídos juntos, dicen más que cada uno por separado. Los ordenamos de lo que entra a lo que se debe. El radar fino: cuatro señales que todavía no son titularesAutopsia de una señal: los 22 insiders de YPF que no compraron nada. Nuestro motor rankeó esta semana como noticia principal '22 directivos de YPF declararon operaciones'. Contrato, guía y memorandoLa columna de la edición.
|
|||
|
Sobre el mismo tema, antes |
|||
|
Los tres relojes de septiembreEdición N° 39 · martes 1 de septiembre de 2026Septiembre trae tres cuentas regresivas que no dependen del Congreso. Las llamamos relojes porque cada una tiene fecha — y las tres suenan en el mismo mes. Tres fechas y un anticipo: la semana localEdición N° 41 · martes 8 de septiembre de 2026La semana argentina tiene tres citas con fecha, y hoy llegó un anticipo de la primera. El Tesoro renovó todo, la inflación bajó y el Senado no pudo sesionar — tres datos locales, del más firme al más flojoEdición N° 42 · viernes 11 de septiembre de 2026Semana cargada en lo local. Los ordenamos como una escalera: primero el dato duro, después el que tiene letra chica, y al final el que todavía no pasó.
|
|||
|
Si algo de esta nota te hizo pensar en tu propia cartera, escribime: la conversación es sin costo y sin compromiso.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||
|
|||
|
Federico Zupan — Agente Productor matriculado en CNV bajo el N° 1721 AP. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los rendimientos pasados no garantizan ni anticipan resultados futuros. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. |

