
|
|||
|
Edición N° 34 · viernes 14 de agosto de 2026 · ver la edición completa → |
|||
La inteligencia artificial que empieza a tener cuerpo |
|||
|
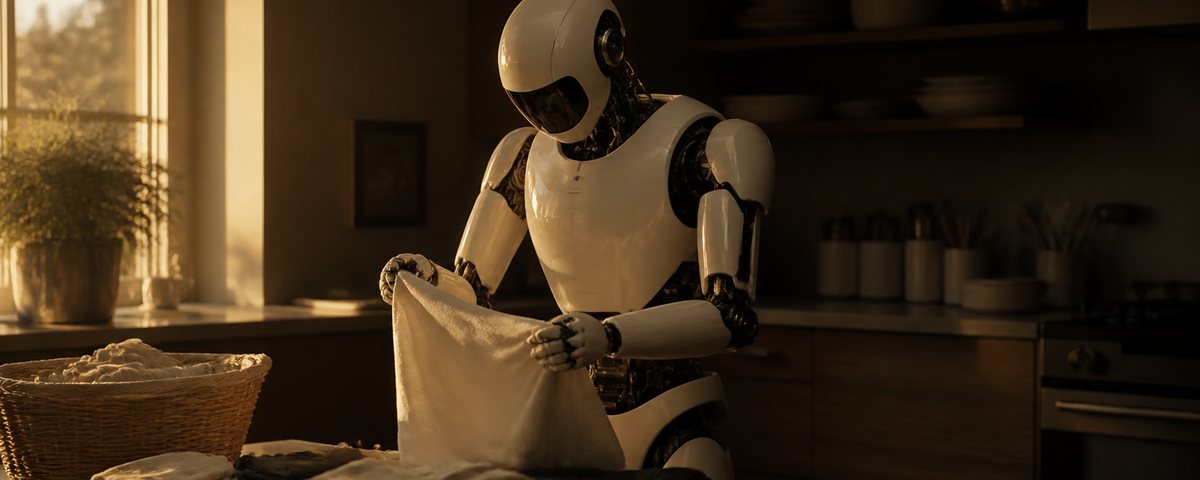
Durante una década la inteligencia artificial vivió adentro de una pantalla. Lo que está cambiando ahora es que empieza a tener cuerpo: brazos que ensamblan, depósitos que se ordenan solos, tractores que siembran sin conductor, y la promesa —todavía promesa— de una máquina que doble la ropa en una cocina. Es lo que en la industria ya se llama IA física. Esta semana hicimos el mapeo de la cadena completa —quiénes fabrican robots humanoides y quiénes les proveen las partes— y dejó una lectura incómoda para el inversor. |
|||
|
Primero, el tamaño de la expectativa, porque explica el entusiasmo. En su presentación de resultados del 22 de julio, el fundador de la automotriz que más capital le está poniendo al tema —unos 25.000 millones de dólares este año en inteligencia artificial y robótica— dijo que su robot humanoide podría terminar siendo el producto más grande de la historia de la compañía, por encima de los autos. Conviene tomarlo por lo que es: la proyección de una parte muy interesada, sobre un producto que todavía no se fabrica en serie. Lo que no es opinión es el capital: esa cifra ya está comprometida, y la primera versión de producción estaba prevista para este año. |
|||
|
La lista de fabricantes tiene más de treinta nombres, y ahí aparece el primer problema: buena parte no es accesible por la vía que usamos nosotros. Varias de las compañías más avanzadas siguen siendo privadas y todavía no cotizan; otras cotizan en plazas a las que no llegamos con CEDEAR. Hay excepciones —alguna gran automotriz con programa propio de humanoides sí es operable desde acá—, pero el menú es corto. Y aunque fuera completo, nadie sabe todavía quién va a ganar. |
|||
|
La otra columna del mapa es más interesante. Del lado de los proveedores —cómputo, sensores, visión, actuadores, baterías— varios de los nombres centrales sí son operables desde la Argentina vía CEDEAR. La lógica es conocida: en vez de elegir qué marca de auto se impone, mirar a quien fabrica los motores, porque su demanda depende del conjunto de la industria y no de un fabricante en particular. Conviene decir la otra mitad, que casi nunca se dice: el proveedor tampoco es inmune. Si la adopción llega más tarde de lo previsto, o si los componentes se abaratan y comprimen márgenes, el que vende las herramientas pierde igual —le pasó a los proveedores de fibra óptica a comienzos de los 2000 y a los de energía solar una década después—. Y hay algo más concreto: para varios de estos proveedores la robótica es todavía una porción menor de su facturación, así que exponerse por esta vía es, en buena medida, exponerse otra vez a las grandes tecnológicas que muchas carteras ya tienen. |
|||
|
Con esa lógica construimos Ai Estrategia · Robótica, la cartera modelo que publicamos en julio: once posiciones operables desde acá, repartidas en tres capas —los nombres que el mundo asocia con robots, las empresas donde el robot ya factura hoy (cirugía, logística, agro, automatización) y el sistema nervioso de sensores y chips—. Es una idea concentrada y volátil por diseño, sin historial auditado, pensada para acompañar una cartera y no para reemplazarla: qué lugar puede ocupar —si corresponde alguno— depende del perfil, los objetivos y el horizonte de cada inversor, y eso se conversa de a uno. La tesis completa, las once posiciones y lo que puede salir mal están en la ficha de la estrategia. |
|||
|
Ai Estrategia · Robótica es una cartera modelo de referencia y de carácter informativo: no constituye oferta ni recomendación de inversión, no tiene historial auditado y sus ponderaciones no implican orden de compra. Ai Inversiones y/o carteras bajo su gestión pueden mantener posiciones en los activos mencionados. Toda decisión de inversión debe evaluarse según el perfil, los objetivos y el horizonte de cada inversor. |
|||
|
|||
| |||
|
En esta edición |
|||
|
La inflación local cortó tres meses de buenas noticiasEl índice de precios de julio marcó 2,1% mensual y quedó por encima de lo que esperaba el mercado, interrumpiendo una racha de tres meses consecutivos de desaceleración. En Estados Unidos, el alivio no es un recorte: es una suba que se alejaLos precios mayoristas de julio no se movieron —cero por ciento contra el 0,2% que esperaba el consenso— y desaceleraron a 4,7% interanual. Dos latinoamericanas, el mismo día, resultados opuestosEl jueves después del cierre reportaron dos compañías latinoamericanas que cotizan en Estados Unidos, y los trimestres salieron para lados opuestos. El radar fino: cuatro señales que no fueron titularesLos servidores le ganaron a los autos. Por primera vez en décadas, el principal producto que México le exporta a Estados Unidos dejó de ser automotriz: Rendición de cuentas: la banda del petróleo nos quedó chicaEl 14 de julio pusimos una banda de referencia para el crudo entre 76 y 85 dólares y prometimos revisarla hoy. El veredicto es corto: nos quedamos cortos . Por qué bajan los bonos estas semanas (y qué hay que tener en cuenta)La columna de la edición.
|
|||
|
Sobre el mismo tema, antes |
|||
|
La cuenta de la inteligencia artificial dejó de aplaudirse solaEdición N° 28 · 24 de julio de 2026Una de las mayores tecnológicas del mundo presentó buenos resultados y la acción cayó igual —cerca del 7% en una sola rueda—, y el detonante no fue la ganancia sino el gasto: El lunes que castigó a la fibra — por cómo se financia, no por lo que vendeEdición N° 43 · martes 15 de septiembre de 2026Wall Street cerró el lunes en rojo y el titular fue “miedo a la inteligencia artificial”. Conviene abrir el titular, porque adentro hay dos cosas muy distintas. El lunes que castigó a la fibra — por cómo se financia, no por lo que vendeEdición N° 43 · martes 15 de septiembre de 2026Wall Street cerró el lunes en rojo y el titular fue “miedo a la inteligencia artificial”. Conviene abrir el titular, porque adentro hay dos cosas muy distintas.
|
|||
|
Si algo de esta nota te hizo pensar en tu propia cartera, escribime: la conversación es sin costo y sin compromiso.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||
|
|||
|
Federico Zupan — Agente Productor matriculado en CNV bajo el N° 1721 AP. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los rendimientos pasados no garantizan ni anticipan resultados futuros. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. |

