
|
||||
|
Hola. Semana de dos inflaciones que corrieron para lados distintos: en Estados Unidos los precios mayoristas quedaron planos y el mercado pasó a asignar cerca de dos tercios de probabilidad a que la Reserva Federal se quede quieta en septiembre; acá el índice de julio cortó tres meses de desaceleración. En el medio, algo que apareció en varias conversaciones esta semana: los bonos en cartera marcan precios más bajos. La columna de cierre explica la mecánica —y por qué una parte del motivo no se decide en la Argentina. |
||||
|
||||
|
||||
|
Lo que pasó desde el martes |
||||
|
||||
|
La inflación local cortó tres meses de buenas noticias |
||||
|
El índice de precios de julio marcó 2,1% mensual y quedó por encima de lo que esperaba el mercado, interrumpiendo una racha de tres meses consecutivos de desaceleración. El núcleo —el que saca estacionales y regulados, y mejor muestra la tendencia de fondo— se aceleró a 1,8% desde 1,6%, mientras que los estacionales treparon 4,5% empujados por las vacaciones de invierno. En el acumulado de siete meses la suba llega a 19,3% y la comparación interanual a 33,8%. |
||||
|
La reacción fue ordenada pero clara: el riesgo país sumó puntos hasta su nivel más alto en dos meses y las acciones locales cedieron, con el índice líder en baja medido en dólares. Los bonos que ajustan por inflación fueron los únicos que encontraron demandaen la rueda. El tipo de cambio, en cambio, se mantuvo tranquilo: el dólar financiero incluso cedió en la semana y el canje entre el MEP y el contado con liquidación sigue en torno al 3,8%. |
||||
| ||||
|
En Estados Unidos, el alivio no es un recorte: es una suba que se aleja |
||||
|
Los precios mayoristas de julio no se movieron —cero por ciento contra el 0,2% que esperaba el consenso— y desaceleraron a 4,7% interanual. El detalle importa más que el título: los bienes cayeron 0,7%, con la energía retrocediendo 3,1%, lo que anticipa menos presión de costos en los próximos meses. Sumado a unos pedidos de subsidio por desempleo algo peores que lo previsto, el conjunto describe una economía que se enfría en el margen sin romperse. |
||||
|
Acá conviene una precisión que casi nunca se hace en la conversación local. Con esta conducción, el banco central americano viene amagando con subir la tasa, no con bajarla. Lo que cambió esta semana no es que se acerque un recorte: es que la probabilidad de una suba en septiembre cayó a cerca de un tercio, desde más de la mitad hacía apenas una semana. El alivio es real, pero es de otra naturaleza —y esa diferencia cambia cómo se lee todo lo demás—. |
||||
| ||||
|
Dos latinoamericanas, el mismo día, resultados opuestos |
||||
|
||||
|
El jueves después del cierre reportaron dos compañías latinoamericanas que cotizan en Estados Unidos, y los trimestres salieron para lados opuestos. Las nombramos como hechos del trimestre: nada de lo que sigue es sugerencia de compra ni de venta. Globant facturó 614 millones de dólares y recortó su proyección de ingresos para todo 2026 —de un rango de 2.462 a 2.508 millones a uno de 2.428 a 2.462—, y también bajó la ganancia por acción esperada. La compañía atribuyó el recorte a tres motivos: decisiones más lentas de sus clientes en Norteamérica, presión cambiaria y debilidad en mercados emergentes. La acción cerró el jueves cerca de 41 dólares y este viernes terminó cerca de 37, alrededor de un 9% abajo. Conviene el contexto largo: con eso queda casi un 50% por debajo de su máximo de los últimos doce meses, que fue de 72 dólares. Lo del viernes es el último tramo de una caída que empezó mucho antes. |
||||
|
Nu Holdings, en cambio, cruzó por primera vez los mil millones de dólares de ganancia en un trimestre: 1.061 millones, 49% más que un año atrás, con un retorno sobre el capital del 33% y 139 millones de clientes tras sumar unos 4 millones en tres meses. Los ingresos crecieron 39% interanual medidos sin efecto del tipo de cambio. El papel cerró este viernes con una suba cercana al 9%. |
||||
|
Reportaron el mismo día y las dos son latinoamericanas, pero ahí termina el parecido: una vende servicios de software y la otra es un banco digital. Por eso conviene desconfiar de la explicación fácil, que sería decir que a Globant la inteligencia artificial le está comiendo el negocio de vender horas de programación. La compañía no dijo eso —habló de decisiones más lentas, tipo de cambio y mercados emergentes— y, de hecho, su propia unidad de inteligencia artificial creció 61% respecto del trimestre anterior. Puede que con el tiempo la explicación fácil resulte cierta; hoy no está probada, y preferimos decir eso antes que contar una historia redonda. Lo que sí queda a la vista es más simple: dentro de una misma región y de una misma semana, dos negocios distintos pueden ir para lados opuestos. Tomar “Latinoamérica” —o “inteligencia artificial”— como un bloque es quedarse con las dos historias a la vez, sin haber elegido ninguna. |
||||
|
Las compañías mencionadas se citan a título informativo, como hechos públicos del trimestre: no constituyen oferta ni recomendación de inversión, de compra ni de venta. Ai Inversiones y/o carteras bajo su gestión pueden mantener posiciones en los activos mencionados. Los precios citados corresponden a la rueda del viernes 14 de agosto y pueden haber variado. Toda decisión de inversión debe evaluarse según el perfil, los objetivos y el horizonte de cada inversor. |
||||
| ||||
|
El radar fino: cuatro señales que no fueron titulares |
||||
|
Los servidores le ganaron a los autos. Por primera vez en décadas, el principal producto que México le exporta a Estados Unidos dejó de ser automotriz: hoy son servidores para centros de datos de inteligencia artificial, ensamblados en su mayoría en Ciudad Juárez. El dato dice dónde se está reconfigurando la cadena de valor de la inteligencia artificial: el comercio norteamericano dejó de ser una historia de manufactura tradicional. |
||||
|
Tres barcos donde pasaban setenta. El estrecho de Ormuz sigue cerrado al tráfico comercial de rutina y los convoyes se mueven bajo escolta naval. En las veinticuatro horas previas al 12 de agosto se registraron apenas tres tránsitos, contra los cerca de setenta y tres que pasan en una jornada normal. Ese número, que no aparece en ningún índice, explica mejor que cualquier titular por qué el barril no termina de bajar. |
||||
|
El mayor salto de inventarios de crudo en más de dos años. Las existencias de petróleo en Estados Unidos aumentaron 17,4 millones de barriles en una sola semana. Combinado con el recorte en la proyección de demanda de la agencia internacional de energía, explica el respiro de mitad de semana en el precio. |
||||
|
Récord de soja con menos rinde. El departamento de agricultura estadounidense recortó su proyección de rendimiento por el calor y la sequía en parte del Medio Oeste, pero elevó la producción total a un récord por mayor superficie sembrada, y confirmó una venta de 244.000 toneladas a China para el próximo ciclo. Menos productividad por hectárea, más volumen total. |
||||
|
Ninguna de estas señales fue tapa de un diario esta semana — por eso están acá. |
||||
| ||||
|
La inteligencia artificial que empieza a tener cuerpo |
||||
|
||||
|
Durante una década la inteligencia artificial vivió adentro de una pantalla. Lo que está cambiando ahora es que empieza a tener cuerpo: brazos que ensamblan, depósitos que se ordenan solos, tractores que siembran sin conductor, y la promesa —todavía promesa— de una máquina que doble la ropa en una cocina. Es lo que en la industria ya se llama IA física. Esta semana hicimos el mapeo de la cadena completa —quiénes fabrican robots humanoides y quiénes les proveen las partes— y dejó una lectura incómoda para el inversor. |
||||
|
Primero, el tamaño de la expectativa, porque explica el entusiasmo. En su presentación de resultados del 22 de julio, el fundador de la automotriz que más capital le está poniendo al tema —unos 25.000 millones de dólares este año en inteligencia artificial y robótica— dijo que su robot humanoide podría terminar siendo el producto más grande de la historia de la compañía, por encima de los autos. Conviene tomarlo por lo que es: la proyección de una parte muy interesada, sobre un producto que todavía no se fabrica en serie. Lo que no es opinión es el capital: esa cifra ya está comprometida, y la primera versión de producción estaba prevista para este año. |
||||
|
La lista de fabricantes tiene más de treinta nombres, y ahí aparece el primer problema: buena parte no es accesible por la vía que usamos nosotros. Varias de las compañías más avanzadas siguen siendo privadas y todavía no cotizan; otras cotizan en plazas a las que no llegamos con CEDEAR. Hay excepciones —alguna gran automotriz con programa propio de humanoides sí es operable desde acá—, pero el menú es corto. Y aunque fuera completo, nadie sabe todavía quién va a ganar. |
||||
|
La otra columna del mapa es más interesante. Del lado de los proveedores —cómputo, sensores, visión, actuadores, baterías— varios de los nombres centrales sí son operables desde la Argentina vía CEDEAR. La lógica es conocida: en vez de elegir qué marca de auto se impone, mirar a quien fabrica los motores, porque su demanda depende del conjunto de la industria y no de un fabricante en particular. Conviene decir la otra mitad, que casi nunca se dice: el proveedor tampoco es inmune. Si la adopción llega más tarde de lo previsto, o si los componentes se abaratan y comprimen márgenes, el que vende las herramientas pierde igual —le pasó a los proveedores de fibra óptica a comienzos de los 2000 y a los de energía solar una década después—. Y hay algo más concreto: para varios de estos proveedores la robótica es todavía una porción menor de su facturación, así que exponerse por esta vía es, en buena medida, exponerse otra vez a las grandes tecnológicas que muchas carteras ya tienen. |
||||
|
Con esa lógica construimos Ai Estrategia · Robótica, la cartera modelo que publicamos en julio: once posiciones operables desde acá, repartidas en tres capas —los nombres que el mundo asocia con robots, las empresas donde el robot ya factura hoy (cirugía, logística, agro, automatización) y el sistema nervioso de sensores y chips—. Es una idea concentrada y volátil por diseño, sin historial auditado, pensada para acompañar una cartera y no para reemplazarla: qué lugar puede ocupar —si corresponde alguno— depende del perfil, los objetivos y el horizonte de cada inversor, y eso se conversa de a uno. La tesis completa, las once posiciones y lo que puede salir mal están en la ficha de la estrategia. |
||||
|
Ai Estrategia · Robótica es una cartera modelo de referencia y de carácter informativo: no constituye oferta ni recomendación de inversión, no tiene historial auditado y sus ponderaciones no implican orden de compra. Ai Inversiones y/o carteras bajo su gestión pueden mantener posiciones en los activos mencionados. Toda decisión de inversión debe evaluarse según el perfil, los objetivos y el horizonte de cada inversor. |
||||
| ||||
|
Rendición de cuentas: la banda del petróleo nos quedó chica |
||||
|
El 14 de julio pusimos una banda de referencia para el crudo entre 76 y 85 dólares y prometimos revisarla hoy. El veredicto es corto: nos quedamos cortos. En las 24 ruedas desde entonces el barril europeo cerró arriba de 85 casi dos de cada tres días, nunca perforó el piso y hoy opera cerca de 88,50. Sumamos una corrección: el 4 de agosto dimos el tema por cerrado y el precio nos desmintió a las 48 horas. |
||||
|
No vamos a fijar una banda nueva mientras el estrecho de Ormuz siga cerrado: sería ponerle un rango técnico a una variable que hoy es política. Pasamos a seguir el tránsito marítimo —el dato del radar de acá arriba— y volvemos sobre esto cuando la logística se normalice o cuando el barril perfore los 80 dólares. |
||||
| ||||
|
El termómetro de la semana |
||||
|
||||
|
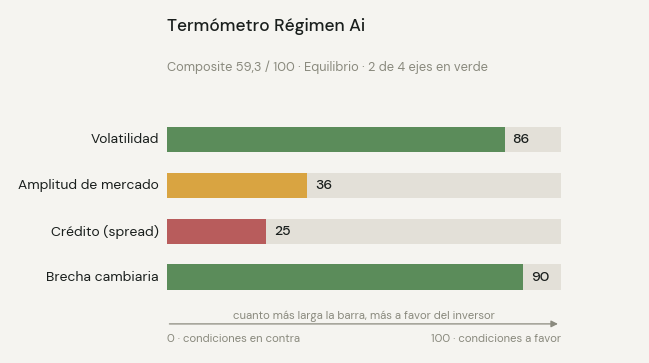
El termómetro cerró la semana en 59,3 sobre 100 — zona de equilibrio, bajando desde el optimismo cauteloso de los envíos anteriores. La lectura es coherente con lo que venimos contando: la volatilidad sigue muy baja (86 sobre 100) y la brecha cambiaria contenida (90) empujan a favor, pero la amplitud del mercado quedó en zona intermedia —las subas de Wall Street se concentran en pocos nombres— y el apetito por el crédito más riesgoso sigue siendo el único eje en rojo. Es el sensor más lento del tablero: el último en acompañar cuando el clima mejora. |
||||
| ||||
|
La agenda de la semana que viene |
||||
|
||||
|
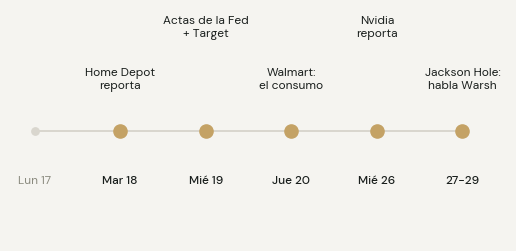
Semana de consumo americano y de señales de política monetaria. El miércoles 19 se publican las actas de la última reunión del banco central estadounidense: son las que muestran cuánto se discutió internamente esa suba que hoy el mercado descuenta al 33%. Entre martes y jueves reportan las tres grandes cadenas minoristas —Home Depot, Target y Walmart—, el mejor termómetro disponible del gasto de las familias americanas. Más adelante en el mes, Nvidia el 26 y, del 27 al 29, el simposio de Jackson Hole, donde Warsh dará su primer discurso allí como presidente de la Reserva Federal. Fechas de calendario, a título informativo. |
||||
| ||||
|
Columna de opinión · Mesa Ai · Radar Global |
||||
|
Por qué bajan los bonos estas semanas (y qué hay que tener en cuenta) Por Mesa Ai · Radar Global · 14 de agosto de 2026 |
||||
|
||||
|
Varios clientes lo notaron esta semana: los bonos soberanos en dólares marcan precios más bajos que hace un mes. Acá va la explicación completa —de qué se movió a por qué se movió, y qué conviene mirar cuando el precio de un bono aparece en rojo. |
||||
|
Hay una pregunta que aparece siempre que la pantalla se pone incómoda: si el país está mejor, ¿por qué mi bono vale menos? Es una buena pregunta, y la respuesta tiene dos partes. Una la cuentan todos los días. La otra, casi nadie. |
||||
|
Antes de entrar, pongamos el reloj en hora, porque el encuadre cambia todo. Los bonos argentinos no vienen bajando hace mucho: vienen bajando hace unas semanas. El riesgo país tocó su mejor nivel en años el 10 de julio —402 puntos— tras haber empezado 2026 arriba de 550, y hoy volvió a la zona de los 470: unos 70 puntos por encima de aquel mínimo. El grueso del año fue de mejora; lo que miramos ahora es un retroceso de semanas sobre un recorrido que sigue siendo favorable en el acumulado. La foto de esta semana cuenta una historia; la película del año, otra bastante distinta. |
||||
|
La mecánica es más simple de lo que parece. Un bono es una promesa de pagos futuros: tanta renta por año, tanto capital al final. Esa promesa no cambia cuando cambia el precio. Lo que cambia es cuánto rendimiento exige el mercado hoy para quedarse con ella. Y como los pagos están fijos, la única manera de que rinda más es que el precio baje. Sube la tasa exigida, baja el precio: aritmética, no opinión. |
||||
|
La pregunta interesante es por qué subió esa tasa exigida. El rendimiento que se le pide a un bono argentino en dólares es una suma: la tasa que paga Estados Unidos —la llamada libre de riesgo— más el plus que se le exige a la Argentina por ser la Argentina. Ese plus es el riesgo país. |
||||
|
||||
|
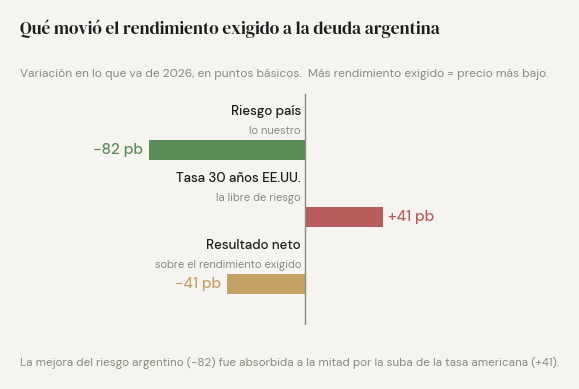
Y ahí está el dato revelador. En lo que va del año el riesgo país mejoró unos 82 puntos básicos (de más de 550 a cerca de 470): el mercado hoy le exige a la Argentina menos plus que en enero. Pero la tasa a treinta años de Estados Unidos pasó de 4,86% a 5,27%, unos 41 puntos más, prácticamente su nivel más alto en doce meses. Mientras el plus argentino bajaba 82, el piso sobre el que se apoya subía 41. Tomamos el tramo de treinta años porque es el más conservador para esta cuenta: con el de cinco, que subió 62 puntos, la porción que se lleva el mundo sería mayor. |
||||
|
El resultado explica muchas caras largas: de la mejora argentina, aproximadamente la mitad se la llevó la suba de la tasa americana. El bono no está flojo sólo por dudas locales, sino porque el mundo entero descuenta sus flujos a una tasa más alta que en enero. Es el mecanismo que planteábamos el 4 de agosto —la tasa siempre cobra—, entonces del lado de las acciones y hoy, con toda su crudeza aritmética, del lado de la renta fija. |
||||
|
||||
|
Sería deshonesto quedarse sólo con esa mitad. En el retroceso de las últimas cinco semanas pesó bastante más lo nuestro: el plus argentino subió unos 70 puntos desde el mínimo de julio contra menos de 20 de la tasa larga americana. La cuenta anual y la de las últimas semanas dicen cosas distintas, y las dos son ciertas. Lo importante es no elegir la que más conviene según el día. |
||||
|
Ahora, lo que conviene tener en cuenta. |
||||
|
Primero: mientras el emisor pague, la renta se cobra igual. Un bono que baja de precio y sigue pagando sus cupones no dejó de hacer lo que prometió. La caída aparece en el estado de cuenta porque los activos se valúan a mercado todos los días, pero no se vuelve pérdida efectiva salvo que uno venda. Precio y flujo son cosas distintas: la pantalla muestra el primero, el contrato paga el segundo. |
||||
|
Segundo: los fondos de renta fija se mueven por lo mismo. El valor de la cuota refleja los precios de los bonos que tiene adentro, así que en semanas de tasas al alza es esperable que muestre variación. La mecánica es simétrica —se mueve en sentido inverso a la tasa exigida, tanto cuando sube como cuando baja— mientras los bonos que la componen devengan su renta según sus condiciones de emisión. Nada de esto anticipa un resultado: cuánto plazo tolera cada inversor depende de su horizonte, sus objetivos y su perfil. |
||||
|
Tercero, la pregunta abierta: con su tasa a treinta años en máximos de un año, Estados Unidos tiene un problema propio —cada punto encarece el financiamiento de una deuda enorme—. Qué hará no lo sé, y desconfiaría de quien diga saberlo. Lo razonable es suponer que quedarse de brazos cruzados también es una decisión, y una costosa. Si esa tasa afloja, el viento en contra sobre el precio de los bonos ya emitidos se transforma en viento a favor. |
||||
|
Y cuarto, lo que casi nunca entra en la cuenta. La misma tasa tiene dos caras: castiga el precio de lo ya emitido y mejora lo que rinde de acá en adelante. Cuando el precio incomoda, la tentación es esperar afuera hasta que aclare. Mantener liquidez es una decisión válida y, para muchos perfiles, la adecuada; lo que conviene tener presente es que tampoco es neutra: en pesos la erosiona una inflación que corre al 33,8% interanual. Cuánta sostener, y por cuánto tiempo, no tiene respuesta general. |
||||
|
Lo que queda: cuando un bono baja, la primera reacción es buscar la culpa en el emisor. A veces está ahí. Esta vez, una parte del movimiento vino de un lugar que no aparece en los titulares locales: el precio del dinero en el mundo. Distinguir el deterioro de un emisor del encarecimiento de la vara que lo mide cambia por completo la conversación. |
||||
|
Puedo estar equivocándome en el peso de cada frente: quizás el mercado vea en el riesgo argentino algo que todavía no está en los números. Pero cuando dos fuerzas empujan en la misma dirección, atribuirle todo a una sola es la forma más rápida de concluir mal. |
||||
|
Si querés ver cómo impacta esto en la composición concreta de tu cartera —cuánto pesa la tasa larga y cuánto el riesgo local— escribime y lo miramos juntos.
O respondé este email directamente a contacto@aiinversiones.com.ar |
||||
|
||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · Radar Global, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 14 de agosto de 2026. Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |

