Por Mesa Ai · Radar Global · 25 de septiembre de 2026
Hay una forma de leer el mercado que no pasa por los titulares: mirar qué hace, con su propio dinero, la gente que tiene horizonte. Los directivos que compran acciones de su empresa tienen que declararlo ante el regulador en dos días. Los grandes fondos, cuando cruzan cierto porcentaje, también. Es información pública, aburrida, sin conferencia de prensa. Esta semana, mientras la conversación general era la tasa, esos formularios contaron otra historia.
La compra que nadie miró. El jueves 17, el viernes 18 y el lunes 21, el conglomerado de inversión más famoso del mundo compró 2,7 millones de acciones de la segunda constructora de casas de Estados Unidos: unos 212 millones de dólares a 77 dólares por acción, en promedio. El detalle es el momento. La constructora acababa de presentar un trimestre por debajo de lo esperado y de recortar su guía; la acción cae 18% en el año; la recomendación promedio de los analistas es mantener o vender. Y hay un dato que ningún titular contó: entre julio y mediados de septiembre, sin declarar cada operación, el mismo comprador había pasado del 6% al 10% de la empresa. Lo de esta semana es la cola de una compra de más de ochocientos millones. En julio, además, había comprado otra constructora entera, por 6.800 millones. Tiene 359.000 millones en caja y letras del Tesoro esperando. Eligió casas.
No fue el único. El lunes, el presidente ejecutivo de una cadena de videojuegos puso 26 millones de dólares de su patrimonio personal en acciones de su propia empresa; era su segunda compra del mes. El mismo día, el fundador de la mayor plataforma de transporte y delivery del sudeste asiático compró 30 millones de la suya, una semana después de anunciar una recompra de 900 millones. El miércoles, un fabricante de asientos para autos amplió su recompra a 1.500 millones: un cuarto de lo que vale la empresa entera en bolsa.
Y también hubo ventas, que conviene decir: el presidente de una empresa de ensayos clínicos vendió 66 millones en cinco ruedas. Se le atribuye a Peter Lynch una regla que sigue siendo útil: los directivos venden por muchos motivos —impuestos, un divorcio, una casa— pero compran por uno solo. Por eso las compras dicen más que las ventas, y por eso una venta sola no es una señal.
Rebalancear no es reaccionar. Los directivos venden por muchos motivos; compran por uno solo.
Qué tienen en común los que compraron. Tres cosas. Compraron lo que el consenso no quería: una constructora con guía recortada, una cadena de videojuegos, una plataforma que cotiza a menos de tres dólares. Compraron con horizonte: nadie de los tres está esperando el dato del mes que viene. Y compraron con dinero propio, o con la caja de la empresa, que es lo mismo con otro nombre. No miraban la tasa. Miraban el precio contra lo que creen que vale.
Puesto en criollo: en la Argentina todos conocemos al que compró el departamento en 2002, cuando nadie quería comprar nada. No adivinó el piso. Tenía plazo. El que compró la constructora esta semana tampoco sabe si 77 es el piso; sabe que dentro de diez años va a haber más casas que hoy.
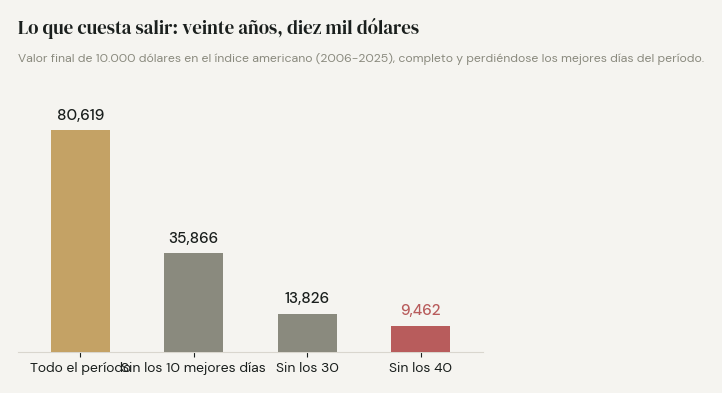
Las objeciones, antes de que las escriba otro. Primera: los grandes también compran caro. El mismo conglomerado tiene inversiones que salieron mal y las reconoce en sus cartas; comprar con horizonte no es garantía, es método. Segunda: seguir a un comprador famoso no es una estrategia: cuando el formulario se publica, el precio ya se movió, y el tamaño de su posición no dice nada sobre el tamaño de la tuya. Tercera: "seguir invertido" no significa cualquier cosa. Los veinte años del ejemplo son el índice del país ganador; el que se quedó quieto en la bolsa argentina entre 2018 y 2021 no cobró lo mismo. La quietud paga cuando la cartera está bien construida. Lo que no paga nunca es reaccionar.
En las carteras que gestionamos, esto se traduce en una distinción que repetimos: rebalancear no es reaccionar. Rebalancear es volver, con calendario, a la proporción que se decidió con la cabeza fría. Reaccionar es cambiar la proporción porque cambió el titular. Las compras de los directivos las leemos como termómetro de quién tiene convicción, nunca como orden de compra.
Qué vamos a seguir, con vara y fecha: el 25 de marzo de 2027 miramos dos precios contra los de hoy. La constructora contra los 77 dólares que pagó su nuevo dueño, y el índice americano contra su cierre de hoy. Si los dos están abajo, el capital paciente compró temprano y esta columna lo dirá. Si el índice está arriba y la constructora abajo, el paciente tenía razón en el método y no en el nombre. Lo diremos ese viernes.
La pregunta para esta semana: la última vez que vendiste algo, ¿fue porque cambió el activo o porque cambió el titular?
◆
En esta edición
Diez ruedas, dos números y una misiónEl riesgo país cerró la semana en 609 puntos: diez ruedas seguidas de suba, 85 puntos más que el viernes pasado y 97 más que a principios de mes.
Sale la zapatilla, entra el servidor: qué cuenta el índice de las cien grandesEdición N° 41 · martes 8 de septiembre de 2026El 21 de septiembre Nike deja el índice de las cien empresas más grandes de Estados Unidos, donde estaba desde hace dieciocho años, tras caer 78% desde su máximo y perder unos 200.000 millones de dólares de…
Lic. Federico Zupan, MBA Fundador · Agente Productor CNV N° 1721 AP +54 9 11 5814-8966 · contacto@aiinversiones.com.ar
La columna de opinión refleja la mirada analítica de la Mesa Ai · Radar Global, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 25 de septiembre de 2026.
Federico Zupan — Agente Productor matriculado en CNV bajo el N° 1721 AP. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los rendimientos pasados no garantizan ni anticipan resultados futuros. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión.