|
|||||||||
|
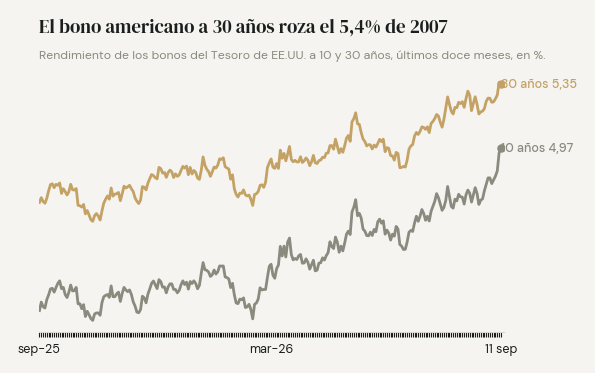
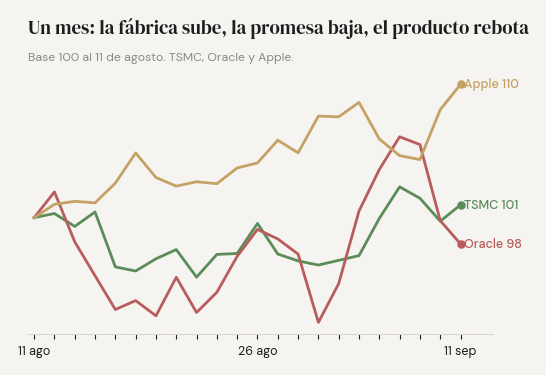
Hola. Viernes de inflación americana, y el dato dejó a la Fed a un paso de subir el miércoles: el mercado ya lo da por hecho en nueve de cada diez escenarios. Abajo, el mundo cobrando más por prestar — el bono americano a treinta años roza el nivel de 2007 —, la Argentina renovando toda su deuda en pesos con tasa por encima de la inflación, y tres empresas que resumen la semana corporativa. La columna es sobre YPF, la acción que aparece en casi todas las carteras: mostró su plan y salió a pedir prestado la misma semana, y hay que leer las dos cosas con tres precios del petróleo en la mano. |
|||||||||
|
|||||||||
|
|||||||||
|
|||||||||
| |||||||||
|
La semana en cuatro números |
|||||||||
|
|||||||||
|
|||||||||
|
El Tesoro renovó todo, la inflación bajó y el Senado no pudo sesionar — tres datos locales, del más firme al más flojo |
|||||||||
|
Semana cargada en lo local. Los ordenamos como una escalera: primero el dato duro, después el que tiene letra chica, y al final el que todavía no pasó. Lo firme · la licitación de hoy El Tesoro renovó el 103% de lo que vencía: recibió ofertas por 14,2 billones de pesos y adjudicó 8,41 sobre 8,13 de vencimientos. El grueso — 4,07 billones — fue a la letra que vence el 13 de noviembre, a 2,07% mensual, casi cuatro décimas por encima de la inflación de agosto. Y el dato que hace un mes era la duda de todos: los títulos atados al dólar se llevaron apenas el 12% del total. Cuando el que presta pide menos cobertura cambiaria y acepta tasa fija a dos meses, está diciendo que no espera un salto. El dólar mayorista, mientras tanto, cerró en 1.508, quieto en la semana y dentro del canal de cerca de 2% mensual que viene marcando desde marzo. Lo que tiene letra chica · la inflación de agosto 1,7%, la más baja en catorce meses y en línea con lo esperado; 21,3% acumulado en el año y 33,5% interanual. La letra chica está en la composición: la núcleo — la que descuenta lo estacional y lo regulado — quedó en 1,8%, exactamente igual que en julio. Lo que bajó fueron los estacionales, con turismo y ropa cayendo. Y el organismo de estadísticas mantiene postergada, desde febrero, la actualización de la canasta con la que mide: según cálculos privados, con la canasta nueva el número habría sido más alto. La desinflación sigue; el ritmo es el que está en discusión. Lo que no pasó · el Senado La sesión del jueves se cayó: el oficialismo no consiguió acuerdo con los aliados por la ley de biocombustibles y tampoco se votaron el traspaso de la justicia a la Ciudad ni los pliegos. La nueva carta del Banco Central — que contamos hace tres semanas — consiguió dictamen el miércoles sin cambios y el oficialismo quiere llevarla al recinto la semana que viene, sin fecha confirmada. Y llegó con ruido: la Auditoría General de la Nación dijo esta semana que no pudo verificar dónde está el oro del Central que se envió al exterior, y el bloque peronista pidió que lo traigan de vuelta. El riesgo país, aun así, cerró en 485 puntos, el nivel más bajo en un mes. En una línea Roll-over completo con tasa positiva, inflación que baja con núcleo quieta y un Congreso que no sesiona: el mercado le sigue poniendo precio a la caja, no al recinto. |
|||||||||
| |||||||||
|
|||||||||
|
|||||||||
|
|||||||||
| |||||||||
|
|||||||||
|
|||||||||
|
|||||||||
| |||||||||
|
El pulso de las carteras |
|||||||||
|
Lo que más se movió esta semana entre las posiciones que gestionamos — dos subas y una baja, y las tres tienen que ver con lo que se cuenta más arriba. |
|||||||||
|
|||||||||
|
Rendimientos de mercado de las últimas cinco ruedas; no constituyen recomendación. Las carteras administradas pueden o no tener estas posiciones. |
|||||||||
| |||||||||
|
El radar fino: cuatro señales que todavía no son titulares |
|||||||||
|
El oro del Central, con auditoría pendiente. La Auditoría General de la Nación le respondió por carta al Senado que no pudo verificar los envíos de oro al exterior por falta de acceso a la documentación, y que al cierre de 2024 no constaban contratos con ningún depositario. Lo contamos porque cae la misma semana en que la nueva carta del Banco Central va al recinto: el dictamen salió, la sesión no tiene fecha, y el oro acaba de convertirse en el argumento de la oposición. No es un dato de mercado todavía; puede serlo el jueves. |
|||||||||
|
El dólar quieto que la gente compra igual. Las compras de billetes de personas físicas crecieron 45% en julio, hasta casi 3.000 millones de dólares, según el propio Banco Central. En el mismo mes, el salario registrado privado cayó por tercer mes seguido en términos reales. El Central compró hoy 5 millones de dólares y 42 en toda la semana, la más floja desde que compra. El tipo de cambio sigue en su canal; lo que se mueve es quién compra: menos el Central, más las familias. |
|||||||||
|
El contrato de mil millones por mes que nadie firmó en público. El director financiero de la empresa de cohetes que contamos en agosto dijo en una conferencia que cerró un contrato de servicios de cómputo por 1.100 millones de dólares mensuales — unos 13.000 millones al año — con una contraparte que no reveló. Sin nombre no hay escalón: es una promesa hasta que aparezca en un balance. Lo anotamos con fecha para volver cuando se sepa quién paga. |
|||||||||
|
Rendición de cuentas: el crudo, contra nuestra propia lectura. El martes escribimos que los fondos estaban comprados en petróleo como no lo estaban desde mayo y que eso era fragilidad, no fortaleza. El petróleo subió 8,7% en la semana igual, porque la fragilidad de un posicionamiento no le gana a un estrecho cerrado. La lectura sigue en pie para el día en que el estrecho se abra — el lunes se negocia en Omán —; esta semana, el que tenía razón era el que miraba los barcos, no los fondos. |
|||||||||
| |||||||||
|
Columna de opinión · Mesa Ai · radar-global |
|||||||||
|
YPF a tres precios Por Mesa Ai · radar-global · 11 de septiembre de 2026 |
|||||||||
|
|||||||||
|
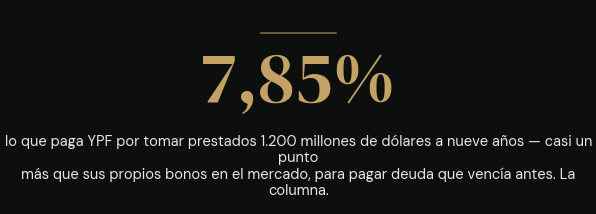
Si hay una acción que aparece en casi todas las carteras argentinas, es esta. Y esta semana YPF hizo dos cosas que conviene leer juntas: mostró a inversores su plan hasta 2030 y salió a pedir prestado. El miércoles colocó una obligación negociable por 1.200 millones de dólares a 2035 al 7,85% anual. Le ofrecieron 2.170 millones, casi el doble: la mayor colocación internacional de una empresa argentina en once años. |
|||||||||
|
Para entender qué compró el que le prestó — y qué tiene el que tiene la acción — hay que mirar tres números del petróleo que no son la misma cosa. |
|||||||||
|
El primero es 70. Es el barril con el que la compañía armó su plan a cinco años. Con ese número, el plan que mostró a inversores — y que la propia empresa aclara que no es un pronóstico — dice que YPF gasta más de lo que genera hasta 2027 y recién en 2028 empieza a sobrar dinero. No es un defecto: es la etapa de construir. Lo que construye tiene cuatro pilares. Uno: el petróleo de Vaca Muerta, que ya es cuatro de cada cinco barriles que produce, con un costo de extracción que bajó de más de 15 dólares por barril en 2023 a menos de 9. Dos: vender lo que no es eso — en un año se desprendió de la mitad de Profertil (635 millones), del 70% de Metrogas (780 millones) y de campos convencionales viejos; su producción convencional de crudo cayó 64% desde 2023, a propósito. Tres: refinerías al 104% de su capacidad nominal. Cuatro: gas natural licuado para exportar, con dos proyectos de 18 millones de toneladas al año y una inversión presentada al RIGI por 51.000 millones de dólares. |
|||||||||
|
El segundo es 104. Es el Brent con el que cerró hoy, después de una semana en que el estrecho de Ormuz vio pasar siete buques donde antes de la guerra pasaban más de cien. A ese precio, el plan de los 70 queda corto por abajo: el segundo trimestre cerró con la mayor ganancia operativa trimestral de la historia de la compañía y una deuda de 1,1 veces esa ganancia anualizada, la relación más baja en once años. Con eso en la mano fue a pedir prestado. Y acá está el detalle que el titular omite: el dinero nuevo no es para invertir. Es, según el propio prospecto, prioritariamente para refinanciar deuda vieja — en paralelo lanzó una recompra de sus bonos a 2027 y 2029, que amplió de 500 a 1.000 millones porque le trajeron más papeles de los que esperaba. Pensalo como quien tiene una cuota globo de la hipoteca que vence el año que viene y consigue que el banco se la patee a nueve años, a una tasa algo peor: sus bonos a 2031 y 2034 rendían entre 6,5% y 7% en el mercado, y el nuevo salió a 7,85%. No consiguió dinero barato. Compró tiempo: en 2027 vencían 1.900 millones, el año más pesado del calendario. |
|||||||||
|
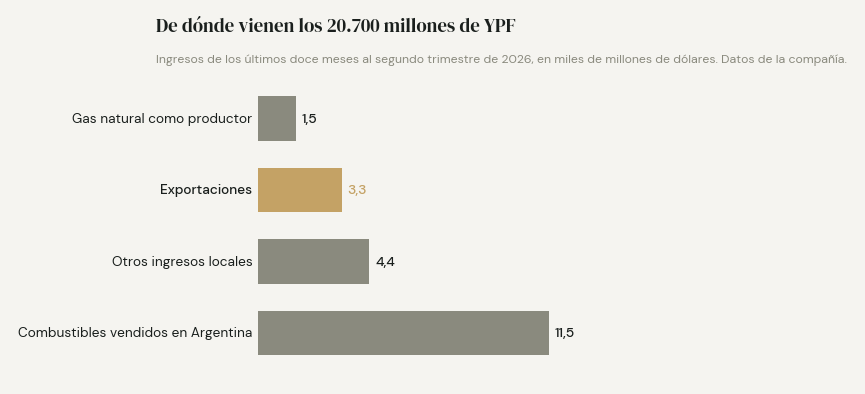
El tercero es 40. No es un precio de mercado: es un escenario. Lo dijo el secretario del Tesoro americano hace una semana: cuando termine el conflicto con Irán, el mercado va a estar tan sobreofertado que el barril puede ir a 50, y "quizás a 40". Es una opinión con intención, dicha por alguien que necesita que bajen las tasas. Pero marca el borde de abajo y obliga a mirar las exportaciones, donde está la promesa de crecimiento: hoy son el 16% de los ingresos de YPF. El oleoducto al Atlántico que va a cambiar esa proporción está al 80% y embarca su primer crudo a principios de 2027; el primer barco de gas licuado, con suerte, a fines de 2027. Es decir: los grandes saltos de volumen llegan en 2027 y después, mientras que el 104 de hoy tiene adentro una prima de guerra que puede desaparecer antes. |
|||||||||
|
|||||||||
|
Un aviso de honestidad: YPF hoy es, todavía, más una empresa de naftas que de barriles. El 55% de sus ingresos son combustibles vendidos en la Argentina, a un precio que en el segundo trimestre estuvo, en promedio, 9% por debajo de lo que costaría importarlos — unos 370 millones de dólares de ventas en el trimestre que la empresa dejó en el surtidor. Cuando el crudo sube, el pozo gana y el surtidor absorbe. Eso ayuda a explicar por qué la acción subió 54% en el año pero sigue debajo de su máximo de junio mientras el petróleo subió más de 70%. Y el precio sigue importando, aunque menos: según la propia compañía, cada 10 dólares de Brent valen cerca de 800 millones de ganancia operativa al año. El volumen y los costos le bajan la dependencia del barril; no se la sacan. Hay, además, un cuarto número que no es del petróleo: el juicio de Nueva York, cuyo fallo de 16.100 millones fue revocado en marzo, tiene hasta el 30 de septiembre para pedir llegar a la Corte Suprema. Está fuera de la empresa y adentro de la acción. |
|||||||||
|
¿Qué hace un inversor con esto? Primero, separar el bono de la acción. El que compró la obligación negociable le prestó a nueve años a una empresa con la deuda más baja en una década y tres calificadoras que le subieron la nota este año; su riesgo es el país primero, y después la propia YPF y el plazo. El que tiene la acción tiene otra cosa: un plan de construcción a 70 dólares, un viento de cola a 104 que no le llega entero, y una promesa exportadora que se cobra recién en 2027 y 2028. Segundo, no leer el Brent de cada día como si fuera el precio de YPF: de acá a dos años el negocio lo mueve cuánto sale por el oleoducto y el barco, y lo que puede moverlo en contra es el precio administrado del surtidor. Y tercero, si la tenés porque "es la empresa de todos", saber por qué la tenés vos. |
|||||||||
|
|||||||||
|
Qué vamos a seguir, con vara y fecha: la decisión final de inversión del proyecto grande de gas licuado, prometida para antes de fin de 2026 — sin esa firma, el cuarto pilar es una lámina; y el primer cargamento del oleoducto al Atlántico: si al 31 de marzo de 2027 no salió, el calendario de esta columna falló y lo diremos. |
|||||||||
|
La pregunta para esta semana: si tenés YPF, ¿la tenés por el barril de esta semana o por el barco de 2027? |
|||||||||
| |||||||||
|
Péndulo Ai |
|||||||||
|
|||||||||
|
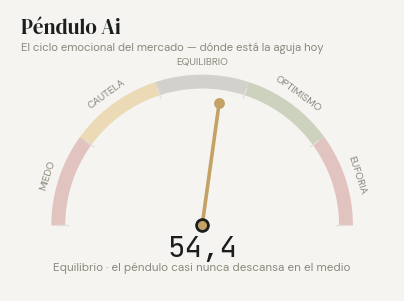
El péndulo bajó a 54,4 desde el 58,6 del martes y sigue en la franja de equilibrio, pero con dos de cuatro ejes en rojo. La volatilidad cerró la semana tranquila después del susto del jueves y la brecha cambiaria sigue quieta; lo que empeoró es la amplitud — menos de la mitad de las acciones americanas acompañan al índice — y el costo del crédito corporativo, que no afloja mientras el Tesoro paga 5%. |
|||||||||
| |||||||||
|
Agenda de la semana |
|||||||||
|
|||||||||
|
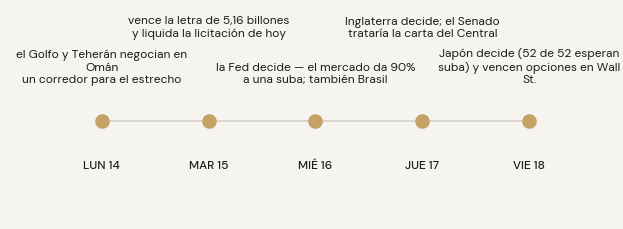
La semana del examen. El lunes 14, el Golfo y Teherán se sientan en Omán a negociar un corredor por el estrecho — es la reunión que puede sacarle la prima de guerra al petróleo. El martes 15 vence la letra grande y liquida la licitación de hoy. El miércoles 16, la Fed: el mercado le da 90% a una suba de un cuarto de punto, y el mismo día decide Brasil. El jueves 17, Inglaterra — en julio tres de nueve ya pedían subir — y, si el oficialismo consigue el quórum, el Senado con la carta del Central. El viernes 18, Japón, con 52 de 52 analistas esperando suba, y el vencimiento trimestral de opciones en Wall Street, que suele mover todo. Si suben los tres, sería la primera vez desde 2006-07 que los cuatro grandes aprietan a la vez — lo escribimos hace una semana, y el viernes rendimos cuenta. |
|||||||||
|
La semana que viene deciden la Fed, Inglaterra y Japón en 48 horas — y muchos tienen YPF en cartera. Si querés revisar cómo queda tu cartera parada frente a ese calendario, respondé este mail y lo vemos juntos.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||||||
|
|||||||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · radar-global, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 11 de septiembre de 2026. Federico Zupan — Agente Productor matriculado en CNV bajo el N° 1721 AP. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los rendimientos pasados no garantizan ni anticipan resultados futuros. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |