|
|||||||||
|
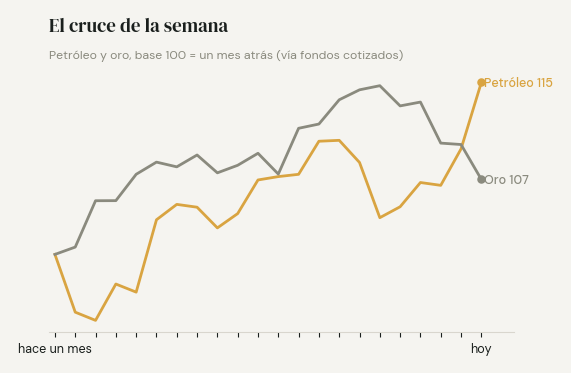
Hola. Martes movido, y no por lo local. El mundo terminó de creerle a Warsh — los bonos largos del planeta cayeron y una suba de tasas pasó de improbable a probable en 72 horas —, el petróleo saltó por un nuevo intercambio de ataques en el Golfo, y el oro devolvió en una semana buena parte de su mejor mes. Abajo, cada cosa en su lugar: qué rindió nuestra tesis del martes pasado, los tres relojes que se activan en septiembre para la Argentina, y una semana en la que tres empresas que muchos de ustedes tienen en cartera cambiaron de manos, de socio o de tamaño. La columna mira el petróleo desde el lugar que casi nadie mira. |
|||||||||
|
|||||||||
|
|||||||||
|
|||||||||
| |||||||||
|
El día en cuatro números |
|||||||||
|
|||||||||
|
|||||||||
|
Los tres relojes de septiembre |
|||||||||
|
Septiembre trae tres cuentas regresivas que no dependen del Congreso. Las llamamos relojes porque cada una tiene fecha — y las tres suenan en el mismo mes. Reloj 1 · la tasa en pesos El viernes contamos que el Tesoro renovó el 96% de lo que le vencía. Lo que no contamos es la comparación: un mes antes, en julio, había renovado el 145% y le había sacado al mercado 3,76 billones de pesos; en agosto le devolvió 0,51. Un giro de 4,3 billones en cuatro semanas — de absorber liquidez a dejarla — que salió como dos noticias sueltas y es una sola: el Tesoro dejó de apretar. Ese giro decide la tasa de septiembre, y el dólar mayorista, arriba de los $1.500, lo está mirando. Reloj 2 · el riesgo país, con fecha Entre el 3 y el 20 de agosto el riesgo país fue de 411 a más de 530 puntos mientras los fondos de bonos emergentes seguían recibiendo dinero — 956 millones de dólares netos en la semana al 26. Hasta el viernes eso decía algo incómodo: la ampliación argentina no tenía coartada externa. Este martes la coartada apareció — el sell-off de bonos fue global —, y lo doméstico no desapareció: ahora se le suma viento de frente de afuera. Reloj 3 · el capital del Fondo Septiembre es el primer mes del año en que la Argentina le paga capital al FMI, no solo intereses: unos 801 millones de dólares de los 1.145 que vencen en el año, en la misma ventana que la decisión de la Fed de mediados de mes. Los diarios dicen 'pago al Fondo' sin distinguir qué se paga; la distinción importa, porque el tramo corto de la curva en dólares es el que descuenta la capacidad de pago de los próximos doce meses. En una línea Ninguno de los tres es dramático solo. Los tres a la vez piden una cartera que no haya apostado a que agosto se repetía. |
|||||||||
| |||||||||
|
|||||||||
|
|||||||||
|
|||||||||
| |||||||||
|
|||||||||
|
|||||||||
| |||||||||
|
El pulso de las carteras |
|||||||||
|
Lo que más se movió esta semana entre las posiciones que gestionamos — dos subas y una baja, y la baja es la que más nos interesa explicar. |
|||||||||
|
|||||||||
|
Rendimientos de mercado de las últimas cinco ruedas; no constituyen recomendación. Las carteras administradas pueden o no tener estas posiciones. |
|||||||||
| |||||||||
|
El radar fino: cuatro señales que todavía no son titulares |
|||||||||
|
Moderna cerró agosto como la mejor acción del índice americano. Hace diez días contamos la montaña rusa — 177% arriba un día, 25% abajo al siguiente — y dijimos que la lección no era el titular sino la rotación hacia salud. El mes terminó con la acción arriba, sin drama, y con el sector salud devolviendo parte esta semana. El juez sigue siendo el mismo: los datos completos del ensayo, en octubre. No cantamos nada antes. |
|||||||||
|
La memoria se está quedando sin brazos. Los dos sindicatos de Micron en Taiwán miden 80% de apoyo a una huelga, con votación formal a mediados de septiembre — y las exportaciones coreanas de chips de los primeros veinte días de agosto subieron 199%, en buena medida por precio y no por volumen. Léase: escasez de memoria, y el que cobra la escasez es el fabricante de los equipos que la producen, no el de los chips. Es el eslabón que casi nadie mira. |
|||||||||
|
Washington le sacó demanda al aceite de soja, el lunes a la tarde. El regulador ambiental americano otorgó exenciones a refinerías pequeñas por casi el doble del volumen que había señalizado — y el agujero de demanda cae sobre el aceite de soja, el insumo del biodiésel que la columna de hoy pone en el centro. Pega en el margen de las aceiteras del mayor exportador mundial de aceite de soja, que es la Argentina — aunque el regulador prometió compensar parte del volumen antes de fin de octubre. Nadie cruzó una decisión sobre refinerías de Kansas con el margen de una planta en Timbúes. |
|||||||||
|
El mundo cobra poco por riesgo emergente justo cuando la tasa libre de riesgo está cara. Nuestro monitor de series marca el diferencial de los bonos corporativos emergentes dos desvíos por debajo de su promedio, mientras la tasa real americana a diez años está dos desvíos por encima. Esa tijera — riesgo barato, tiempo caro — no suele durar. Cuando se cierra, se cierra del lado del riesgo. |
|||||||||
| |||||||||
|
Columna de opinión · Mesa Ai · brujula-macro |
|||||||||
|
No es el barril, es el gasoil Por Mesa Ai · brujula-macro · 1 de septiembre de 2026 |
|||||||||
|
|||||||||
|
El petróleo subió 5% este martes y todos los diarios contaron lo mismo: Estados Unidos e Irán volvieron a intercambiar ataques en el Golfo, el estrecho de Ormuz volvió a estar en el centro, el barril de referencia cerró en la zona de los 95 dólares. Es cierto, y es la historia equivocada. El mercado que está roto en 2026 no es el del crudo — que a 95 dólares está caro pero abastecido. Es el del gasoil. Y esa diferencia, que parece técnica, decide quién gana y quién pierde con esta crisis, incluida la Argentina. |
|||||||||
|
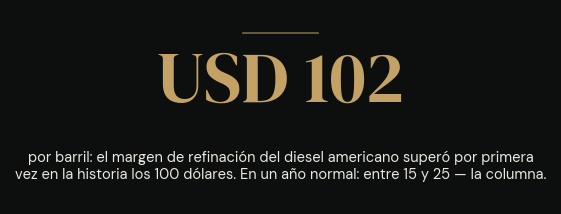
El dato que ordena todo lo demás es este: a mediados de agosto, la diferencia entre lo que vale un barril de diesel y lo que vale un barril de crudo en Estados Unidos — lo que en la industria se llama el margen de refinación — superó por primera vez en la historia los 100 dólares. En un año normal, ese margen se mueve entre 15 y 25. Es decir: el mundo tiene petróleo, pero no tiene con qué convertirlo en el combustible que mueve camiones, tractores, barcos y cosechadoras. Las existencias de destilados en Estados Unidos van camino al nivel más bajo para un mes de agosto en más de siete décadas, según la agencia de energía americana. Detrás hay tres cosas a la vez: refinerías del Golfo golpeadas, Rusia fuera del mercado exportador de gasoil por los ataques a sus propias plantas, y el pico de demanda de la cosecha del hemisferio norte. |
|||||||||
|
Por qué importa la distinción: cuando el problema es el crudo, gana el que lo produce. Cuando el problema es la refinación, gana el que refina — y el que puede reemplazar al gasoil por otra cosa. Y ahí aparece la Argentina, con una historia que la prensa cuenta en dos noticias sueltas. |
|||||||||
|
|||||||||
|
La primera noticia es que los compradores asiáticos — China, Japón, Corea — están saliendo a buscar crudo tan lejos como la Patagonia para reemplazar los barriles del Golfo que ya no llegan con seguridad. Vaca Muerta exporta a niveles que hace tres años no existían — a Asia, cinco veces más que el año pasado —, y como nunca el comprador viene a golpear la puerta. Es la parte buena y conocida. |
|||||||||
|
La segunda noticia es la que nadie cruzó. La Argentina tiene una capacidad instalada de biodiésel de casi cuatro millones de toneladas al año — el sustituto directo del gasoil, hecho de aceite de soja, del que somos el mayor exportador del mundo — y tres cuartas partes de esa capacidad están apagadas. Las exportaciones de biodiésel del primer cuatrimestre fueron las más bajas desde que la industria arrancó en 2008. Mientras el mundo paga el gasoil más caro de su historia relativa, el país que podría fabricar su reemplazo con su propia cosecha tiene las plantas paradas por un problema regulatorio: sin corte obligatorio más alto en el mercado interno y con Europa como único comprador histórico, la matemática no cierra. |
|||||||||
|
Y hay una tercera pata, incómoda, que el consenso no mira. El mercado le pone a la principal petrolera del país el Brent de tapa y festeja. Pero esa empresa también importa gasoil para abastecer al mercado interno — y lo está importando con el crudo caro, el margen de refinación en récord y el flete de los buques de productos al doble de lo normal, para venderlo en un surtidor que el propio Gobierno ayuda a amortiguar — este mismo lunes postergó a octubre la suba del impuesto a los combustibles. La brecha entre lo que cuesta traer un litro y lo que se cobra en la estación ya ronda los 25 centavos de dólar en el gasoil que consume el campo. La empresa es integrada y el pozo compensa buena parte del golpe; pero el titular "gana con el Brent a 95" cuenta la mitad del balance. Para las que no son integradas, la otra mitad es todo el balance. |
|||||||||
|
¿Qué hace un inversor con esto? Primero, corregir el reflejo: "sube el petróleo, compro petroleras" es la lectura de 2022, no la de 2026. Hoy la pregunta es quién está de qué lado del margen de refinación, y en el menú local conviven las dos respuestas. Segundo, mirar la cadena entera: el diesel caro encarece el flete, la cosecha y la logística — un impuesto silencioso sobre toda la economía física, y un motivo más para que los bancos centrales no cambien de idea sobre las tasas. Y tercero, prestar atención a la única variable que la Argentina controla: si en algún momento el país decide encender las plantas de biodiésel, el activo que hoy vale por lo que produce pasa a valer por lo que podría producir. |
|||||||||
|
Qué vamos a seguir, con la vara de siempre: el margen de refinación americano — si vuelve a la zona de 40 dólares antes de fin de año, la escasez fue estacional y esta columna se revisa; el corte de biodiésel en el mercado interno, que es la decisión con fecha que puede cambiar la ecuación; y el precio del gasoil en surtidor en las próximas seis semanas, que es donde se va a ver si la amortiguación aguanta. |
|||||||||
|
La pregunta para esta semana: cuando lees "subió el petróleo", ¿ya te preguntás quién refina — o todavía mirás solo el pozo? |
|||||||||
| |||||||||
|
Péndulo Ai |
|||||||||
|
|||||||||
|
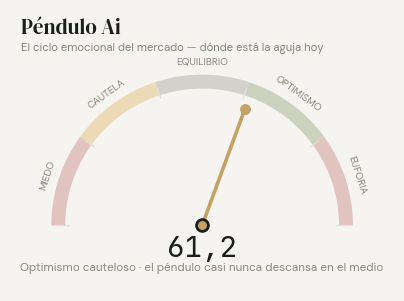
El péndulo retrocede a 61,2 desde el 64,9 del viernes — sigue en la franja del optimismo cauteloso, pero con la aguja moviéndose hacia el centro. La volatilidad subió sin romper nada, la amplitud del mercado americano pasó de justa a neutra, la brecha cambiaria local sigue quieta, y el eje rojo es el de siempre: el costo del crédito corporativo. Es exactamente el cuadro de un mercado que acaba de aceptar que las tasas altas no se van — no es miedo, es digestión. |
|||||||||
| |||||||||
|
Agenda de la semana |
|||||||||
|
|||||||||
|
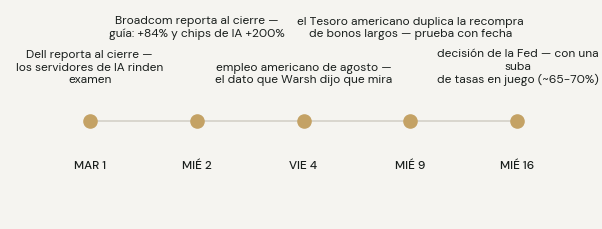
La semana es de exámenes de inteligencia artificial y de tasas. Esta noche reporta Dell — los servidores de IA rinden —, mañana miércoles Broadcom, con una guía que promete ingresos 84% arriba y chips de IA creciendo 200%: si la cumple, el argumento de los memorandos sin contrato pierde fuerza; si no, gana. El viernes, el empleo americano de agosto — el dato que Warsh dijo estar mirando. El miércoles 9, la prueba con fecha que dejamos la semana pasada: el Tesoro duplica la recompra de bonos largos. Y el 16, la Fed, con una suba en juego. |
|||||||||
|
Tasas más altas por más tiempo y energía más cara no son un pronóstico: ya están en los precios de esta semana. Si querés revisar cómo queda tu cartera parada frente a ese mundo, respondé este mail y lo vemos juntos.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||||||
|
|||||||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · brujula-macro, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 1 de septiembre de 2026. Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los rendimientos pasados no garantizan ni anticipan resultados futuros. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |