|
|||||||||
|
Hola. Semana de exámenes rendidos: Warsh debutó en Jackson Hole, NVIDIA presentó el balance más esperado del trimestre, la inflación americana salió apenas caliente, y el Congreso le puso la primera firma al candado del Banco Central. Todo eso está abajo, contado de frente. Pero la columna mira otra cosa: el Pacífico se está calentando — y por primera vez eso se puede seguir desde una cuenta de inversión argentina. |
|||||||||
|
|||||||||
|
|||||||||
|
|||||||||
| |||||||||
|
La semana en cuatro números |
|||||||||
|
|||||||||
|
|||||||||
|
El candado, el rollover y la factura del apretón |
|||||||||
|
El miércoles pasó algo que en este país no pasaba hacía mucho: la Cámara de Diputados votó — 144 a favor, 102 en contra y 9 abstenciones — una nueva carta orgánica para el Banco Central cuyo corazón es la prohibición de emitir para financiar al Tesoro. Se acaban los adelantos transitorios al Tesoro y el financiamiento a provincias, y se restringe la compra primaria de títulos públicos; el mandato queda concentrado en una sola cosa, que es defender el valor de la moneda. Falta el Senado, donde el oficialismo no tiene los votos asegurados, así que todavía no es ley. Pero la señal política existe y es la que el mercado pedía: el ancla de la desinflación deja de depender solo de la voluntad de un gobierno y empieza a escribirse en una ley. Lo habíamos comprometido para revisar el lunes; se adelantó, y lo contamos hoy. |
|||||||||
|
Un día después, el jueves, el Tesoro enfrentó una licitación exigente y renovó cerca del 96% de los vencimientos — con una decisión deliberada que pasó más desapercibida: acortó los plazos de la deuda en pesos y dejó los bonos en dólares fuera del menú. Traducido: prefirió pagar la incertidumbre con plazos más cortos antes que convalidar tasas largas caras, y esperar mejores precios para volver a los mercados en moneda dura. Mientras tanto, el Banco Central aceleró las compras de dólares y anotó su mejor momento del mes — reservas que entran justo cuando el mayorista cerró su primera semana completa arriba de los $1.500. |
|||||||||
|
La contracara de tanta disciplina tiene nombre: mora. La Unión Industrial relevó que la cantidad de empresas con atrasos bancarios se multiplicó por cinco en un año y medio — más de cuatro mil firmas —, y los bancos ya le acercaron al Central propuestas para manejar la morosidad de las familias. Es el otro lado del mostrador de la era que describimos el martes: cuando esperar vuelve a pagar, el que cobra es el ahorrista — y el que paga es el que debe. El apretón de tasas tiene un propósito cambiario y desinflacionario, pero su factura se está imprimiendo en los balances de las pymes. |
|||||||||
|
El mercado, por ahora, aplaude con una sola mano: el riesgo país sigue clavado en la zona de los 510 puntos y los ADRs cerraron la semana mixtos. La lectura honesta es que el respaldo político importa, pero lo que falta — el Senado, el ritmo de acumulación de reservas, la mora contenida — importa igual. Ninguna ley reemplaza los dólares en el colchón del Central. |
|||||||||
| |||||||||
|
|||||||||
|
|||||||||
| |||||||||
|
|||||||||
|
|||||||||
| |||||||||
|
El pulso de las carteras |
|||||||||
|
Lo que más se movió esta semana entre las posiciones que gestionamos — dos subas y una baja, en una semana en que lo local terminó mixto. |
|||||||||
|
|||||||||
|
Rendimientos de mercado de las últimas cinco ruedas; no constituyen recomendación. Las carteras administradas pueden o no tener estas posiciones. |
|||||||||
| |||||||||
|
El radar fino: cuatro señales que todavía no son titulares |
|||||||||
|
La pregunta del mes: ¿el envión de las cripto llegó para quedarse? El bitcoin subió más de 20% en el mes, con ocho ruedas seguidas de entradas a los fondos cotizados y una ola de recompras forzadas de los que apostaban en contra. Pero este viernes devolvió 3,5% con el mensaje de Warsh y quedó todavía un 38% abajo de su máximo de octubre pasado. La lectura desapasionada: se está moviendo como un activo de riesgo sensible a tasas — no como el refugio que sus defensores prometen. Para hablar de tendencia y no de rebote, tiene que sostener los 80.000 dólares con demanda genuina, no con coberturas de cortos. Lo miramos sin apuro y sin prejuicio. |
|||||||||
|
Los de adentro se están moviendo. Nuestro monitor de presentaciones ante el regulador americano marcó esta semana un cúmulo inusual en papeles de la región: siete declaraciones de directivos de Nu Holdings en dos días, y movimientos también en Cresud, Pampa Energía y Telecom. Una declaración de insider no dice por sí sola si es compra, venta o ejercicio de opciones — pero el cúmulo es información: los que más saben de sus empresas están tomando decisiones. Estamos leyendo los formularios uno por uno. |
|||||||||
|
El campo ya está fijando precios. Mientras la columna de hoy mira el clima, el mercado local de futuros agropecuarios viene de un año récord — 89,6 millones de toneladas negociadas en 2025 — y el maíz de la campaña nueva ya promedió 199 dólares por tonelada en su mejor mes desde que arrancó la negociación. El productor argentino no espera al pronóstico: ya está usando los precios de hoy para asegurar la cosecha de mañana. Es exactamente la lógica que el inversor puede empezar a mirar — la columna, abajo. |
|||||||||
|
El oro pagó el peaje de las tasas. Perdió más de 2% en la semana y sintió el golpe de Warsh el viernes: cuando el bono americano paga 4,7%, el metal que no paga nada siente la competencia. Pero sigue arriba de los 4.500 dólares, sostenido por el ruido fiscal americano — la deuda que cruzó los 40 billones sigue siendo su mejor argumento. Un activo puede tener dos verdades a la vez; el arte está en saber cuál manda cada semana. |
|||||||||
| |||||||||
|
Columna de opinión · Mesa Ai · radar-global |
|||||||||
|
El clima empezó a cotizar Por Mesa Ai · radar-global · 28 de agosto de 2026 |
|||||||||
|
|||||||||
|
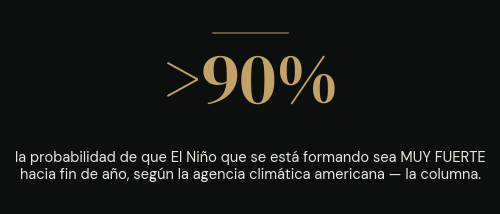
Mientras el mercado miraba a Jackson Hole, el dato más importante de la semana quizás vino de otro lado: del Pacífico. La agencia climática de Estados Unidos elevó a más de 90% la probabilidad de que el fenómeno de El Niño que se está formando sea muy fuerte hacia fin de año — de los grandes de verdad. Y casi en simultáneo, esta semana se confirmó que al menú de la bolsa local llegan dos instrumentos que siguen el precio internacional de la soja y el maíz. Las dos noticias, juntas, cuentan una sola historia: el clima empezó a cotizar, y por primera vez se lo puede seguir desde una cuenta de inversión argentina. |
|||||||||
|
Primero, el fenómeno. El Niño es el calentamiento anormal del Pacífico ecuatorial, y cuando es intenso reordena las lluvias de medio planeta: suele traer agua de más a la Pampa Húmeda y agua de menos al sudeste asiático y Australia. Para la Argentina, la historia es de doble filo. En los dos episodios muy fuertes de las últimas décadas — 1997/98 y 2015/16; solo hubo tres en cuarenta y cinco años — la producción de granos saltó cerca de un 30% interanual gracias a los perfiles de humedad recargados. Pero el mismo 2016 dejó la otra cara: las lluvias de más en el momento equivocado se comieron unos seis millones de toneladas de soja. El Niño no es una lotería ganada; es más agua, y el resultado depende de cuándo y cuánta. Lo que sí es seguro es que la campaña que se está sembrando en estas semanas se va a jugar bajo ese régimen. |
|||||||||
|
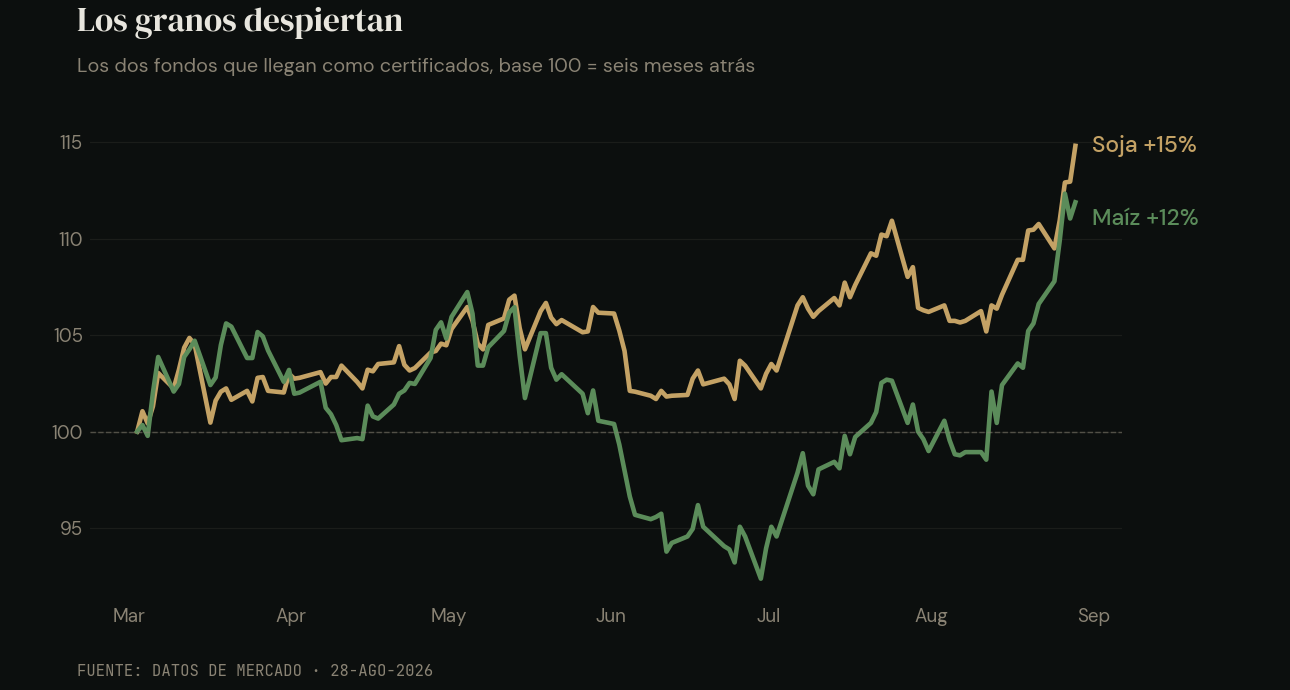
Segundo, los precios, que ya se movieron antes que los pronósticos. La soja acumula una mejora cercana al 20% en el año, y el maíz — que sube 13% en el mismo período — venía de encadenar seis ruedas seguidas de alza hasta tocar máximos de contrato esta semana. Detrás no hay un solo motivo: hay clima complicado en Estados Unidos y Europa, hay logística tensa por la guerra en Ucrania, y hay un comprador que volvió con apetito. China pasó de explicar apenas el 7% de los compromisos de la soja argentina de la próxima campaña a comienzos de julio a explicar el 48% a mediados de agosto, según la Bolsa de Comercio de Rosario. Para un país que viene de cosechas altas — 51 millones y medio de toneladas de soja, 70 y medio de maíz con récord de exportación en julio —, mejores precios sobre buenos volúmenes es la combinación que no se puede pedir dos veces. |
|||||||||
|
|||||||||
|
Y tercero, la novedad instrumental. A la plaza local llegan como certificados dos fondos americanos que siguen a la soja y al maíz — uno por cada grano — a través de contratos de futuros de Chicago. Conviene entender bien qué son y qué no son. No compran granos físicos ni acciones de empresas agrícolas: mantienen una canasta de futuros con tres vencimientos distintos, que van renovando a medida que expiran. Por eso no replican exactamente el precio del grano que sale en el diario: su rendimiento depende también de la forma de la curva de futuros y del costo de renovar contratos, que según el momento puede sumar o restar. Y tienen una particularidad bien local: al ser certificados, su precio en pesos combina el movimiento del grano con el del dólar financiero — las dos cosas a la vez, para bien y para mal. |
|||||||||
|
|||||||||
|
¿Qué significa para el inversor? Que una clase de activo que hasta ahora exigía operar futuros — con garantías, márgenes y vencimientos — pasa a estar disponible con la misma simpleza que cualquier certificado. Es una herramienta de diversificación y de exposición táctica, no una inversión para dejar veinte años: los commodities no capitalizan como una empresa, se mueven en ciclos. Pero en un año en que el clima global promete ser protagonista, tener la posibilidad de expresarlo desde la cuenta local — sin abrir cuentas afuera, en instrumentos regulados — es una ampliación real del menú. El productor tiene sus coberturas de siempre en el mercado de futuros local, que siguen siendo más precisas para fijar el precio de una cosecha; esto es otra cosa: es la versión financiera del campo, para carteras. |
|||||||||
|
Qué vamos a seguir, con la vara de siempre: el pronóstico mensual del Pacífico — si el evento se degrada a moderado en el trimestre octubre-diciembre, buena parte de esta historia se achica y lo diremos acá —; la evolución de la campaña 26/27, porque más agua también puede ser demasiada agua; y un falsador con fecha: si con El Niño instalado la soja no sostiene la mejora del año hacia el verano, la tesis de que el clima manda sobre los precios se revisa públicamente. |
|||||||||
|
La pregunta para el fin de semana: cuando el pronóstico del tiempo empieza a mover mercados, ¿tu cartera lo mira por la ventana — o ya tiene un lugar en la mesa para el clima? |
|||||||||
| |||||||||
|
Péndulo Ai |
|||||||||
|
|||||||||
|
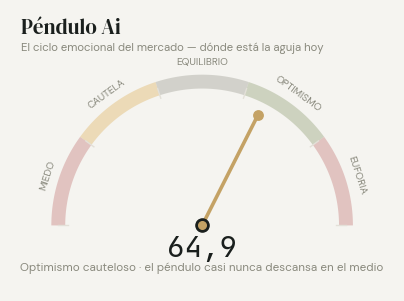
El péndulo marca 64,9 — un pelo abajo del 65,9 del martes, firme en la franja del optimismo cauteloso. La volatilidad en mínimos de julio y la brecha cambiaria quieta sostienen la lectura; la amplitud del mercado americano está en el límite entre sana y justa, y el eje rojo sigue siendo el mismo: el costo del crédito corporativo no afloja — coherente con un mundo donde Warsh acaba de avisar que las tasas altas no se van pronto. |
|||||||||
| |||||||||
|
Agenda de la semana |
|||||||||
|
|||||||||
|
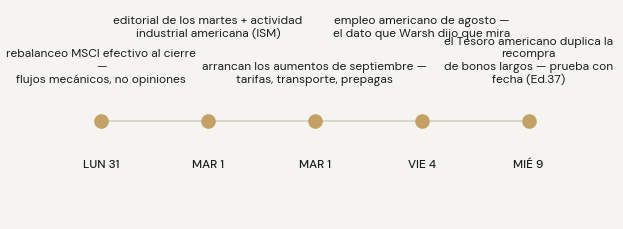
El lunes, el rebalanceo de los índices globales se hace efectivo al cierre — flujos mecánicos, conviene no confundirlos con opiniones. El martes arranca septiembre con la actividad industrial americana y la tanda local de aumentos — transporte, prepagas, alquileres. El viernes, el dato grande: el empleo americano de agosto, la otra mitad del tablero que Warsh dijo estar mirando. Y el miércoles 9, una prueba con fecha que dejamos comprometida el martes pasado: el Tesoro americano duplica la recompra de sus bonos largos — veremos si la tijera le gana a la oferta. |
|||||||||
|
Los commodities son la clase de activo que casi ninguna cartera argentina tiene — y este año el clima promete ser protagonista. Si querés saber si un lugar para ellos tiene sentido en tu cartera, respondé este mail y lo vemos juntos.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||||||
|
|||||||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · radar-global, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 28 de agosto de 2026. Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los rendimientos pasados no garantizan ni anticipan resultados futuros. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |