|
|||||||||
|
Hola. Cerramos la semana con una historia que parece de película — la primera vacuna contra un cáncer que supera la fase final de ensayos — y con su moraleja bursátil, que es menos épica y más útil. Antes, lo local sin anestesia: fue una semana pesada para los activos argentinos, y separamos lo que pesó de afuera, lo que es prima local y los datos que quedaron abajo del titular. En el radar, cuatro señales que todavía no son tapa. |
|||||||||
|
|||||||||
|
|||||||||
|
|||||||||
| |||||||||
|
Lo que pasó — y lo que dice el tablero |
|||||||||
|
|||||||||
|
La semana pesada, contada de frente |
|||||||||
|
No vamos a maquillarla: fue una semana áspera para los activos argentinos. El riesgo país superó los 530 puntos, la prensa financiera tituló que los fondos globales están reduciendo posiciones, y las acciones acumulan un agosto golpeado. Parte del viento es importado — la tasa larga americana tocó el martes su nivel más alto desde 2007, y eso les pega a todos los mercados emergentes a la vez —, y parte es prima local: cobertura de cara a un semestre político ruidoso. |
|||||||||
|
Ahora, los datos que el ruido tapó. La actividad económica creció 2,7% interanual en junio y revirtió la caída de mayo, con doce de quince sectores en positivo. Los salarios reales avanzaron. La balanza comercial sostiene un superávit amplio. La inflación mayorista, como contamos el martes, hizo su mejor registro del año. Y el Tesoro renovó la totalidad de sus vencimientos — 100,26% — sin convalidar tasas de pánico. Los precios de los activos y los datos de la economía están contando historias distintas; en algún momento, una de las dos corrige. |
|||||||||
|
El capítulo técnico de la semana fueron las tasas en pesos: los pases saltaron y la caución se despegó del piso en el que venía dormida. La lectura de fondo es menos dramática de lo que parece: la liquidez se encareció a propósito, como complemento de la defensa del techo cambiario — con tasas cortas más altas, quedarse en pesos paga mejor y la presión sobre el dólar afloja. La prueba está en los paralelos: operaron toda la semana sin drama — aun con el repunte del viernes — y el canje entre el dólar de acá y el de afuera se comprimió. Para el ahorrador, el premio por la calma en pesos que describimos el martes se agrandó otro escalón — y el test sigue siendo el mismo: el traslado a precios de agosto, que se conoce el mes que viene. |
|||||||||
| |||||||||
|
|||||||||
| |||||||||
|
El pulso de las carteras |
|||||||||
|
Lo que más se movió esta semana entre las posiciones que gestionamos — el movimiento primero, la explicación al lado. |
|||||||||
|
|||||||||
|
Variaciones de cinco ruedas en dólares, al cierre del viernes 21 de agosto. Las posiciones mencionadas forman parte de carteras administradas; no constituyen recomendación individual. |
|||||||||
| |||||||||
|
El radar fino: cuatro señales que todavía no son titulares |
|||||||||
|
El margen que explicó al refinador. El martes mostramos a Phillips 66 subiendo fuerte en el pulso; esta semana el motivo quedó a la vista de todos: el margen de refinación del diésel americano cruzó por primera vez en la historia los 100 dólares por barril, con los inventarios en mínimos estacionales. Cuando publicamos la posición, el margen era una señal; hoy es tapa de la prensa financiera global — y la pregunta cambió: ya no es quién gana, sino cuánto dura. La contracara a vigilar tiene nombre: China aflojó por segundo mes consecutivo sus restricciones a exportar combustibles. Si esa oferta crece, ese margen se comprime. La posición sigue; el entusiasmo, con correa. |
|||||||||
|
El trigo se despertó en el Mar Negro. Los ataques cruzados sobre puertos y buques graneleros rusos y ucranianos — que mueven juntos un 30% del trigo mundial — llevaron al cereal a acumular más de 17% de suba desde julio, con las exportaciones ucranianas de agosto en un tercio de las del año pasado. Para la Argentina el canal es doble y no es simétrico: la cosecha fina que se siembra ahora llegaría en diciembre a un mundo con trigo caro — buena noticia exportadora —, pero la urea — el fertilizante clave de la fina, cuyo comercio global pasa en un tercio por el estrecho de Ormuz — también se encareció. Margen mejor, costo mayor: el neto lo va a decidir el clima y la logística. Lo seguimos hacia la cosecha. |
|||||||||
|
Dinamarca les cortó la cola a los centros de datos. Hace dos semanas contamos la rebelión local contra la infraestructura de la inteligencia artificial y dejamos un falsador: si el freno pasaba de protesta a regla, la historia cambiaba de escala. Pasó: Dinamarca aprobó una ley de emergencia que reordena el acceso a la red eléctrica y pone a los centros de datos al final de la fila — con una cola de conexión de 60 gigavatios, casi nueve veces la demanda pico del país. Es el primer país que lo hace por ley, y varios vecinos miran el modelo. La rendición es parcial pero en la dirección que marcamos: la energía, no el dinero, es el cuello de botella de esta tecnología. |
|||||||||
|
El monopolio de los cohetes reutilizables duró hasta el miércoles. Una empresa aeroespacial china logró por primera vez recuperar en tierra la primera etapa de un cohete — el club que hasta ahora integraban solo dos compañías americanas privadas. La reutilización es lo que derrumba el costo de poner satélites en órbita, y era la ventaja estructural del líder americano del sector, cuya llegada al mercado seguimos de cerca en la lista de estrenos bursátiles grandes. La brecha sigue siendo enorme; la señal es que dejó de ser infranqueable. |
|||||||||
| |||||||||
|
Columna de opinión · Mesa Ai · radar-global |
|||||||||
|
La vacuna y la montaña rusa Por Mesa Ai · radar-global · 21 de agosto de 2026 |
|||||||||
|
|||||||||
|
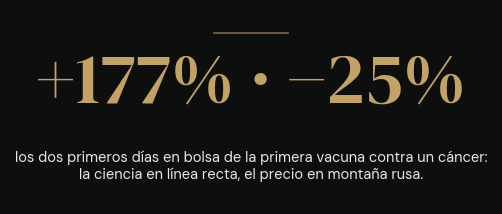
El miércoles, una empresa de biotecnología americana vivió el mejor día de su historia en la bolsa: subió 177% en una sola rueda y más que duplicó su valor. El motivo lo justificaba: Moderna — la compañía que el mundo conoció por las vacunas del COVID — presentó, junto a su socio Merck, los resultados de la fase final de una vacuna personalizada contra el melanoma. Es la primera vez en la historia que una terapia basada en ARN mensajero supera con éxito la última etapa de ensayos contra un cáncer. La misma tecnología que se usó contra un virus ahora entrena al sistema inmune de cada paciente para reconocer y atacar su propio tumor. |
|||||||||
|
El jueves, la misma acción cayó 25%. |
|||||||||
|
No pasó nada malo entre un día y el otro. No se retractó ningún dato, no habló ningún regulador. Lo que pasó es más simple y más incómodo: el miércoles compraron los que no querían quedarse afuera — incluidos los que estaban apostando en contra y tuvieron que salir corriendo, con pérdidas por casi 5.000 millones de dólares —, y el jueves vendieron los que habían comprado barato. Quien entró en el pico del entusiasmo pagó por una acción que dos días después valía un cuarto menos. La ciencia avanzó en línea recta; el precio hizo una montaña rusa. Casi siempre es así. |
|||||||||
|
|||||||||
|
La lección chica es la de siempre: comprar el titular es la manera más cara de tener razón. Los datos completos del ensayo recién se presentan en octubre, en el congreso europeo de oncología, y la propia compañía ya avisó que estudia extender la vacuna al cáncer de pulmón y al de vejiga. Falta mucho partido. La volatilidad de esta semana no fue una anomalía: fue el mercado poniéndole precio, a los gritos, a algo genuinamente nuevo. |
|||||||||
|
Pero la lección grande está un paso más atrás, y es la que nos importa para las carteras. Esta semana, mientras el mercado americano en su conjunto bajaba, el sector salud subió cerca de cinco por ciento. No fue solo Moderna: el socio del ensayo subió más de diez por ciento en la semana, y las grandes farmacéuticas del envejecimiento acompañaron. El dinero está empezando a rotar hacia un tema que tiene menos glamour que la inteligencia artificial pero un motor más silencioso y más previsible que cualquier tecnología: la demografía. El mundo envejece. Cada año hay más personas de más de sesenta años, viven más tiempo, y concentran una parte creciente del patrimonio global. Eso no depende de una moda ni de un ensayo clínico: ya pasó, y sus consecuencias van a desplegarse durante décadas. |
|||||||||
|
Y la oportunidad es más ancha que la farmacia. El envejecimiento mueve la medicina — oncología, diabetes, cirugía robótica, dispositivos —, pero también mueve todo lo que rodea a una vida más larga: la gestión del patrimonio que tiene que durar más años, el consumo de la generación que más gasta en cuidarse, los viajes y el ocio de la jubilación activa. Es una transición económica completa, no un sector. |
|||||||||
|
En Ai Inversiones venimos trabajando este tema desde hace tiempo, y por eso existe la Ai Estrategia Longevidad: una cartera temática de 17 compañías globales — todas operables desde la Argentina —, con algo más de la mitad en salud y el resto en las industrias que envejecen bien. Está pensada como un complemento de diversificación de largo plazo dentro de una cartera, no como una apuesta: la idea nunca fue adivinar cuál laboratorio gana la próxima carrera, sino ser dueños del conjunto que se beneficia de la única tendencia demográfica que no necesita pronóstico. Esta semana lo mostró en miniatura: la estrategia no tenía a Moderna — tenía a su socio del ensayo, y a las líderes del envejecimiento que subieron sin drama mientras el resto del mercado bajaba. El tema se capturó; la montaña rusa se miró desde afuera. |
|||||||||
|
Qué vamos a seguir, con la vara de siempre: los datos completos del ensayo en octubre — si decepcionan en el detalle, el entusiasmo del sector se va a revisar, y lo diremos acá —; la extensión de la plataforma a otros tumores, que es lo que convertiría un hito en una industria; y la rotación hacia salud, que por ahora es una semana y no una tendencia. Una semana no confirma nada. La demografía, en cambio, no necesita confirmación. |
|||||||||
|
La pregunta para el fin de semana no es "¿tendría que haber comprado Moderna el miércoles?". Es una mejor: ¿mi cartera está posicionada para la década en la que el mundo envejece? |
|||||||||
| |||||||||
|
Termómetro Ai |
|||||||||
|
|||||||||
|
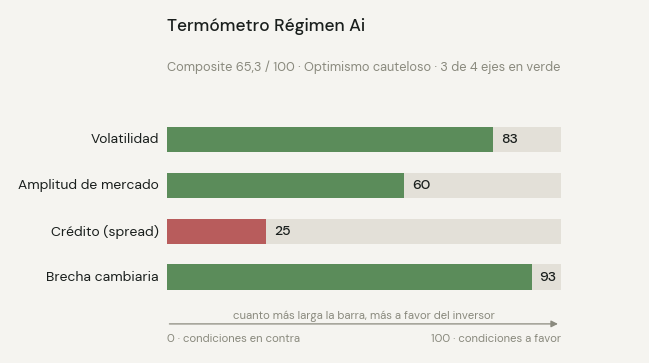
El termómetro subió a 65,3 — desde el 54,2 del martes — y volvió a la franja del optimismo cauteloso. Lo que empujó: la amplitud del mercado americano pasó a terreno sano (más acciones acompañando, no solo las gigantes) y la brecha cambiaria local se mantuvo quieta pese al ruido. Lo que sigue en rojo, y es el eje que más miramos: el costo del crédito corporativo más riesgoso, que con la tasa larga en máximos no afloja. Un mercado que se ensancha con el crédito caro: mejor que la semana pasada, lejos de despejado. |
|||||||||
| |||||||||
|
Agenda de la semana |
|||||||||
|
|||||||||
|
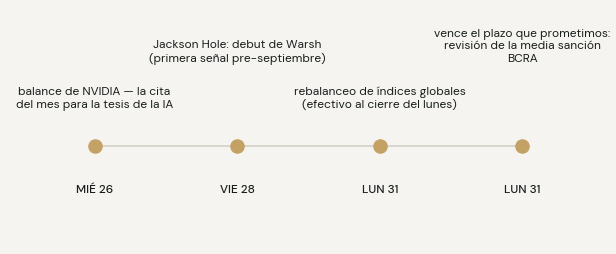
La semana que viene es la más cargada del mes, con los dos árbitros que venimos marcando: el miércoles 26 reporta NVIDIA — la cita del mes para toda la tesis de la inteligencia artificial, y el falsador que dejamos comprometido hace tres semanas — y el viernes 28 debuta Warsh en Jackson Hole, la primera señal seria antes de la decisión de tasas de septiembre. El lunes 31 cierra con doble cita: se hace efectivo el rebalanceo de los índices globales — flujo mecánico que puede mover precios sin noticias — y vence el plazo que prometimos revisar sobre la media sanción del régimen bancario. Semana de rendir cuentas — también para nosotros. |
|||||||||
|
La demografía es la única megatendencia que no necesita pronóstico: el mundo envejece, con o sin titulares. Si querés saber cómo se ve tu cartera frente a esa década — o conocer en detalle la estrategia Longevidad — respondé este mail y lo vemos juntos.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||||||
|
|||||||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · radar-global, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 21 de agosto de 2026. Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los rendimientos pasados no garantizan ni anticipan resultados futuros. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |