|
|||||||||
|
Hola. Hoy traemos una edición especial. La semana pasada, los fondos más grandes del mundo mostraron sus cartas ante el regulador americano — la radiografía trimestral de qué hicieron, no de qué dicen. La leímos completa y la resumimos en tres mapas visuales: un cruce de leyendas sobre la misma acción, la empresa más analizada del planeta partiendo en cuatro a los mejores gestores del mundo, y una ola institucional que nos toca de cerca. Antes, lo urgente del día: la inflación mayorista argentina de julio se publicó hoy — y cuenta una historia distinta a la del IPC. |
|||||||||
|
|||||||||
|
|||||||||
|
|||||||||
| |||||||||
|
Lo que pasó — y lo que define esta semana |
|||||||||
|
|||||||||
|
La fábrica no convalida el rebote del mostrador |
|||||||||
|
|||||||||
|
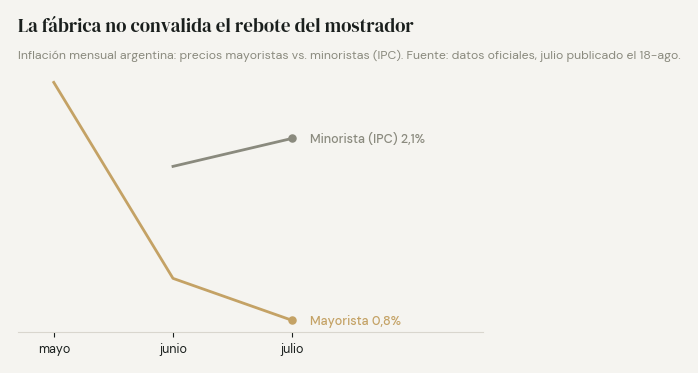
Hoy se publicó el dato mayorista de julio: los precios que las empresas se cobran entre sí subieron 0,8% — el tercer mes seguido de desaceleración (2,5% en mayo, 1,1% en junio) y el registro más bajo del año, con una variación interanual de 31,1%. El detalle habla mejor que el titular: los importados subieron apenas 0,5%, y el rubro de petróleo y gas directamente restó casi un punto entero al índice general. |
|||||||||
|
El contraste importa porque la semana pasada el IPC de julio había contado otra historia: 2,1% mensual, cortando tres meses de baja, y una lectura instalada de que la inflación "dejó de bajar". Los precios mayoristas suelen adelantar al mostrador — son el costo de reposición de lo que después vemos en la góndola. Y lo que dicen hoy es que detrás del rebote minorista no hay una ola de costos empujando: el movimiento de julio luce más de servicios y estacionalidad que de una inflación que vuelve. Si la fábrica sigue en estos niveles, el camino de la desinflación sigue vivo. |
|||||||||
|
Para el ahorrador en pesos, la lectura es concreta: las tasas locales están altas por el ruido político y cambiario — prima de cobertura, el Tesoro renovando cada vez más corto —, y si la inflación que viene se parece más a la fábrica que al mostrador, el premio real por mantener la calma en pesos se agranda. El límite del argumento es claro: este dato es de julio, y la turbulencia cambiaria fue de agosto. El traslado a precios de estas semanas recién va a aparecer en el próximo informe — ahí está el verdadero test de esta historia. |
|||||||||
| |||||||||
|
|||||||||
| |||||||||
|
El pulso de las carteras |
|||||||||
|
Lo que más se movió esta semana entre las posiciones que gestionamos — el movimiento primero, la explicación al lado. |
|||||||||
|
|||||||||
|
Variaciones semanales en dólares, intradía del martes 18 de agosto ~17:15. Las posiciones mencionadas forman parte de carteras administradas; no constituyen recomendación individual. |
|||||||||
| |||||||||
|
El radar fino: cuatro señales que todavía no son titulares |
|||||||||
|
El prospecto que ya nadie va a leer por vos. El regulador local del mercado de capitales volvió obligatorio, desde el 7 de agosto, el carril rápido para los fondos comunes cerrados: emisiones de hasta unos 140 millones de dólares pueden colocarse al público general con un prospecto que el organismo ya no revisa ni aprueba antes — y el emisor ya no puede elegir el camino con revisión previa. Hoy casi no hay producto usando esa ventana, así que el riesgo es prospectivo, no actual. Pero la señal es clara: la infraestructura para que el ahorro minorista financie proyectos productivos se está armando antes de que lleguen los productos — y cuando lleguen, la letra chica la va a leer tu asesor, no el regulador. |
|||||||||
|
El tubo que el relato no mira. Todo el mercado lee el conflicto del estrecho como viento de cola para la energía. El mayor fabricante de tubos de la región contó otra cosa en su propio balance: la perforación internacional cayó y los conflictos le frenaron actividad en Irak, Kuwait y Qatar — lo que está sosteniendo su volumen es la Argentina y su shale. El papel subió más de 7% esta semana igual, arrastrado por el sector. Cuando el precio sube por el relato mientras la micro avisa lo contrario, la divergencia es la señal. |
|||||||||
|
El número que compite contra todo lo demás. La tasa real americana a 10 años — lo que rinde el bono descontada la inflación esperada — está en 2,41%, más de dos desvíos por encima de su promedio del último año. Es el costo del dinero verdadero en zona extrema: cada activo de riesgo del mundo, de las acciones tecnológicas a los bonos emergentes, compite hoy contra ese rendimiento sin riesgo. Mientras ese número no afloje, la gravedad que venimos describiendo hace tres semanas sigue puesta. |
|||||||||
|
Treinta años de estabilidad para renovar una vía. El régimen de incentivos para grandes inversiones se abrió hoy — decreto publicado esta mañana en el Boletín Oficial — a la renovación de vías ferroviarias sobre infraestructura existente: obras desde 200 millones de dólares pueden pedir treinta años de estabilidad fiscal, cambiaria y aduanera. La letra excluye el mantenimiento: es para renovar, no para parchar. El canal hacia las carteras es indirecto pero concreto: cemento, acero y materiales locales son los insumos de cualquier obra que use esa ventana. |
|||||||||
| |||||||||
|
Columna de opinión · Mesa Ai · brujula-macro |
|||||||||
|
Especial 13F: las cartas sobre la mesa Por Mesa Ai · brujula-macro · 18 de agosto de 2026 |
|||||||||
|
|||||||||
|
La semana pasada venció el plazo que tienen los grandes fondos del mundo para mostrarle sus cartas al regulador americano. Cuatro veces por año, todo gestor que administra más de 100 millones de dólares está obligado a publicar qué acciones tenía al cierre del trimestre. Es el documento más honesto que produce la industria financiera: no son entrevistas, ni pronósticos, ni libros de autoayuda bursátil — son posiciones reales, con dinero real, firmadas ante un organismo público. |
|||||||||
|
Una aclaración antes de leer el mapa, porque sin ella el mapa engaña: la foto es al 30 de junio y se publica 45 días después. Todo lo que sigue puede haber cambiado. Estos documentos se leen como se lee un mapa — para entender el territorio —, no como un GPS que dice dónde está cada uno hoy. |
|||||||||
|
Dicho eso, el trimestre dejó tres postales que valen la pena. |
|||||||||
|
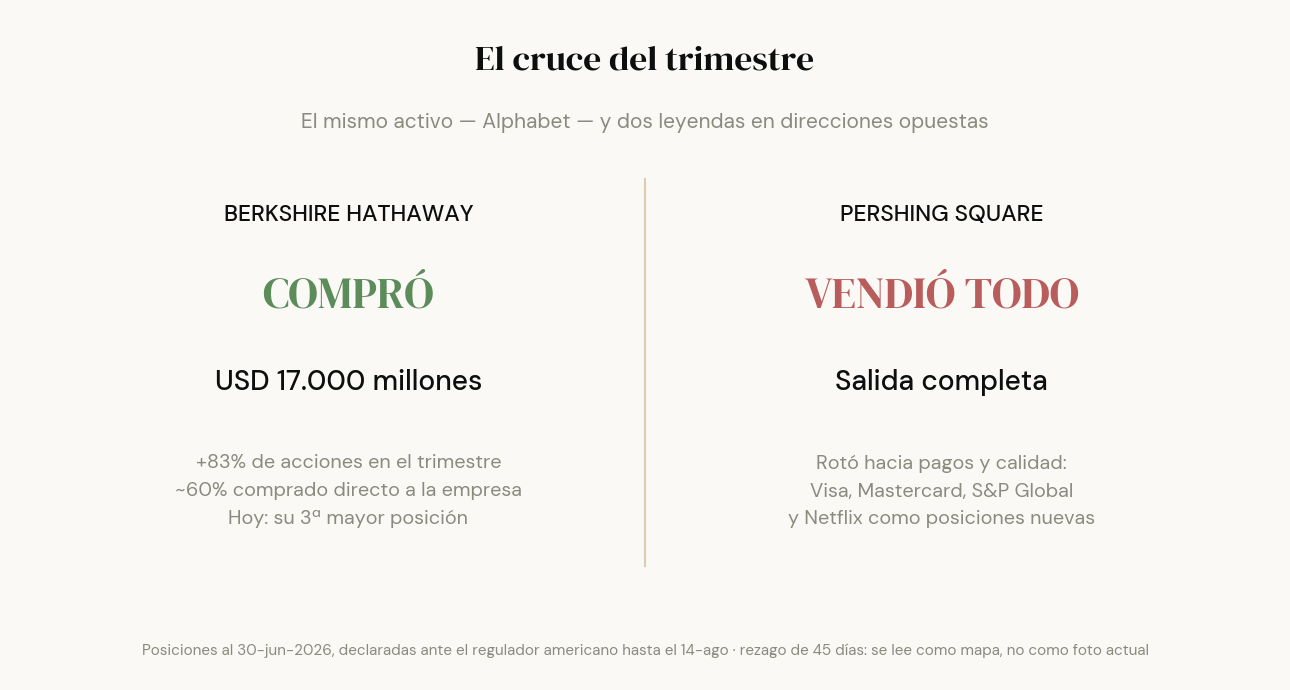
La primera es un cruce de leyendas. Berkshire Hathaway — el vehículo de Warren Buffett, famoso por décadas de distancia con la tecnología — compró 17.000 millones de dólares de Alphabet, la dueña de Google: aumentó su tenencia un 83% en un solo trimestre y la convirtió en una de sus tres mayores posiciones. El detalle fino: cerca del 60% de esa compra no pasó por el mercado — fue una colocación privada, negociada directamente con la empresa. En la misma ventana de tiempo, Pershing Square — el fondo de Bill Ackman — vendió hasta la última acción de Alphabet que tenía. ¿Se volvió pesimista con la tecnología? No: usó ese dinero para agrandar Microsoft y Meta, y estrenó posiciones en Visa, Mastercard, S&P Global y Netflix. Leído completo, el cruce no es una pelea entre optimistas y pesimistas: es una discusión entre dos de los inversores más exitosos de la historia sobre quién va a ganar la carrera de la inteligencia artificial. Sobre el si, están de acuerdo. |
|||||||||
|
|||||||||
|
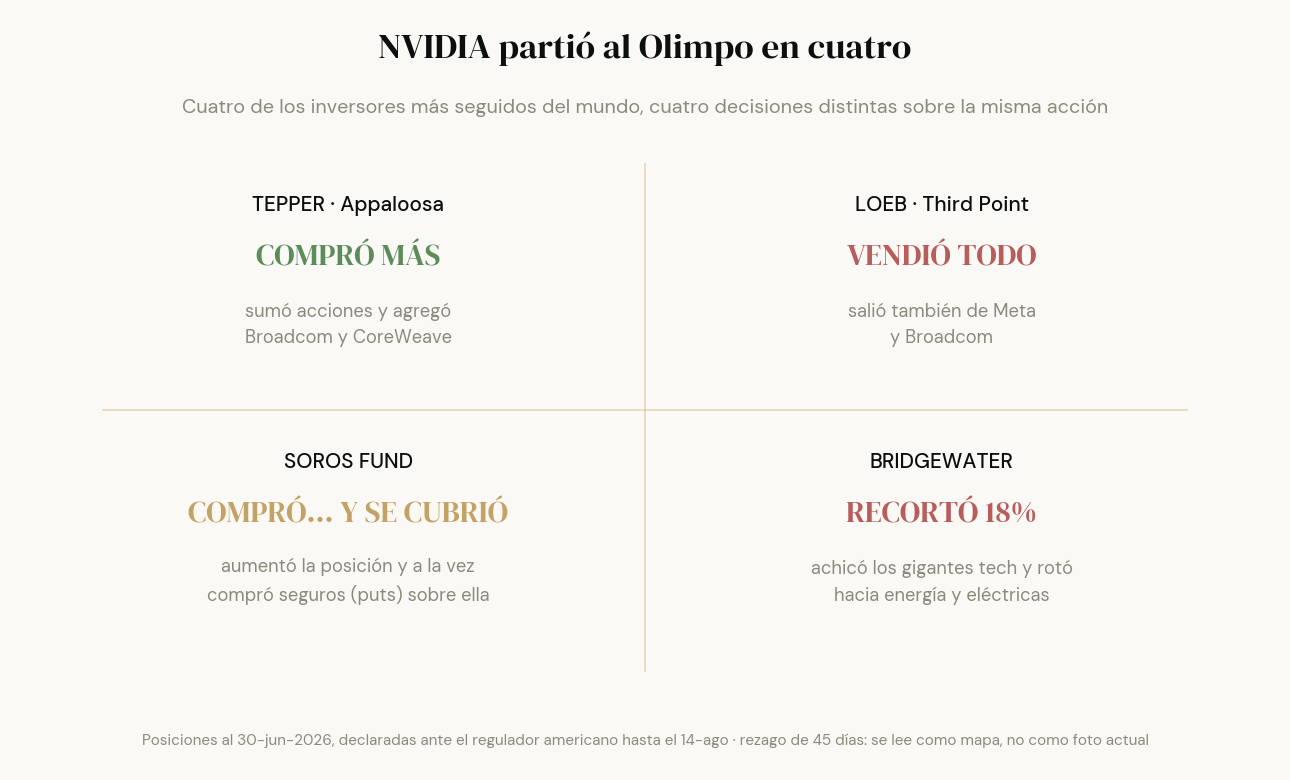
La segunda postal es más incómoda: la acción más analizada del planeta partió al Olimpo en cuatro. Sobre NVIDIA — la empresa que fabrica los cerebros de la inteligencia artificial — David Tepper compró más y sumó a sus proveedores vecinos; Dan Loeb vendió todo; el fondo de la familia Soros aumentó la posición y, a la vez, compró seguros contra su caída; y Bridgewater, uno de los fondos institucionales más grandes del mundo, la recortó un 18% y rotó hacia energía y eléctricas. Cuatro de los gestores más seguidos del mundo, con acceso a los mismos datos y a los mejores equipos de análisis que el dinero puede pagar, llegaron a cuatro conclusiones distintas sobre el mismo papel. La empresa presenta resultados el miércoles 26 — el primer examen para las cuatro tesis. |
|||||||||
|
|||||||||
|
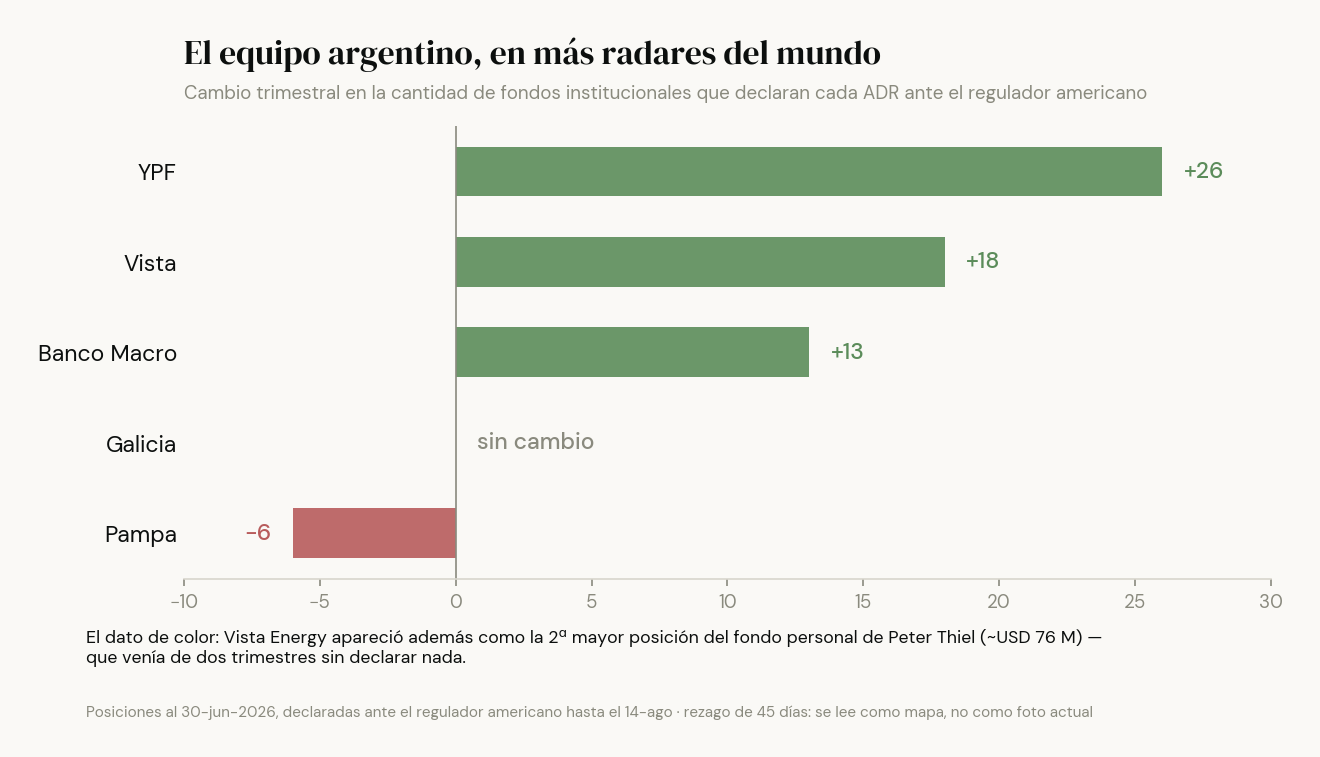
La tercera postal nos toca de cerca. Entre los papeles argentinos que cotizan en Nueva York, el trimestre mostró una ola de entrada institucional: la petrolera de bandera sumó 26 fondos declarantes nuevos, y los bancos también engordaron su lista. El nombre propio que acompaña sorprende: Vista Energy apareció como la segunda mayor posición del fondo personal de Peter Thiel — que venía de dos trimestres sin declarar nada. La honestidad obliga al mismo caveat de siempre, ahora con más razón: esas posiciones son de antes de la turbulencia de agosto. La declaración del trimestre que viene, en noviembre, va a contar si el dinero institucional atravesó el ruido político y cambiario de estas semanas o si era un pasajero de verano. |
|||||||||
|
|||||||||
|
Hay una cuarta postal, más chica, que dice mucho: Michael Burry — el inversor que anticipó la crisis de 2008 y terminó retratado en el cine — este trimestre no presentó nada. Cerró su fondo meses atrás. El hombre que le ganó a la burbuja más famosa del siglo decidió retirarse de la cancha. |
|||||||||
|
|||||||||
|
¿Y qué hace un inversor patrimonial con todo esto? Lo contrario de lo que sugiere el instinto. El instinto dice: "copiá al genio". Pero el mapa muestra que los genios se contradicen entre sí — sobre NVIDIA hay cuatro respuestas, sobre Alphabet hay dos, y uno de los mejores directamente se levantó de la mesa. Si los mejores del mundo no se ponen de acuerdo, el problema de "elegir a quién copiar" es tan difícil como el problema original. Lo que sí dejan estos documentos es un mapa de temas: la inteligencia artificial sigue siendo LA discusión — ya no sobre si es real, sino sobre quién la captura —; la energía volvió a las carteras grandes; y la Argentina, con todo su ruido, entró en radares donde hace dos años no existía. Sobre ese mapa, cada cartera se construye con un proceso propio — perfil, horizonte, diversificación — y no con la ilusión de espiar la tarea del mejor de la clase. |
|||||||||
| |||||||||
|
Péndulo Ai |
|||||||||
|
|||||||||
|
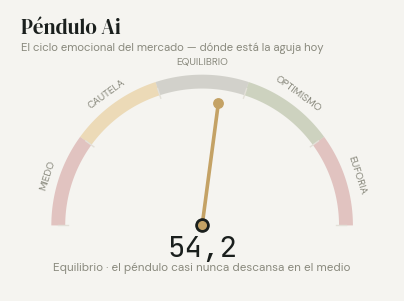
El péndulo marca 54,2 — prácticamente donde lo dejamos el viernes, quieto en la franja del equilibrio. Lo que sostiene: la volatilidad todavía baja y la brecha cambiaria estable. Lo que resta, sin cambios: la amplitud del mercado americano — pocas acciones sosteniendo los índices — y el costo del crédito corporativo más riesgoso. Un mercado en equilibrio con la aguja apenas inclinada al optimismo: ni para festejar ni para esconderse. |
|||||||||
| |||||||||
|
Agenda de la semana |
|||||||||
|
|||||||||
|
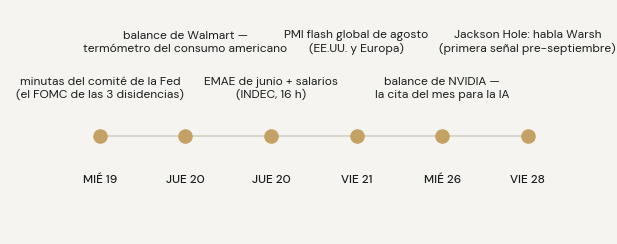
Semana de señales más que de datos duros: mañana se publican las minutas de la reunión de la Fed que tuvo tres votos pidiendo subir las tasas — la letra chica de esa discusión mueve mercados. El jueves, doble lectura de consumo y actividad: el balance de Walmart como termómetro del consumidor americano y el EMAE de junio del lado argentino. Y la semana que viene, el doblete del mes: el balance de NVIDIA el miércoles 26 — el falsador que dejamos comprometido — y el discurso de Warsh en Jackson Hole el viernes 28, la primera señal seria antes de la decisión de septiembre — donde la pausa es el escenario base y una suba todavía cotiza cerca de un tercio, con el recorte fuera de la mesa. |
|||||||||
|
Los grandes fondos mostraron sus cartas — y ni ellos se ponen de acuerdo. Lo que sí funciona es un proceso propio: perfil, horizonte y una cartera construida para atravesar la incertidumbre, no para adivinarla. Si querés revisar la tuya con ese lente, respondé este mail y lo vemos juntos.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||||||
|
|||||||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · brujula-macro, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 18 de agosto de 2026. Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |