|
|||||||||
|
Hola. Hola. La semana arrancó movida en dos frentes que parecen lejanos pero terminan en el mismo lugar: el precio del dinero. El petróleo saltó con fuerza por el estancamiento con Irán y volvió a presionar las tasas americanas — justo cuando mañana se publica la inflación de julio, con el mercado partido exactamente al medio sobre el próximo paso de la Reserva Federal. Mientras tanto, la columna de hoy mira otra cosa: el mapa global de una rebelión silenciosa contra la infraestructura de la inteligencia artificial — y por qué ese mapa le importa a la Argentina más de lo que parece. |
|||||||||
|
|||||||||
|
|||||||||
|
|||||||||
| |||||||||
|
Lo que pasó — y lo que define esta semana |
|||||||||
|
|||||||||
|
La anestesia duró un fin de semana |
|||||||||
|
|||||||||
|
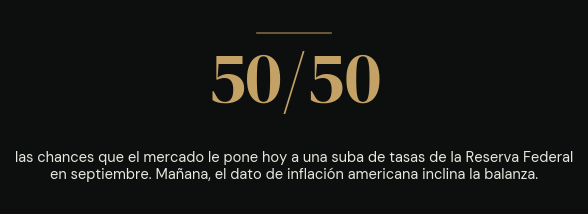
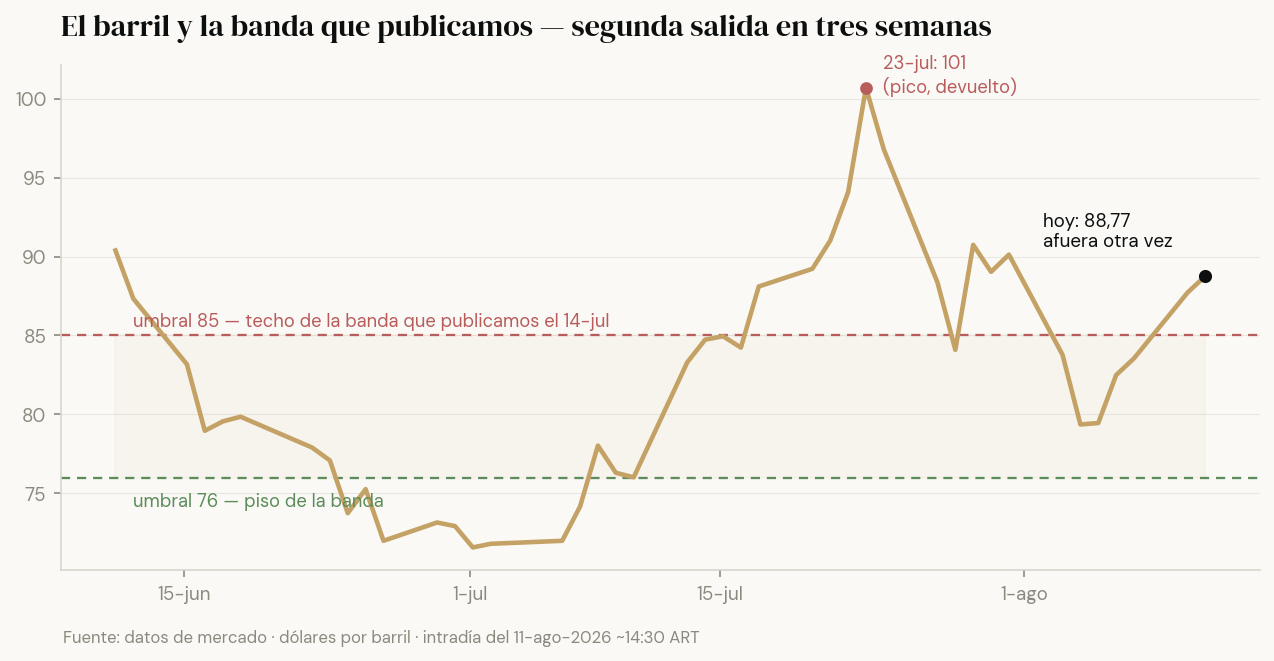
El viernes contamos que el mercado había festejado el dato débil de empleo porque alejaba la amenaza de una suba de tasas. Duró un fin de semana: el lunes el petróleo saltó más de 5% — las negociaciones entre Washington y Teherán están estancadas, el Estrecho de Ormuz sigue cerrado y la Casa Blanca dice estar "solo semi-negociando" — y un barril más caro es presión inflacionaria fresca. Los rendimientos del Tesoro volvieron a subir, y la probabilidad de una suba de la Fed en septiembre, que el empleo había bajado, volvió a subir hasta quedar en un empate técnico: 50 y 50. |
|||||||||
|
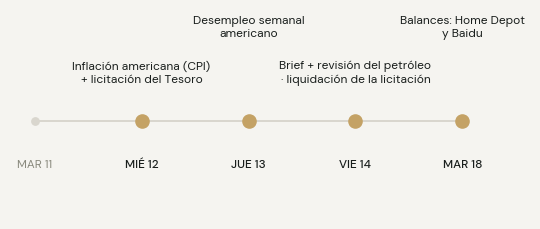
Mañana a las 9:30 de la mañana, hora argentina, se publica la inflación americana de julio — el consenso espera 3,4% interanual. Con el mercado partido al medio, pocas veces un dato mensual tuvo tanto poder de definición: un número frío mantiene la pausa; uno caliente, con el petróleo empujando, puede convertir el empate en suba. La gravedad que venimos describiendo desde el martes pasado no se movió — y esta semana decide si aprieta. |
|||||||||
|
Una nota de honestidad sobre nuestra banda de 76-85 para el barril: quedó corta — es la segunda salida en tres semanas, y el viernes pasado estábamos por cerrar el seguimiento como "pico devuelto". El mercado nos corrigió en 48 horas. Este viernes publicamos la revisión completa: qué sostiene el precio, qué banda describe mejor el régimen actual, y qué tendría que pasar para volver a la anterior. |
|||||||||
| |||||||||
|
|||||||||
| |||||||||
|
El pulso de las carteras |
|||||||||
|
Lo que más se movió esta semana entre las posiciones que gestionamos — el movimiento primero, la explicación al lado. |
|||||||||
|
|||||||||
|
Variaciones semanales en dólares, intradía del martes 11 de agosto ~14:30. Las posiciones mencionadas forman parte de carteras administradas; no constituyen recomendación individual. |
|||||||||
| |||||||||
|
La semana local: seis bajas, un corte y una licitación |
|||||||||
|
El mercado argentino llegó al lunes golpeado — seis ruedas seguidas de baja para las acciones — y cortó la racha impulsado por buenos balances locales, aunque con el riesgo país subiendo a 465 puntos y los bonos largos en dólares todavía flojos. Las curvas en pesos mostraron subas generalizadas y el Banco Central siguió comprando dólares, en una rueda que dejó una foto mixta: precios defensivos, macro ordenada. |
|||||||||
|
Mañana miércoles el Tesoro vuelve a licitar — la prueba quincenal de que el programa financiero renueva sus vencimientos sin sobresaltos. En las últimas licitaciones el mercado convalidó y sobró; con la volatilidad electoral de estas semanas, el resultado de mañana vale como termómetro de confianza doméstica, el mismo día en que la inflación americana mueve el tablero global. Miércoles doble, como pocas veces. |
|||||||||
| |||||||||
|
El radar fino: cuatro señales que todavía no son titulares |
|||||||||
|
Apple, en el fuego cruzado de los aranceles. El arancel del 10% que analizamos hace dos semanas no alcanza solo a la Argentina: rige para los 60 países investigados — incluidos aquellos donde se ensambla casi todo iPhone y Mac del mundo. La respuesta de la compañía es geográfica: espera que la mayoría de los iPhones vendidos en Estados Unidos salgan de India hacia fin de este año, aunque producir ahí cuesta entre 5% y 8% más. La señal fina para el inversor: las cadenas de suministro se están redibujando por política comercial, no por eficiencia — el mismo patrón que la columna de hoy describe con los centros de datos. Los costos de ese rediseño, tarde o temprano, aparecen en los márgenes — o en los precios. |
|||||||||
|
Taiwán ensaya quedarse sin internet. En sus ejercicios militares anuales, Taiwán redujo a propósito la velocidad del internet móvil en parte de la isla, dejando solo servicios básicos, para simular un ataque — una lección tomada de Ucrania. Además apunta a fabricar 100.000 drones por mes hacia 2030. La señal para las carteras: la cadena de suministro tecnológica global sigue teniendo su eslabón más crítico en el lugar geopolíticamente más tenso del planeta — un riesgo que no se ve en los precios hasta que se ve. |
|||||||||
|
El financiamiento local marca su mejor semestre en tres. Las emisiones de deuda corporativa argentina cerraron el primer semestre con la mayor cantidad de operaciones desde fines de 2024, con los instrumentos en dólares a la cabeza y las emisiones de empresas medianas ganando lugar. Traducción: el mercado de capitales local está financiando empresas de nuevo — la infraestructura financiera que una economía necesita para crecer se está reconstruyendo, licitación a licitación. |
|||||||||
|
La fecha nueva del calendario: 26 de agosto. El fabricante de chips más grande del mundo reporta su balance a fin de mes — el falsador que dejamos comprometido en la columna de la semana pasada: si el gasto gigante de todos en inteligencia artificial no aparece como ingreso del que vende la infraestructura, el círculo tiene una fuga. Dos semanas para el dato que puede validar — o incomodar — la tesis entera del momento. |
|||||||||
| |||||||||
|
Termómetro Ai |
|||||||||
|
|||||||||
|
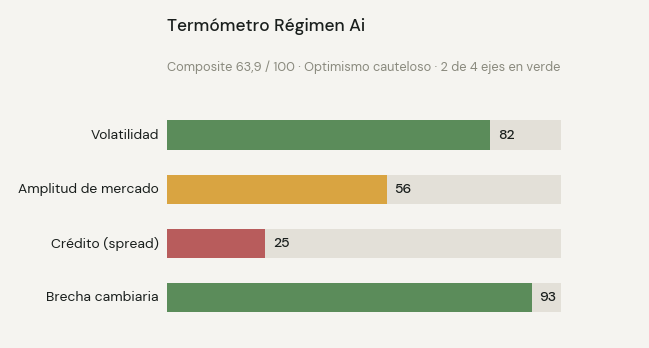
El termómetro marca 63,9 — un escalón arriba del viernes, firme en la franja del optimismo cauteloso. Lo que sostiene: la volatilidad todavía baja (aunque despertó con el petróleo) y la brecha cambiaria estable cerca del 3%. Lo que resta, igual que la semana pasada: la amplitud del mercado americano y el costo del crédito corporativo más riesgoso — el eje que más nos importa vigilar si la discusión de tasas se pone áspera. |
|||||||||
| |||||||||
|
Agenda de la semana |
|||||||||
|
|||||||||
|
Novedad pedida por ustedes: la agenda suma desde hoy los balances relevantes de la semana — esta viene liviana (Home Depot y Baidu, el martes 18), pero el 26 llega el plato fuerte del que hablamos arriba. |
|||||||||
| |||||||||
|
Columna de opinión · Mesa Ai · brujula-macro |
|||||||||
|
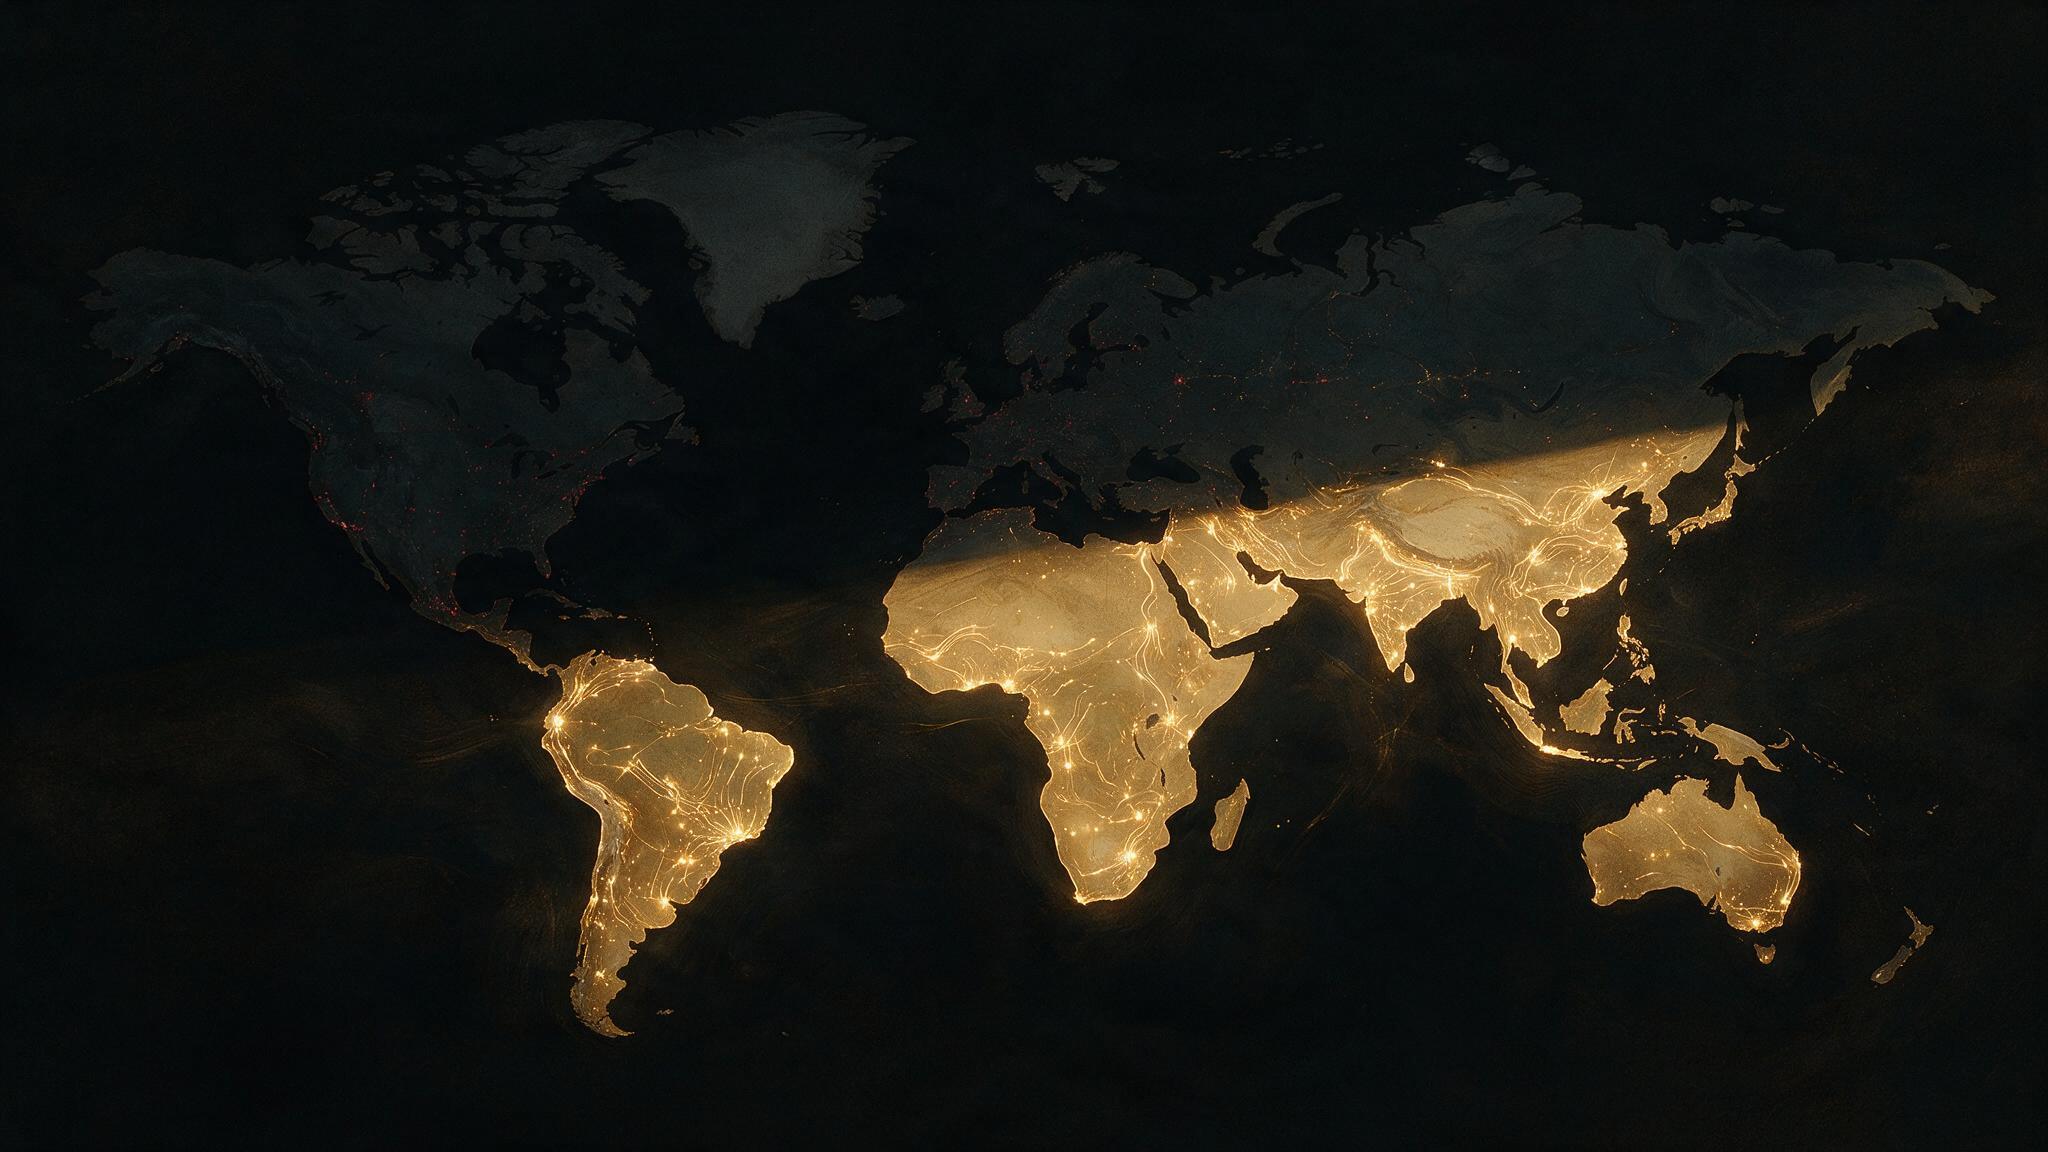
La rebelión desigual Por Mesa Ai · brujula-macro · 11 de agosto de 2026 |
|||||||||
|
|||||||||
|
En noviembre, Estados Unidos vota sus elecciones de medio término. Y entre los temas que están definiendo campañas no aparecen solo los de siempre — la economía, la inmigración. Apareció uno nuevo, que hace dos años no existía: los centros de datos. Las instalaciones gigantes donde vive la inteligencia artificial se volvieron un problema político, y siete de cada diez americanos dicen que no quieren uno cerca de su casa. |
|||||||||
|
La rebelión ya dejó de ser encuesta. En julio, la gobernadora de Nueva York firmó una orden que pausa por un año los permisos ambientales para centros de datos grandes. En junio, una ciudad de California votó prohibirlos directamente — con el 86% de los votos. En Canadá, la séptima ciudad del país votó frenar los nuevos por un año. Y la cuenta agregada impresiona: solo en el primer trimestre del año, 75 proyectos por unos 130.000 millones de dólares quedaron demorados o bloqueados por oposición local. Los motivos son concretos: un centro de datos grande consume la electricidad de una ciudad y millones de litros de agua por día, y compite por las dos cosas con los vecinos. |
|||||||||
|
Ahora, la parte del cuadro que casi nadie cuenta: esa rebelión es un fenómeno de la mitad rica del mundo. Las encuestas globales muestran el doble de entusiasmo con la inteligencia artificial en Asia y América Latina que en Norteamérica. Y el Banco Mundial le puso números a la razón la semana pasada, en su informe anual de desarrollo: la automatización amenaza más del 14% del empleo en las economías avanzadas — pero apenas el 4,5% en países como los nuestros, donde hay menos abogados, analistas y programadores por habitante y más trabajo que la tecnología no reemplaza sino que potencia. Para el mundo rico, la inteligencia artificial compite con su clase media profesional. Para el mundo en desarrollo, promete productividad justo donde falta. La rebelión es desigual porque el impacto es desigual. |
|||||||||
|
¿Y quién tiene razón sobre el empleo? Los datos americanos, por ahora, dicen algo incómodo para los dos bandos. En el promedio, el pánico no se valida: el empleo en las ocupaciones más expuestas a la inteligencia artificial cayó apenas 0,2% en el último año. Pero el detalle generacional es otra historia: entre los trabajadores de 22 a 25 años en esas mismas ocupaciones, la caída es del 4,3%, y acumula casi tres años seguidos de contracción. El promedio aguanta; la puerta de entrada se angostó. El enojo de los jóvenes — que las encuestas miden creciendo — no es irracional: es exactamente lo que sus números muestran. |
|||||||||
|
La tentación, mirando este mapa desde Buenos Aires, es sacar una conclusión cómoda: si el Norte le pone frenos a la infraestructura, el capital se mudará a donde lo reciban bien — y nosotros estamos del lado receptivo de la brecha. Conviene resistir la tentación, porque el capital no lee encuestas: lee energía firme, fibra y seguridad jurídica. Y la protesta viaja con las obras — India tiene el doble de entusiasmo que Estados Unidos, y aun así el centro de datos de 15.000 millones de dólares que se construye sobre su costa este ya enfrenta causas judiciales por el agua. |
|||||||||
|
|||||||||
|
Lo que sí es real es la redistribución en el margen — y ya tiene nombres propios, todos cerca nuestro: Chile consiguió la primera región de nube de un gigante americano en el vecindario, con 4.000 millones de dólares comprometidos; Brasil y México suman anuncios. ¿Y Argentina? Tiene la energía sobrante en el sur, tiene un régimen de incentivos diseñado para esto, y no tiene, todavía, un solo proyecto de gran escala confirmado. La ventana existe. Por ahora, la miramos desde afuera. |
|||||||||
|
Qué vamos a seguir, con la vara de siempre: anuncios confirmados — no promesas — de infraestructura de gran escala en Argentina, contra los que sumen Chile y Brasil; las elecciones americanas de noviembre, porque si el freno local escala a regla federal, el margen que se redistribuye crece; y los datos de empleo joven americano — si ese 4,3% se derrama hacia el promedio, la historia global de la inteligencia artificial deja de ser una discusión de productividad y pasa a ser una de empleo, y los mercados la van a leer con otra cara. |
|||||||||
|
Para el inversor patrimonial, la buena noticia es que no hace falta adivinar la geografía. Las carteras capturan esta infraestructura a través de las empresas que la construyen y la facturan, se instale donde se instale. El mapa le importa, sobre todo, al país. Y por eso lo contamos: porque la próxima década de esta tecnología no se va a definir solo en los laboratorios — se va a definir en los concejos municipales que digan que sí o que no. |
|||||||||
|
Semana de definiciones: el dato de inflación de mañana puede inclinar a la Reserva Federal, y el petróleo volvió a moverse. Una cartera bien construida no depende de adivinar ninguna de las dos cosas. Si querés revisar cómo está parada la tuya frente a este escenario, respondé este mail y lo vemos juntos.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||||||
|
|||||||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · brujula-macro, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 11 de agosto de 2026. Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |