|
|||||||||
|
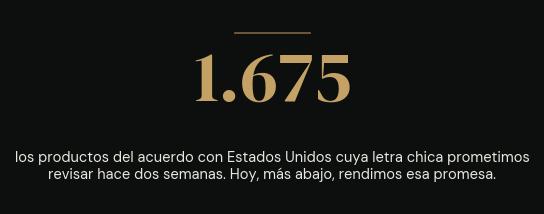
Hola. Hola. El viernes pasó algo que solo los mercados saben hacer: el peor dato de empleo americano en meses y la bolsa cerrando arriba, el mismo día — la columna de hoy desarma esa paradoja. Pero la semana fue mucho más que un dato: arrancó una negociación en Venezuela que los inversores harían bien en seguir, Medio Oriente firmó un pacto de defensa que junta ejércitos, petrodólares y un arsenal nuclear, y en el Congreso argentino hubo una votación que importa. Además, rendimos dos promesas que dejamos publicadas: la letra chica del arancel del 10% y el seguimiento del petróleo. |
|||||||||
|
|||||||||
|
|||||||||
|
|||||||||
|
Lo que pasó esta semana |
|||||||||
|
|||||||||
|
La paradoja del viernes, en dos párrafos |
|||||||||
|
|||||||||
|
El informe de julio mostró una destrucción neta de 23.000 empleos — el consenso esperaba una creación cercana a los 80.000 — y las cifras de mayo y junio se corrigieron 103.000 puestos hacia abajo entre ambas. Wall Street, lejos de asustarse, cerró en su mejor nivel: en la cabeza del mercado, un empleo más frío le saca presión a una Reserva Federal que venía amagando con subir la tasa. |
|||||||||
|
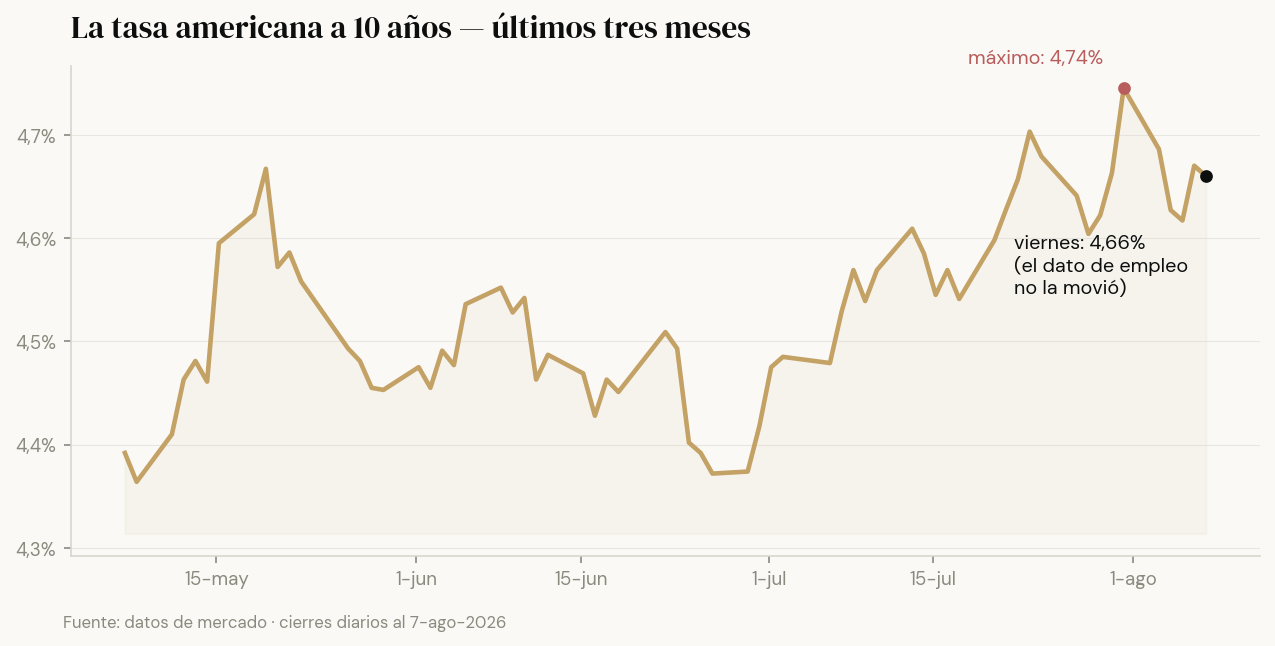
El gráfico cuenta el matiz que casi nadie miró: el bono a 10 años se hundió a la mañana con el dato y terminó la rueda casi donde había empezado. Las acciones compraron alivio; la tasa larga no convalidó nada todavía. De esa diferencia — y de por qué define lo que viene — se ocupa la columna de hoy, al final de este correo. |
|||||||||
|
Venezuela: la negociación que el mercado empieza a mirar de reojo |
|||||||||
|
Esta semana arrancó en Caracas una negociación formal de transición entre el oficialismo y parte de la oposición, con Washington como facilitador declarado — el primer cara a cara fue el jueves. El proceso apunta a reconstruir las instituciones, definir un calendario electoral hacia 2027 o 2028, y resolver quién puede hablar legalmente en nombre del país. Un dato político que importa: la dirigente opositora más popular no está sentada a la mesa, aunque dijo que no será un obstáculo. |
|||||||||
|
¿Por qué le dedicamos espacio en un correo de inversiones? Por los activos. Venezuela tiene una deuda soberana en default desde hace más de una década, una petrolera estatal con filiales y litigios millonarios en el exterior, y un problema previo a cualquier reconstrucción: los mercados no saben quién representa legalmente al Estado venezolano. Sin esa definición, no hay acuerdo financiable — y las grandes inversiones prometidas para su sector petrolero están frenadas exactamente ahí. |
|||||||||
|
Nuestra lectura, con el escepticismo que el caso exige: procesos como este fracasaron una docena de veces en poco más de una década, y esa es la posición por defecto. Pero si esta vez avanza, se trata de una de las reaperturas de mercado más grandes de la región en décadas — deuda, energía, infraestructura, todo a precio de expediente judicial. No es una recomendación: es un expediente que entra hoy a nuestra carpeta de seguimiento, con la misma vara de fechas y rendiciones que el resto. |
|||||||||
|
|||||||||
|
|||||||||
|
El pulso de las carteras |
|||||||||
|
Lo que más se movió esta semana entre las posiciones que gestionamos — el movimiento primero, la explicación al lado. Esta semana el libro tuvo las dos caras: dos posiciones globales muy arriba y el sector bancario local golpeado. |
|||||||||
|
|||||||||
|
Variaciones semanales en dólares al cierre del viernes 7 de agosto. Las posiciones mencionadas forman parte de carteras administradas; no constituyen recomendación individual. |
|||||||||
|
La semana local: una votación que importa y un mercado pesado |
|||||||||
|
El Senado dio media sanción, por 37 votos a 33, a una versión acotada de la ley de protección de la propiedad privada — ahora gira a Diputados: condiciones más exigentes para las expropiaciones estatales y desalojos más rápidos ante ocupaciones ilegales. Quedaron afuera, retirados durante el debate, los capítulos sobre tierras en manos extranjeras y manejo del fuego. Para el inversor, la señal relevante no es el articulado: es que el oficialismo volvió a juntar los votos en la cámara donde menos los tiene. |
|||||||||
|
El mercado local, mientras tanto, cerró la semana pesado: las acciones argentinas cayeron 1,6% en dólares el jueves con los bancos como el sector más castigado, y los bonos largos en dólares retrocedieron alrededor del 1%. El dólar financiero quedó en torno a los $1.528, con la brecha estable cerca del 3%. La lectura de la mesa: ruido electoral sobre una macro que, por ahora, no se movió de su lugar. |
|||||||||
|
El radar fino: cuatro señales que todavía no son titulares |
|||||||||
|
El pacto que el petróleo ignoró. Arabia Saudita, Turquía y Pakistán firmaron este viernes en La Meca un acuerdo de defensa mutua: un ataque a uno se considera un ataque a los tres. Junta al segundo ejército de la OTAN, al único arsenal nuclear del mundo musulmán y al mayor exportador de petróleo del planeta. La señal fina no es el pacto — es que el barril ni se movió: sigue adentro de nuestra banda, como contamos arriba. Cuando una noticia de ese tamaño no mueve el precio, es que el mercado ya la tenía leída: el acuerdo formaliza y amplía uno bilateral que existía desde el año pasado. |
|||||||||
|
Colombia gira, y la región con ella. Asumió este viernes el nuevo presidente colombiano, con un programa de seguridad, recorte del gasto y alineamiento con Washington. El presidente argentino asistió a la asunción y mantuvo una reunión bilateral. Es el tercer reordenamiento político de la región en meses en la misma dirección — y el mapa comercial sudamericano se está redibujando con él. |
|||||||||
|
Misiles en el Pacífico Sur. Dieciocho cancilleres de naciones del Pacífico intentaron — y no lograron — acordar una declaración conjunta sobre los ensayos chinos de misiles con capacidad nuclear cerca de sus aguas: dos países alineados con Beijing se negaron a firmar. La señal fina: la disputa de las potencias ya divide hasta a los bloques más chicos. El mundo de bloques que venimos describiendo no es un pronóstico — está pasando, isla por isla. |
|||||||||
|
El dólar que espera el mercado argentino. Entre las expectativas relevadas esta semana quedó un número para anotar: la mediana proyecta un dólar mayorista de $1.652 para diciembre — una depreciación de 14,1% interanual, sin salto brusco en el medio. Es la foto de un mercado que espera goteo administrado, no corrección. Contra ese telón, la volatilidad de estas semanas en acciones y bonos locales es electoral, no cambiaria. |
|||||||||
|
Termómetro Ai |
|||||||||
|
|||||||||
|
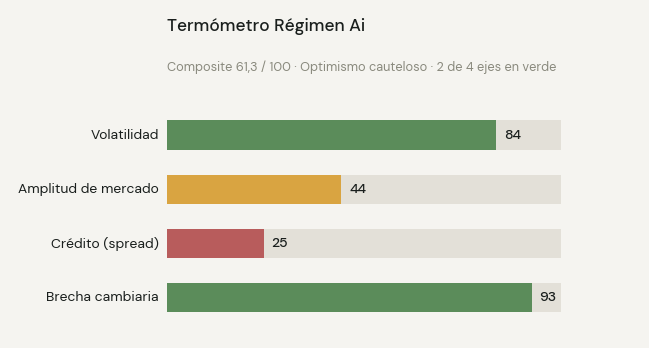
El termómetro marca 61,3 — desde el 63,4 del viernes pasado, un escalón abajo pero firme en la franja del optimismo cauteloso. Lo que sostiene: la volatilidad sigue replegada (el índice del miedo en 14,9) y la brecha cambiaria estable cerca del 3%. Lo que resta: la amplitud del mercado americano — el índice hace máximos con pocas piernas — y el costo del crédito corporativo más riesgoso, que sigue siendo el eje más tenso del tablero. Un récord con estos dos ejes flojos es un récord que conviene mirar con el cinturón puesto. |
|||||||||
|
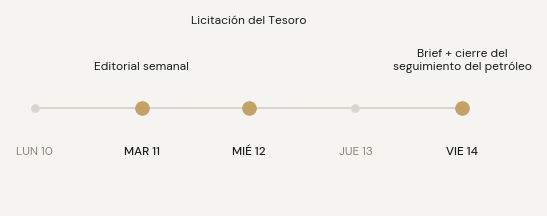
Agenda de la semana |
|||||||||
|
|||||||||
|
Columna de opinión · Mesa Ai · radar-global |
|||||||||
|
A veces los malos datos son buenas noticias Por Mesa Ai · radar-global · 7 de agosto de 2026 |
|||||||||
|
|||||||||
|
El viernes a las 9:30 de la mañana, hora argentina, se publicó el peor dato de empleo de Estados Unidos en meses. A la hora del cierre, el S&P 500 marcaba un nuevo máximo histórico. Entre esas dos puntas hay una lógica que vale la pena desarmar — porque explica cómo piensa el mercado hoy, y también dónde está su límite. |
|||||||||
|
El dato, primero. La economía americana destruyó 23.000 puestos de trabajo en julio, cuando se esperaba una creación en torno a los 80.000. Es la primera caída en meses. Y el informe traía un segundo golpe, menos visible pero más importante: los números de mayo y junio se corrigieron a la baja en 103.000 puestos combinados. El enfriamiento no empezó ayer — venía de antes, y recién ahora aparece completo en la estadística. |
|||||||||
|
Hasta la buena noticia del informe era mala mirada de cerca. La tasa de desempleo bajó de 4,2% a 4,1%, pero por la razón equivocada: la participación laboral — la porción de la población que trabaja o busca trabajo — cayó al nivel más bajo desde principios de 2021. El desempleo no bajó porque haya más gente empleada; bajó porque hay gente que dejó de buscar. |
|||||||||
|
¿Y por qué festejó la bolsa? Por la aritmética que describimos el martes en estas mismas páginas. Si la tasa de interés es la gravedad que ordena el precio de todos los activos, un mercado laboral que se enfría le quita presión a una Reserva Federal que venía con el dedo en el gatillo de la suba — hace apenas una semana, una parte del mercado temía que el próximo movimiento fuera hacia arriba. La lectura del viernes fue directa: con este empleo, esa suba se aleja. Malas noticias para la economía, buenas noticias para los precios. El S&P cerró en 7.757 puntos, arriba 0,6%, y las tecnológicas subieron todavía más. |
|||||||||
|
Ahora, el matiz que casi nadie miró — y que para nosotros es el corazón de la jornada. La tasa larga no acompañó el festejo. El bono americano a 10 años cayó a la mañana, cuando salió el dato, y devolvió la mayor parte durante el día: cerró en 4,66%, prácticamente donde había cerrado el jueves. El bono a 30 años ni se movió: sigue en 5,21%, la zona más alta desde 2007 que describimos el martes. Lo que el mercado compró el viernes fue la expectativa de que la tasa corta — la que maneja la Reserva Federal — no suba. La tasa larga — la que fija el costo del dinero a décadas, la que compite contra las acciones, la que definimos como la gravedad — terminó el día donde lo empezó. |
|||||||||
|
En nuestros términos: el mercado festejó la anestesia. La gravedad sigue donde estaba. |
|||||||||
|
|||||||||
|
Y conviene decir también dónde termina este razonamiento, porque tiene un límite conocido. "Las malas noticias son buenas noticias" funciona mientras la mala noticia sea moderada. Si el empleo pasa de enfriarse a caer en serio, la historia cambia de capítulo: deja de ser una noticia de tasas y pasa a ser una noticia de ganancias — menos consumo, menos ventas, menos utilidades. Y esa versión no se festeja. Las revisiones de este informe son la advertencia de que el enfriamiento real era mayor al que contaban los datos originales. Todavía es enfriamiento, no caída. Pero la línea entre una cosa y la otra es exactamente lo que el mercado va a vigilar cada mes. |
|||||||||
|
Para el inversor argentino, la traducción tiene dos partes. La primera es favorable: una Reserva Federal sin motivos para subir suele aliviar la presión sobre los mercados emergentes. La segunda pide paciencia: como escribimos el martes, la tasa larga americana es el piso sobre el que se construye el crédito para países como el nuestro — y ese piso, por ahora, no bajó. Mientras tanto, el precio de los bonos argentinos se sigue jugando en la cancha local: el programa económico, el Congreso, el calendario electoral. |
|||||||||
|
Qué vamos a seguir, con fechas. El 28 de agosto se publica la revisión estadística anual preliminar del empleo americano — puede volver a cambiar la foto de todo el último año, en cualquier dirección. El 4 de septiembre llega el próximo informe mensual. Y después decide la Reserva Federal: si confirma la pausa y la tasa larga no baja, la tesis del martes queda reforzada — la anestesia no reemplaza a la gravedad. Si la tasa larga afloja de verdad, el alivio es genuino y lo vamos a decir con la misma claridad. |
|||||||||
|
Una cartera bien construida no necesita adivinar cuál de esas dos cosas va a pasar. Necesita no depender de que pase una sola. |
|||||||||
|
Una suba y un mal dato de empleo el mismo día: el tipo de semana que tienta a reaccionar. Una cartera bien construida no necesita adivinar si gana la anestesia o la gravedad — está armada para no depender de una sola de las dos. Si querés revisar cómo está parada la tuya, respondé este mail y lo vemos juntos.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||||||
|
|||||||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · radar-global, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 7 de agosto de 2026. Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |