|
|||||||||
|
Hola. La semana arrancó con un cuadro que los manuales dicen que no debería existir: el bono americano largo pagando su rendimiento más alto desde 2007 y la bolsa marcando máximos históricos, al mismo tiempo. En el medio, el petróleo devolvió toda la prima de guerra tras el giro diplomático con Irán, el riesgo país argentino perforó los 415 puntos y las tasas cortas en pesos volvieron a la normalidad — dos de las cuentas que teníamos abiertas se cerraron, y lo mostramos con el gráfico. La columna de hoy va al fondo de la pregunta del momento: por qué la vieja regla de que la tasa alta mata a los activos de riesgo, por ahora, no está cobrando. |
|||||||||
|
|||||||||
|
|||||||||
|
|||||||||
|
Lo que pasó desde el viernes |
|||||||||
|
|||||||||
|
Riesgo país y reservas: datos oficiales al cierre del lunes 3 de agosto. Giro de utilidades: informe del primer semestre (las fuentes reportan entre 1.015 y 1.023 millones; usamos la cifra menor). S&P 500 y MEP al cierre del martes. |
|||||||||
|
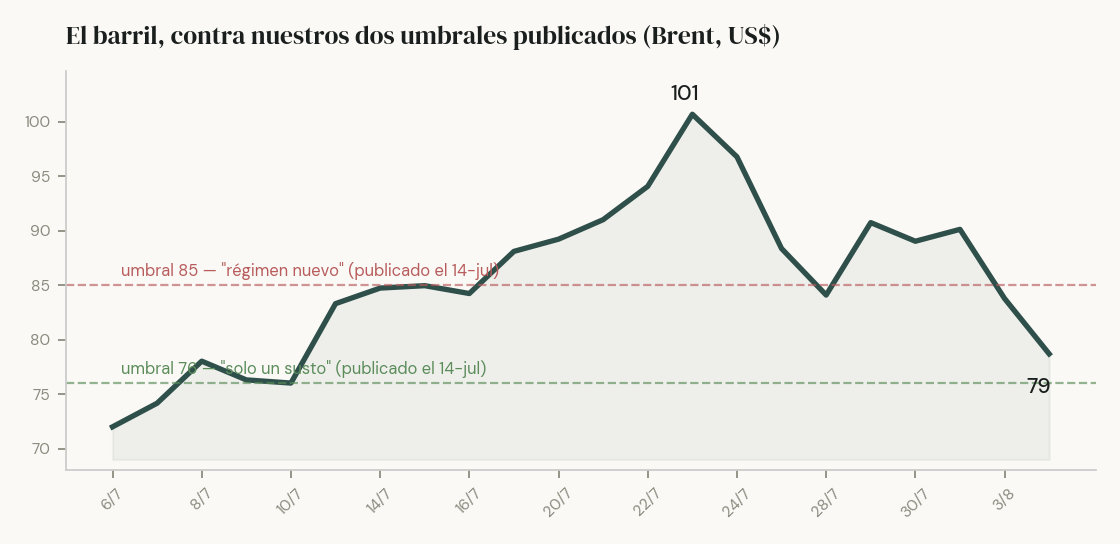
El barril devolvió la prima de guerra en ocho ruedas |
|||||||||
|
|||||||||
|
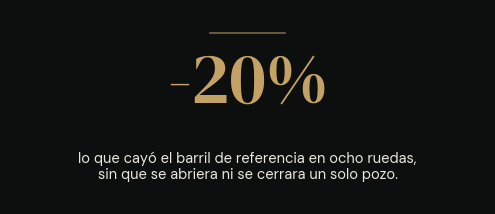
El lunes el presidente de Estados Unidos suspendió una nueva acción militar sobre Irán para darle tiempo a una negociación que, dijo, apunta a reabrir el estrecho de Ormuz. El barril de referencia perdió cerca de cinco dólares en la rueda y cerró en US$ 83,77. El martes por la mañana volvió a caer, esta vez debajo de los ochenta, después de que el Tesoro estadounidense dijera que podía haber acuerdo en cuestión de horas y de que Qatar hiciera circular una propuesta de desescalada. Desde el máximo del 23 de julio, la caída acumulada roza el veinte por ciento. Conviene sumar un factor que quedó tapado por el ruido diplomático: el grupo de países productores aprobó un nuevo aumento de producción, que completa la reposición de los recortes decididos en 2023. Parte de esta baja es oferta real, no solo expectativa. |
|||||||||
|
Conviene registrar también la letra chica, porque el relato no está cerrado. Teherán negó públicamente haber pedido la suspensión de los ataques y calificó los anuncios como un intento de mover el mercado; en paralelo reconoce conversaciones con Omán para aumentar el tráfico por el estrecho. Y el martes temprano, mientras el precio bajaba, se reportó el impacto de un proyectil contra un buque tanque frente a las costas de Omán. La diplomacia y los ataques están conviviendo en la misma semana. |
|||||||||
|
Las bolsas eligieron leer una sola de las dos cosas. El lunes el Dow Jones cerró en máximo histórico y los índices de Nueva York subieron hasta 2,1%, con la tecnología a la cabeza: Amazon superó por primera vez los tres billones de dólares de capitalización tras un trimestre en el que su división de nube creció 36,7% interanual, el ritmo más rápido en dieciocho trimestres. Dicho simple: el mercado está tratando el conflicto como una historia de energía, no como una historia de crecimiento e inflación. |
|||||||||
|
Para la Argentina esa distinción importa más que en otros años, y por una razón nueva. Es el tema de la columna de hoy. |
|||||||||
|
|||||||||
|
|||||||||
|
El pulso de las carteras |
|||||||||
|
Lo que más se movió esta semana entre las posiciones que gestionamos — el movimiento primero, la explicación al lado. Una aclaración honesta: esta semana el libro no tuvo movimientos negativos relevantes; no es mérito de nadie, es cómo vino la semana. |
|||||||||
|
|||||||||
|
|||||||||
|
Dos noticias locales que no entraron en la conversación del dólar |
|||||||||
|
El cepo más flexible ya tiene su contrapartida visible. En junio salieron del país más de mil millones de dólares en concepto de utilidades y dividendos girados al exterior por empresas — una cifra que no se registraba desde 2010, y una de las causas de que el tipo de cambio oficial haya saltado más de 5% ese mes. Es la clase de dato que conviene tener presente cuando se lee un movimiento del dólar: no toda la demanda es ahorro particular, y buena parte de la que apareció este año es demanda que antes estaba prohibida y ahora está autorizada. Una economía que abre el giro de utilidades es más atractiva para invertir, y a la vez tiene un renglón de salida de divisas que antes no existía. Las dos cosas son ciertas al mismo tiempo. |
|||||||||
|
La reforma que se discute antes que las otras. El Poder Ejecutivo giró al Congreso una reforma integral de la carta orgánica del Banco Central, y confirmó que las otras tres iniciativas anunciadas —fiscal, mercado de capitales y seguros— esperan a que ésta se apruebe. Del contenido ya hablamos el viernes pasado; lo nuevo es el orden de prelación, que dice algo sobre las prioridades. Para el inversor, el mercado de capitales queda detrás en la fila: hay tiempo. |
|||||||||
|
El fondo del cuadro. El riesgo país cerró el lunes en 411 puntos, veintidós unidades abajo en una sola rueda y en el nivel más bajo desde el 23 de julio, con los bonos soberanos en dólares en alza. Las reservas brutas volvieron a US$ 49.376 millones. El Merval, en cambio, cedió 0,5% en pesos, justamente por la baja de las acciones energéticas — el reverso local del barril más barato. |
|||||||||
|
El radar fino: cinco señales que todavía no son titulares |
|||||||||
|
1 · El estrecho se vació antes de que bajara el precio. Entre el 20 y el 26 de julio hubo 39 tránsitos por el estrecho de Ormuz, contra 82 la semana anterior. De los buques que no son iraníes, apenas siete entraron al Golfo. Las primas de seguro de guerra se recotizaron en torno al 7,5%-10% del valor del casco, y siete de cada diez tránsitos se hicieron con el transpondedor apagado. Es el dato que el precio todavía no refleja: el físico está mucho más apretado que la pantalla. Canal directo a activos operables desde acá: los barriles argentinos son barriles que no cruzan Ormuz — esa geografía es hoy parte del valor. |
|||||||||
|
2 · La cosecha récord que todavía no fijó precio. La Argentina embarcó 69 millones de toneladas de granos y derivados entre enero y julio, un récord y 11,3% más que un año atrás. El dato fino es otro: a fines de julio solo estaba comprometido el 52% de la cosecha, contra un promedio de 64% del último cuarto de siglo. Doce puntos porcentuales de cosecha sin vender es un stock de dólares comerciales pendiente, que se activa con precio y no con calendario. Se lee directo sobre reservas — y por lo tanto sobre los bonos soberanos. |
|||||||||
|
3 · El gasoil subió más que el crudo. En julio, el crudo estadounidense subió 22% y el gasoil 27%. Esa diferencia es margen de refinación puro: el negocio de convertir crudo en combustible se volvió más rentable que el de extraerlo. Canal: las refinadoras integradas, y también el productor agropecuario argentino, que compra gasoil para cosechar y fletar justo cuando el fertilizante le da un respiro. |
|||||||||
|
4 · Séptima semana consecutiva de baja en fertilizantes. El amoníaco anhidro perforó los US$ 1.000 por tonelada por primera vez desde marzo y la urea cayó 5%, en la séptima semana seguida de retrocesos en los precios minoristas de referencia. Es costo de insumo en baja para la campaña 2026/27 argentina, con el desfase habitual entre el precio de referencia internacional y el que llega al puerto local. Un dato de márgenes agropecuarios que no aparece en ningún titular. |
|||||||||
|
5 · Ya salió la letra chica del arancel — y a la Argentina le tocó la banda baja. El 28 de julio se publicó oficialmente el detalle de la nueva acción arancelaria estadounidense sobre sesenta economías. Argentina quedó en 10%; Brasil, Uruguay y Australia en 12,5%. Son dos puntos y medio de diferencia a favor en el mercado más grande del mundo, para todo lo que compita cabeza a cabeza con producto brasileño. El documento también reconoce exenciones específicas para la Argentina, aunque el anexo con el listado de posiciones exentas está publicado como imagen y todavía no pudimos leerlo — así que la magnitud del beneficio queda pendiente de confirmar, y lo decimos. |
|||||||||
|
Ninguna de estas señales fue tapa de un diario esta semana — por eso están acá. |
|||||||||
|
Péndulo Ai |
|||||||||
|
|||||||||
|
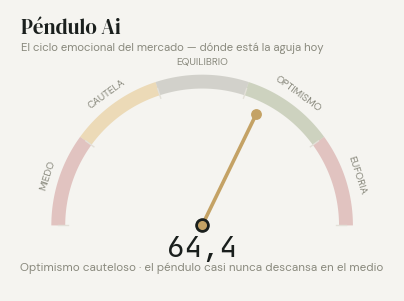
El péndulo marca 64,4 — casi idéntico al 63,4 del viernes, pero con un cambio adentro que vale más que el número: la amplitud del mercado pasó de amarillo a verde. Es decir, la suba dejó de depender de un puñado de nombres. Con la volatilidad replegada y la brecha cambiaria en su rango bajo, tres de los cuatro ejes están en verde y el crédito global sigue siendo el único en rojo — como hace cinco semanas. Un mercado que sube con más participantes es un mercado con mejor piso; que el crédito no acompañe es la razón por la que seguimos diciendo cauteloso y no eufórico. |
|||||||||
|
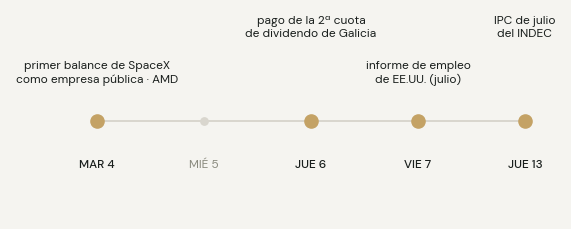
La semana en cinco fechas |
|||||||||
|
|||||||||
|
Antes de la columna, un recordatorio corto: si algo de lo que leíste hasta acá te hizo preguntarte cómo se ve en tu propia cartera, respondé este mail y lo miramos juntos en quince minutos. |
|||||||||
|
Columna de opinión · Mesa Ai · Brújula Macro |
|||||||||
|
La tasa siempre cobra Por Mesa Ai · Brújula Macro · 4 de agosto de 2026 |
|||||||||
|
|||||||||
|
Hay un cuadro en el mercado de hoy que, con los manuales de las últimas cinco décadas en la mano, no debería existir. El bono americano a treinta años paga su rendimiento más alto desde 2007. Y la bolsa americana, en lugar de sufrirlo, acaba de marcar un máximo histórico. Las dos cosas, al mismo tiempo. Durante cincuenta años, esa convivencia fue casi imposible — y entender por qué hoy es posible es, probablemente, la pregunta más importante que puede hacerse un inversor en este momento. |
|||||||||
|
Primero, por qué la regla existía. La tasa de interés es la fuerza de gravedad de los precios de los activos: cuando sube, todo lo que promete flujos futuros vale menos, por aritmética pura — un dólar de dentro de diez años descontado al 5% vale bastante menos que descontado al 2%. Además encarece la deuda de las empresas y de los Estados, y ofrece un competidor imbatible: si el bono sin riesgo paga bien, hay que darle al inversor una razón muy buena para arriesgar. Esa gravedad dejó cráteres célebres. En el año 2000, la suba de tasas pinchó una burbuja tecnológica que descontaba futuros gloriosos sin caja presente. En 2022, el ajuste más rápido en cuatro décadas borró un tercio del valor de la tecnología en meses. La regla parecía de hierro: tasa arriba, riesgo abajo. |
|||||||||
|
¿Qué cambió? La respuesta corta: quién paga el gasto, y qué produce. Las compañías que hoy hacen las inversiones más grandes de la historia corporativa —los cientos de miles de millones en infraestructura de inteligencia artificial— no las financian con deuda barata: las financian con caja propia, generada trimestre a trimestre. Y ese gasto no promete ingresos para dentro de una década: los factura ahora — la nube de otro de los gigantes creció 43% el trimestre pasado y superó los cien mil millones de dólares anuales. Cuando el gasto produce flujo hoy, la gravedad de la tasa pierde parte de su fuerza: hay caja presente que descontar, no solo sueños lejanos. |
|||||||||
|
Y hay una capa más profunda, que excede a las empresas. El gran problema económico de esta década es la montaña de deuda pública conviviendo con tasas altas — la cuenta de intereses que crece más rápido que todo lo demás. De ese problema se conocen tres salidas: el ajuste doloroso, la inflación que licúa, o la única elegante: crecer más rápido que el interés. Y crecer sin inflación tiene un solo nombre: productividad. Si la tecnología efectivamente hace que cada trabajador y cada máquina produzcan más por hora, la deuda se achica sola como proporción de una economía que se agranda. Esa es la apuesta implícita en los precios de hoy: que esta vez la promesa tecnológica no es una expectativa — es una herramienta de pago. Y para la Argentina la discusión no es lejana: la tasa larga americana es el piso sobre el que se financia todo el mundo emergente — cuanto más alto ese piso, más cara la vuelta de nuestro país a los mercados. Si la productividad gana la pulseada allá, el costo del crédito baja acá. |
|||||||||
|
El contraste con los precedentes es instructivo. En 2000, detrás de las valuaciones había, en muchos casos, páginas web sin modelo de negocio — la promesa era pura. Más cerca en el tiempo, los coleccionables digitales que llegaron a venderse por cientos de miles de dólares —los famosos monos aburridos— no producían ni prometían flujo alguno: eran relato en estado químicamente puro, y terminaron como termina el relato sin caja. La diferencia de hoy es medible: la promesa factura antes de pedir que le crean. |
|||||||||
|
Ahora, la honestidad que este análisis exige. Hay una parte del presente que sí rima con 2000, y conviene decirla: dentro del ecosistema de la inteligencia artificial empezó a girar un financiamiento circular — empresas que se endeudan para pagarle a la nube, que le compra chips al fabricante, que a su vez invierte en las mismas empresas. El mismo dólar da varias vueltas y todos lo anotan como ingreso. Mientras el usuario final pague, el círculo es virtuoso; si el usuario final no aparece, es un espejismo contable. Y la volatilidad de las acciones individuales —en niveles que no se veían desde fines de los noventa, mientras los índices duermen— sugiere que el mercado también tiene sus dudas, papel por papel. |
|||||||||
|
|||||||||
|
Por eso esta columna no dice "esta vez es distinto" — dice algo más modesto: esta vez es medible. Y lo que se mide, se sigue. Tres registros concretos: el balance del mayor fabricante de chips del mundo, este mes — si el gasto de todos no aparece como ingreso del que vende las palas, el círculo tiene una fuga. Los datos oficiales de productividad americana de los próximos trimestres — la apuesta entera descansa ahí. Y el propio bono a treinta años: si sigue subiendo y la bolsa deja de convalidar, la vieja regla no estaba muerta — estaba esperando. |
|||||||||
|
Para el inversor patrimonial, la traducción es la de siempre: no hace falta decidir hoy si esta vez es distinto. Hace falta una cartera que funcione en los dos mundos — diversificada entre los que facturan la promesa y los activos que la gravedad de la tasa favorece, sin héroes individuales cargando el resultado. Porque la historia de la regla de hierro termina siempre igual: la tasa siempre cobra. La única forma conocida de pagarle sin dolor es la productividad — y por primera vez en veinticinco años, la promesa tecnológica factura antes de pedir que le crean. Si deja de facturar, la regla vieja está esperando en la puerta. |
|||||||||
|
|||||||||
|
Si tu forma de anticipar tensión cambiaria sigue siendo mirar cuándo se termina de liquidar la cosecha, ese mapa tiene la mitad del territorio en blanco — y eso vale tanto para quien tiene acciones como para quien tiene los dólares quietos. En quince minutos te muestro qué le falta y cómo se ve en tu caso.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||||||
|
|||||||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · Brújula Macro, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 4 de agosto de 2026. Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |