|
|||||||||
|
Hola. Semana de anuncios grandes en las dos puntas del continente. En Washington, la Reserva Federal mantuvo la tasa con la votación más dividida en casi una década — y el mercado de bonos le contestó. En Buenos Aires, una cadena nacional puso en la mesa dos palabras que casi nadie usa: carta orgánica. Y en el medio, los balances de las grandes tecnológicas repartieron premios y castigos con un criterio que conviene entender. La columna de hoy explica la reforma del Banco Central sin política y con una pregunta concreta: qué significa — y qué no — para una cartera de inversión. |
|||||||||
|
|||||||||
|
|||||||||
|
|||||||||
|
Lo que pasó esta semana |
|||||||||
|
|||||||||
|
S&P 500 y MEP con la rueda del viernes en curso; licitación y compras del BCRA a datos oficiales del jueves. Fuentes de mercado y datos oficiales. |
|||||||||
|
La Fed mantuvo la tasa — y el bono a treinta años le contestó |
|||||||||
|
La Reserva Federal dejó la tasa en 3,50-3,75%, pero la noticia no fue esa: fue la votación. Nueve a tres, con tres miembros pidiendo subir — la mayor disidencia interna en casi una década. Su presidente, Kevin Warsh, mantuvo el comunicado sin orientación de tasas futuras, bautizó la pausa como un período de "pensamiento vigilante" y cerró la discusión sobre la meta con una frase sin matices: van a entregar el 2% — la opción de convivir con una inflación del 2,5-3% y declarar victoria no está sobre la mesa. |
|||||||||
|
Los datos del jueves explicaron a los disidentes. La economía americana creció 1,5% anualizado en el segundo trimestre, por debajo de lo esperado — pero la inflación de fondo no acompañó la desaceleración: la medida núcleo que mira la Fed quedó clavada en 3,3% por cuarto mes consecutivo, y toda la mejora del índice general vino de la energía, que cayó con el respiro geopolítico de junio — el mismo que ya se revirtió. Con los pedidos de subsidio por desempleo en su nivel más bajo desde 1969, el mercado laboral tampoco ofrece excusas para esperar. |
|||||||||
|
El mercado de bonos sacó su conclusión: el rendimiento del bono a treinta años cerró arriba de 5,20% — máximos desde antes de la crisis financiera global — y los futuros pricean 72% de probabilidad de suba en septiembre. La lectura que nos interesa para la columna de hoy: ni siquiera el banco central más poderoso del mundo tiene la confianza garantizada por escrito. La renueva, o la pierde, decisión a decisión — y cuando el mercado duda, no discute: cobra. |
|||||||||
|
|||||||||
|
|||||||||
|
El pulso de las carteras |
|||||||||
|
Lo que más se movió esta semana entre las posiciones que gestionamos — el movimiento primero, la explicación al lado. |
|||||||||
|
|||||||||
|
La semana local que quedó abajo de la cadena nacional |
|||||||||
|
Mientras la atención se la llevaba la reforma —que tratamos en la columna—, la semana financiera local dejó tres datos que valen registro. El primero: la licitación del Tesoro del miércoles tuvo demanda muy por encima de lo licitado — ofertas por casi $14 billones para vencimientos de $8,5, un rollover de 144,5%, y el instrumento nuevo, un bono dual que combina tasa local con ajuste por dólar oficial, se llevó casi el 39% de lo adjudicado. El mercado quiere cobertura cambiaria con horizonte 2028, y el Tesoro se la vendió. |
|||||||||
|
El segundo: el Banco Central compró US$ 117 millones el jueves y acumula US$ 13.281 millones en el año, con las reservas rozando los US$ 49.000 millones — la acumulación sigue siendo el dato silencioso más importante del programa. Y el tercero: con todo el ruido, el Merval cerró julio con una suba en torno al 3% en dólares — el jueves las acciones argentinas acompañaron el rebote global con subas de hasta 8% en Wall Street — y el riesgo país, que había tocado máximos de siete semanas el martes, terminó la semana aflojando hacia la zona de 435 puntos. Un mes agitado que termina mejor de lo que sonó. |
|||||||||
|
El radar fino: cuatro señales que todavía no son titulares |
|||||||||
|
1 · Una flota para custodiar el petróleo. Arabia Saudita propuso esta semana una coalición naval de más de cuarenta países para custodiar el Mar Rojo — la clase de arquitectura que se arma cuando se espera que la tensión dure, no cuando se espera que pase. Con el estrecho de Ormuz prácticamente cerrado y los embarques desviándose, esa ruta se volvió vital para el crudo de la región. Canal directo: el precio del petróleo define el viento de cola del sector que más divisas nuevas le aporta a la Argentina. |
|||||||||
|
2 · El 39% que nadie comentó. Del billonario resultado de la licitación del miércoles, el dato fino es la composición: casi cuatro de cada diez pesos fueron al bono dual con cobertura cambiaria a 2028. No es un dato de tasas — es un mapa de qué riesgo quiere cubrir el mercado local, y hasta cuándo. |
|||||||||
|
3 · El crédito corporativo se está diferenciando. En la semana, entre las obligaciones negociables locales convivieron subas de emisores energéticos con bajas en otros nombres grandes — el crédito argentino dejó de moverse en bloque y empezó a discriminar por emisor. Para el inversor de renta fija, que el mercado distinga es una señal de madurez: los buenos créditos se separan de los regulares. |
|||||||||
|
4 · Los futuros ya votaron septiembre. Mientras el comunicado de la Fed no promete nada, los contratos de futuros pricean 72% de probabilidad de suba en la próxima reunión. Cuando la palabra oficial calla, el precio habla — y hoy dice que el mercado le cree más a los tres disidentes que al comunicado. |
|||||||||
|
Ninguna de estas señales fue tapa de un diario esta semana — por eso están acá. |
|||||||||
|
Termómetro Ai |
|||||||||
|
|||||||||
|
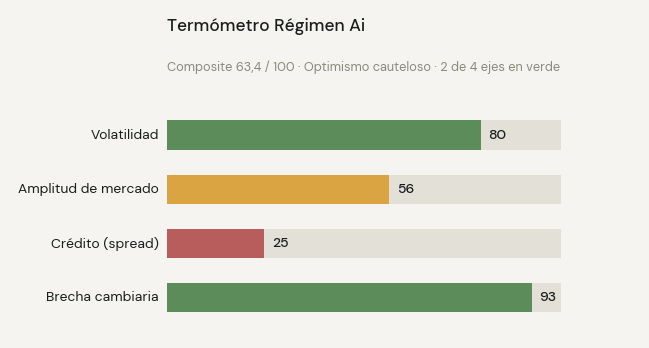
El termómetro marca 63,4 — desde el 67,5 del martes, un escalón abajo pero firme en la franja del optimismo cauteloso. La volatilidad se replegó con los balances (el índice del miedo volvió a la zona de 16) y la brecha cambiaria sigue en verde, mientras el crédito global continúa siendo el único eje en rojo — como hace un mes. Un mercado que digirió en la misma semana una Fed dividida, una cadena nacional y los balances más pesados del año sin salir del centro: eso también es información. |
|||||||||
|
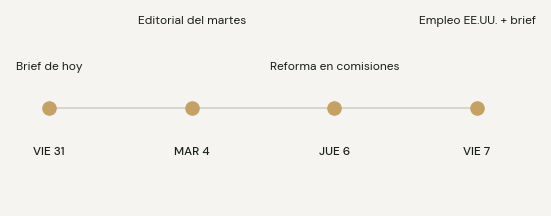
Agenda de la semana |
|||||||||
|
|||||||||
|
Columna de opinión · Mesa Ai · Radar Global |
|||||||||
|
La ley y la trampa Por Mesa Ai · Radar Global · 31 de julio de 2026 |
|||||||||
|
|||||||||
|
Esta semana, millones de argentinos escucharon por cadena nacional dos palabras que casi nadie usa en la mesa familiar: carta orgánica. Conviene empezar por ahí, porque el término intimida más de lo que debería. La carta orgánica es, simplemente, el estatuto del Banco Central: la ley que dice qué puede hacer, qué tiene prohibido y quién manda. Todo banco central del mundo tiene una. La discusión de esta semana es sobre reescribirla. |
|||||||||
|
Lo que el Ejecutivo envió al Congreso propone cuatro cambios grandes. Primero, un mandato único: el Banco Central pasaría a tener un solo objetivo —preservar el valor de la moneda— en lugar de la lista múltiple vigente, que le pide a la vez estabilidad monetaria, estabilidad financiera, empleo y desarrollo con equidad. Segundo, la prohibición total de financiar al Tesoro, las provincias y los municipios. Tercero, blindaje institucional: las autoridades solo podrían removerse con causales fundadas y el voto de dos tercios de ambas cámaras — hoy alcanza con una decisión del Ejecutivo previo consejo, no vinculante, de una comisión del Congreso. Cuarto, reservas inembargables. |
|||||||||
|
Hasta acá, la ley. Ahora, la trampa — y no es la de este proyecto ni la del anterior: es la del instrumento. La carta orgánica de 1992 ya limitaba el financiamiento del Banco Central al Tesoro, con topes estrictos a los adelantos. Veinte años después, la reforma de 2012 amplió esos topes y convirtió el mandato en la lista múltiple actual. No hizo falta violar la ley: alcanzó con cambiarla, con otra ley, votada por otro Congreso. Esa es la trampa en la que cayó todo intento anterior — una carta orgánica vive exactamente hasta la sanción de la siguiente. El proyecto actual aprende de esa historia: por eso va más lejos que 1992, con prohibición en lugar de tope y dos tercios en lugar de decreto. Pero la lección de fondo no cambia: lo que una mayoría escribe, otra mayoría puede reescribir. |
|||||||||
|
El mercado conoce esa historia mejor que nadie, y por eso, en la primera rueda completa tras el anuncio, casi no se movió: el riesgo país —que había tocado máximos de siete semanas el martes— terminó la semana aflojando apenas, hacia la zona de los 435 puntos. Ni festejo ni castigo. No es indiferencia — es método. La credibilidad monetaria no se compra con un anuncio: se acumula con años de cumplimiento, y el mercado la paga a medida que la ve. La mejor prueba de esto la dio, esta misma semana, el banco central más poderoso del mundo. La Reserva Federal —ciento doce años de historia, independencia consagrada— mantuvo la tasa con una votación dividida nueve a tres, la mayor disidencia interna en casi una década, y el bono americano a treinta años respondió tocando su rendimiento más alto desde 2007. Ni siquiera la Fed tiene la confianza garantizada por escrito: la renueva, o la pierde, decisión a decisión. |
|||||||||
|
|||||||||
|
Un apunte técnico que esta semana confundió a más de uno: las tasas cortas en pesos —las cauciones— saltaron desde la zona del 20% a picos de más del 40% nominal. Tentador leerlo como desconfianza hacia la reforma; sería un error. Esa suba es un fenómeno de caja, no de fe: se juntaron el pago de una licitación del Tesoro muy demandada, los sueldos de julio y los encajes de fin de mes, y la liquidez se puso cara por unos días. La tasa corta mide cuánta liquidez falta hoy; la confianza de largo plazo se mide en otro lado — en el riesgo país y en la curva larga en pesos. Confundir esos dos termómetros es leer fiebre donde hay agitación. |
|||||||||
|
¿Y para las carteras? La respuesta honesta es que una carta orgánica no cambia una cartera el viernes que se anuncia — cambia, si se cumple durante años, el país en el que esa cartera invierte. Los activos más sensibles a la credibilidad monetaria son los que prometen pesos a largo plazo: la deuda larga en moneda local, el crédito, todo lo que requiere creer que la inflación de dentro de cinco años será baja. Hoy ese segmento paga tasas reales altas precisamente porque la prueba todavía no está rendida. Si el régimen se consolida, ese premio se comprime. Si no, la historia de 2012 se repite. No es una recomendación: es el mapa de qué activo está mirando qué cosa. |
|||||||||
|
Qué vamos a seguir, con fechas. Primero, el trámite: el proyecto entró por Diputados y el oficialismo busca aprobarlo en agosto — si hacia fin de mes no hay media sanción, el impulso quedó en el anuncio. Segundo, la letra chica del artículo de financiamiento tal como salga votado, que es donde las cartas orgánicas se ganan o se pierden. Y tercero, el test de la tasa corta: si la caución a un día no vuelve debajo del 30% nominal hacia mediados de agosto, el estrés no era estacional y habrá que mirarlo de nuevo. |
|||||||||
|
La ley se escribe en una tarde; la confianza se acumula en años. Y la trampa es siempre la misma: creer que la tinta puede reemplazar al tiempo. |
|||||||||
|
Semana de anuncios grandes — y la tentación de moverse al ritmo de los titulares. Una cartera bien construida hace lo contrario: define qué mirar antes de que lleguen las noticias, y deja que el tiempo — no la tinta — haga su trabajo. Si tenés ahorros esperando una definición y querés que los miremos juntos, respondé este mail y coordinamos una charla corta.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||||||
|
|||||||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · Radar Global, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 31 de julio de 2026. Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |