|
|||||||||
|
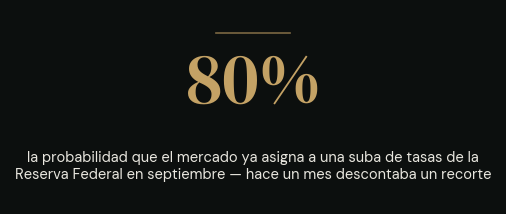
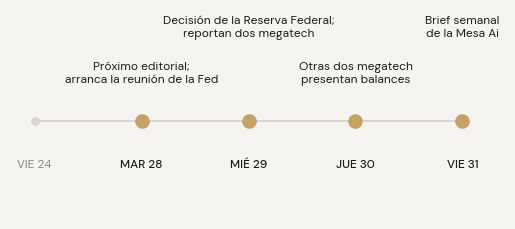
Hola. El martes escribimos que la Argentina estaba en dos listas y que el acuerdo no inmunizaba. Tardó setenta y dos horas: desde esta madrugada rige un arancel americano del 10% que nos alcanza — y el mercado, como cuenta la columna del cierre, lo archivó sin inmutarse. Antes, la semana: el petróleo cruzó los cien dólares, la Reserva Federal se reúne el miércoles en un clima que ya no es de recorte, y la plaza local vivió dos mitades — la mejora de la nota el martes, la factura de la guerra el jueves. Abajo, lo que se movió y las señales que todavía no son titulares. |
|||||||||
|
|||||||||
|
|||||||||
|
|||||||||
|
Lo que pasó desde el martes |
|||||||||
|
|||||||||
|
Brent al cierre del jueves, con la rueda del viernes en curso debajo de 100; riesgo país al cierre del jueves; probabilidad implícita en los contratos de tasa. Datos de mercado. |
|||||||||
|
|||||||||
|
|||||||||
|
|||||||||
|
El pulso de las carteras |
|||||||||
|
Lo que más se movió esta semana entre las posiciones que gestionamos — el movimiento primero, la explicación al lado. |
|||||||||
|
|||||||||
|
Variación de los últimos 7 días en dólares; la curva muestra el último mes. |
|||||||||
|
La cuenta de la inteligencia artificial dejó de aplaudirse sola |
|||||||||
|
Una de las mayores tecnológicas del mundo presentó buenos resultados y la acción cayó igual —cerca del 7% en una sola rueda—, y el detonante no fue la ganancia sino el gasto: la compañía elevó su previsión de inversión en infraestructura de inteligencia artificial para el año a un récord de unos 205 mil millones de dólares, más del doble de lo que gastó en 2025. El mercado, que durante meses premió cada anuncio de capex como una señal de ambición, empezó a leerlo al revés: como una presión sobre los márgenes futuros cuya devolución todavía no se ve. Sumadas, las cuatro grandes de la nube gastarían este año bastante más de 450 mil millones de dólares. El contrapunto de la misma rueda lo dio el lado que cobra esa inversión: la histórica fabricante de chips americana presentó su mayor crecimiento trimestral de ingresos en quince años, con la demanda de los centros de datos superando su capacidad de producción. |
|||||||||
|
El test llega ya: la semana que viene reportan cuatro de los nombres más grandes del índice —dos el miércoles, dos el jueves—, justo cuando la Reserva Federal se reúne. El riesgo de esta etapa no es que la inteligencia artificial no funcione, sino que el mercado está muy concentrado en pocos nombres que se mueven todos juntos. Cuando esa concentración se descarga, lo hace de golpe. Es un argumento más para carteras que no dependan de que una sola apuesta salga bien. |
|||||||||
|
Puertas adentro: la nota subió el martes — y la guerra pasó factura el jueves |
|||||||||
|
La semana local tuvo dos mitades. En la primera, la Argentina fue a contramano de un mundo defensivo: una de las grandes calificadoras internacionales elevó la nota soberana con perspectiva positiva —alineándose por primera vez en años con las otras dos— citando los superávits fiscales sostenidos, la desinflación y la acumulación de reservas, y el riesgo país volvió a rondar los 410 puntos básicos, cerca de sus mínimos de ocho años. |
|||||||||
|
La segunda mitad recordó que ningún mercado es una isla: el jueves, con el petróleo cruzando los cien dólares y las tasas largas americanas en máximos del año, los bonos soberanos cayeron, el riesgo país rebotó 27 unidades hasta 437 y las acciones argentinas en Nueva York sufrieron su peor rueda en semanas. La lectura de fondo no cambió — la mejora de la nota es estructural y el crédito corporativo sigue abierto —, pero la semana dejó claro cuál es hoy la variable que manda: el precio del barril y lo que la Reserva Federal haga con él. |
|||||||||
|
El radar fino: cuatro señales que todavía no son titulares |
|||||||||
|
El cobre volvió a tensarse esta semana por un problema del mundo físico, no financiero: un accidente en una gran mina chilena se sumó a una producción del país trasandino que ya venía cayendo cerca del 13% interanual, y el organismo internacional del metal dio vuelta su previsión del año, de superávit a déficit. El metal a tres meses en Londres tocó máximos de más de un mes con los inventarios drenándose y coqueteando con la señal de escasez inmediata que los operadores llaman backwardation. La electrificación y los centros de datos sostienen una demanda estructural que la oferta no acompaña al mismo ritmo — un tema de fondo que mira toda la región productora del continente. |
|||||||||
|
Mientras el riesgo país toca mínimos de ocho años, el crédito corporativo argentino en dólares vive su propio deshielo: en el primer semestre las energéticas concentraron más de la mitad del financiamiento corporativo del país vía obligaciones negociables y esta semana una petroquímica del sur debutó en el mercado internacional colocando 400 millones de dólares a ocho años. El dato fino no es una emisión puntual sino la compresión de fondo: emisores que hace un año pagaban tasas de dos dígitos hoy colocan bastante más abajo. Lo que esa compresión dice sobre cómo el mercado repricea el riesgo argentino importa más que cualquier bono suelto. |
|||||||||
|
El desfile de energéticas argentinas hacia Nueva York sumó un nombre: la mayor generadora renovable del país presentó su prospecto ante el regulador bursátil americano para salir a cotizar, en lo que sería la primera oferta de acciones de una empresa argentina en Wall Street en más de siete años —unos 2.100 megavatios instalados, mayoría eólica y solar—. Más allá del nombre puntual, el dato importa como señal: el capital global volvió a mirar la infraestructura energética argentina, y le está poniendo precio de mercado en vivo. |
|||||||||
|
Un ángulo del agro que no es el del fertilizante: esta semana el complejo de granos subió en tándem y el hilo conductor fue la Argentina como motor de la oferta exportable. El país se perfila entre los mayores exportadores mundiales de trigo del ciclo, y su maíz llega a China en volúmenes récord, con ofertas por debajo de la competencia. La palanca es cambiaria: con el peso más competitivo, el exportador local sostiene margen aun con precios internacionales firmes, y eso mantiene los barcos llenos. Ninguna de estas cuatro señales fue tapa de un diario esta semana — por eso están acá. |
|||||||||
|
Termómetro Ai — el detalle por ejes |
|||||||||
|
|||||||||
|
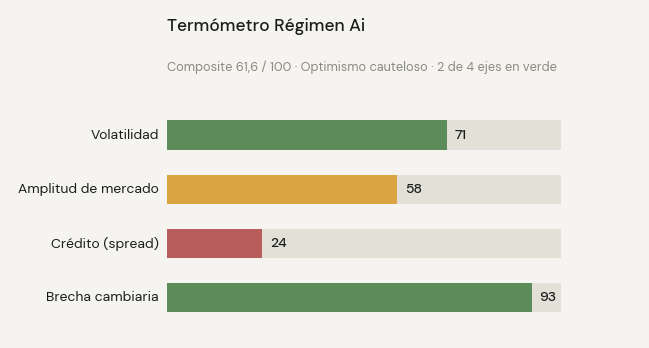
El termómetro cerró la semana en 61,6 — levemente arriba del 60,3 del martes, en plena semana de guerra y petróleo a cien dólares. La aparente calma tiene explicación por ejes: la volatilidad sigue del lado verde aunque el índice del miedo despertó, la amplitud del mercado mejoró al amarillo alto, y la brecha cambiaria firme en verde sostiene el conjunto pese al rebote del riesgo país del jueves. El crédito global sigue siendo el único eje en rojo — y volvió a ser el que mejor olfateó el clima: la cautela está en los bonos, no en las acciones. Un mercado que digiere un shock petrolero sin moverse del optimismo cauteloso también es información — la columna de hoy explica qué está mirando en su lugar. |
|||||||||
|
Agenda de la semana |
|||||||||
|
|||||||||
|
Columna de opinión · Mesa Ai · Radar Global |
|||||||||
|
La carta llegó (y el mercado la archivó) Por Mesa Ai · Radar Global · 24 de julio de 2026 |
|||||||||
|
|||||||||
|
El martes cerramos la columna con una advertencia que sonaba abstracta: la Argentina estaba en dos listas a la vez —la del acuerdo comercial y la del expediente abierto— y el acuerdo no inmunizaba. Tardó setenta y dos horas en volverse concreta. Desde la madrugada de hoy rige un arancel americano del 10% sobre los productos argentinos, parte de una medida que alcanzó a sesenta economías y que cubre prácticamente todas las importaciones de Estados Unidos. |
|||||||||
|
Los hechos, primero. La medida reemplaza un arancel general del 10% que el Congreso americano dejó expirar esta misma semana, y lo hace por la vía que describimos el martes: la Sección 301, expediente por expediente — en este caso, el de las normas laborales, con la audiencia de comienzos de julio incluida. La escala tiene dos pisos: 10% para los países que ya prohibieron o se comprometieron a prohibir las importaciones producidas con trabajo forzoso —la Argentina entró en ese grupo, junto a Canadá, la Unión Europea y la India— y 12,5% para los que no, incluidos China, Japón y Corea. Brasil quedó en el escalón alto, sumado al 25% sectorial que ya cargaba desde el miércoles, y anunció represalias. |
|||||||||
|
Ahora, lo notable: el mercado archivó la carta. Wall Street abrió hoy estable tras la caída del jueves —caída que fue por el petróleo y los balances, no por el arancel—, la prensa financiera dedicó el día a esos dos temas, y ninguno de los grandes índices hizo del impuesto nuevo el tema de la rueda. Un arancel sobre el 99% de las importaciones de la principal economía del mundo pasó, en términos de precios, casi inadvertido. Vale la pena detenerse en el porqué, porque ahí hay una lección que excede la semana. |
|||||||||
|
La primera razón es que la carta ya estaba leída: el 10% argentino figuraba propuesto en el registro público desde junio, con audiencia y período de comentarios — el precio lo había digerido antes de que existiera. La segunda es aritmética: cuando el golpe es para todos a la vez, los precios relativos casi no se mueven — y lo que cotiza no es el arancel propio sino la distancia con el del vecino. Esa distancia, para la Argentina, mejoró: quedó en el piso de la escala mientras su principal socio comercial quedó en el techo. La tercera es la que venimos describiendo hace dos semanas: el riesgo arancelario dejó de ser un shock binario y se volvió un goteo procesal, y los mercados aprendieron a procesarlo como lo que es — expedientes que avanzan, no bombas que estallan. |
|||||||||
|
Detrás de las tres razones hay una idea que conviene llevarse: para el mercado, noticia no es lo que pasó — es la distancia entre lo que pasó y lo que ya estaba pagado. El arancel de hoy estaba pagado. El refrán más viejo del oficio, comprar con el rumor y vender con la noticia, ni siquiera aplicó: no hubo ni compra ni venta, porque no quedaba distancia que operar. |
|||||||||
|
|||||||||
|
Digamos también qué no anticipamos, porque la honestidad es parte del método: el martes creímos que el expediente sería el tema de la semana, y la semana la terminaron dominando el petróleo arriba de cien y los balances de las grandes tecnológicas. La carta que mirábamos llegó — pero no fue la que movió los precios. |
|||||||||
|
Un matiz que la cobertura general pasó por alto y que para nosotros es el corazón del asunto: la Argentina no quedó en el piso de la escala por suerte. Quedó ahí porque está en el grupo de países que se comprometieron con la norma — la misma lógica, leemos nosotros, que en febrero produjo el acuerdo de los 1.675 productos. La frase del martes tiene ahora su prueba: la ventaja relativa se administra, no se hereda. Y hoy se está administrando. |
|||||||||
|
Y qué falta saber, porque es lo que vamos a seguir. La letra chica de la convivencia entre este 10% y el acuerdo de febrero todavía no está clara: si los productos del acuerdo quedan alcanzados por el arancel nuevo, la ventaja que describimos se recorta — lo revisamos en las próximas dos ediciones y lo vamos a decir. Si, en cambio, la Argentina negocia su salida de la lista antes de fin de año, como el propio formato de expedientes lo permite, el episodio confirmará el patrón histórico de estos procesos: la mayoría termina en acuerdos, no en guerras. Cualquiera de los dos desenlaces va a estar en estas páginas. |
|||||||||
|
Para el inversor patrimonial, la conclusión es la de siempre, ahora con un ejemplo fresco para guardarla: el trabajo no es reaccionar a cada carta que llega — es saber cuáles ya están pagas en el precio y cuáles no. Esta semana el mercado no pagó por la carta del arancel, porque ya la había leído. Por lo que todavía no leyó — la reunión de la Reserva Federal del miércoles, los balances de las cuatro grandes, la letra chica del acuerdo — por eso sí puede pagar. Una cartera bien construida no adivina cuál carta llega primero: está armada para que ninguna, leída o no, la agarre desprevenida. |
|||||||||
|
Esta semana llegó la carta que anticipamos el martes — y el mercado ya la tenía paga. La diferencia entre reaccionar a los titulares y saber qué está en el precio es, a la larga, la diferencia entre una cartera nerviosa y una bien construida. Si tenés capital esperando el momento y querés entender qué cartas ya están pagas en tu caso, respondé este mail y lo vemos en una charla corta.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||||||
|
|||||||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · Radar Global, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 24 de julio de 2026. Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |