|
|||||||||
|
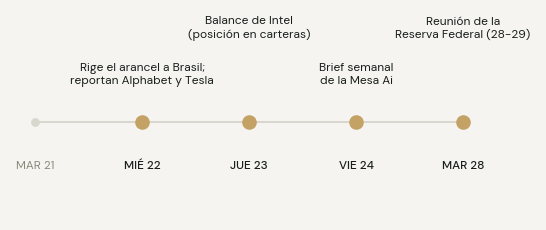
Hola. Mañana empieza a regir el arancel del 25% a Brasil, y esta edición lo toma en serio — no por Brasil, sino por la herramienta que estrena Washington y el lugar de la Argentina en ese mapa: de eso se ocupa la columna del cierre. Antes, la semana: los chips rebotaron, el mercado de tasas dio vuelta el consenso sobre la Reserva Federal, el petróleo sigue probando nuestro indicador, y los emisores argentinos volvieron a salir al mundo a buscar crédito. |
|||||||||
|
|||||||||
|
|||||||||
|
|||||||||
|
Lo que pasó desde el viernes |
|||||||||
|
|||||||||
|
Brent con la rueda del martes en curso; riesgo país y S&P 500 al cierre del lunes. Fuentes de mercado. |
|||||||||
|
|||||||||
|
|||||||||
|
El pulso de las carteras |
|||||||||
|
Lo que más se movió esta semana entre las posiciones que gestionamos — el movimiento primero, la explicación al lado. |
|||||||||
|
|||||||||
|
Variación de los últimos 7 días en dólares; la curva muestra el último mes. |
|||||||||
|
Los emisores argentinos salieron al mundo: Neuquén vuelve a Nueva York tras nueve años |
|||||||||
|
La noticia local de la semana no está en los índices sino en los emisores. El gobierno de Neuquén inició una gira en Nueva York para colocar hasta USD 500 millones a un plazo de entre cinco y siete años — su regreso a los mercados internacionales por primera vez desde 2017, después de que una calificadora global le subiera la nota destacando sus cuentas fiscales y los ingresos crecientes de Vaca Muerta. La provincia redujo su deuda en los últimos años y destinará al menos el 70% de lo que consiga a infraestructura. |
|||||||||
|
No es un caso aislado: hoy una petrolera local licitó una obligación negociable bajo ley Nueva York con tasa estimada del 8,5%, y la semana pasada Vista canceló deuda antes de vencimiento. El costo de financiamiento de los emisores argentinos — provincias y empresas — está diciendo lo mismo que el riesgo país en mínimos de ocho años, pero lo dice con capital comprometido: el crédito internacional volvió a abrirse para la Argentina productiva. Esa reapertura convive con el mapa comercial nuevo que analizamos en la columna de hoy. |
|||||||||
|
El radar fino: cinco señales que todavía no son titulares |
|||||||||
|
Mover un supertanquero por Ormuz cuesta hoy cerca de US$ 470.000 por día — el mercado general de fletes se duplicó en una semana — y el seguro de guerra saltó de 0,25% a hasta 10% del valor del buque, según los datos del mercado de fletes. El crudo argentino sale por el Atlántico sin pagar nada de eso: mientras el Golfo carga con el costo de la guerra, los márgenes de exportación de Vaca Muerta ganan un premio silencioso — y las productoras locales que tenemos en cartera son las beneficiarias directas. |
|||||||||
|
La urea — el fertilizante más usado del mundo — saltó más de 25% en días hasta rozar los US$ 625 por tonelada: un tercio de su exportación mundial pasa por Ormuz y hay plantas paradas en Qatar. Para la Argentina el efecto es doble: la mayor planta de urea de Sudamérica es local y vende a paridad de importación, mientras el agro la pagará más cara en la siembra fina. |
|||||||||
|
YPF Energía Eléctrica presentó su prospecto ante el regulador bursátil americano para salir a cotizar en Nueva York por unos US$ 300 millones. Más allá de la operación puntual, el dato importa como vara: pone precio de mercado, en vivo, a las generadoras eléctricas argentinas — y cristaliza el valor de un activo que hasta hoy no cotizaba. |
|||||||||
|
Mientras el riesgo país toca mínimos de ocho años, el mayor fondo que agrupa acciones argentinas en Nueva York registró rescates por más de US$ 11 millones en los últimos días. El capital de corto plazo está tomando ganancia, no entrando — una divergencia entre el precio y el flujo que preferimos mirar de frente antes de que sea titular. |
|||||||||
|
Un comprador asiático pagó esta semana el cargamento de gas licuado más caro en cuatro años — US$ 20,70 por millón de BTU — con el tránsito de metaneros por el Golfo casi frenado. Cada semana de estrechez como esta refuerza el caso económico de los proyectos de licuefacción que la Argentina tiene en construcción. Ninguna de estas cinco señales fue tapa de un diario esta semana — por eso están acá. |
|||||||||
|
Péndulo Ai |
|||||||||
|
|||||||||
|
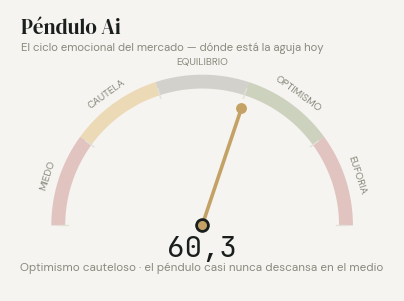
El péndulo marca 60,3 — casi sin cambios frente al 59,5 del viernes y el 61,7 del martes pasado: tres lecturas seguidas en la franja del optimismo cauteloso. La volatilidad volvió a comprimirse tras el rebote de los chips y la brecha cambiaria sigue firme en verde; el crédito global continúa siendo el único eje en rojo. Un mercado que digiere guerra, aranceles y semana de balances sin moverse del centro — eso también es información. |
|||||||||
|
Agenda de la semana |
|||||||||
|
|||||||||
|
Columna de opinión · Mesa Ai · Brújula Macro |
|||||||||
|
En las dos listas Por Mesa Ai · Brújula Macro · 21 de julio de 2026 |
|||||||||
|
|||||||||
|
Mañana a primera hora empieza a regir un arancel del 25% sobre una parte de lo que Brasil le vende a Estados Unidos. La noticia parece lejana — otro capítulo de una guerra comercial que ya lleva años de capítulos. Pero para un inversor argentino este episodio merece una lectura atenta, no por lo que dice de Brasil, sino por lo que revela del método. Y porque la Argentina, mirada con honestidad, aparece en las dos listas de esta historia. |
|||||||||
|
Primero los hechos. La medida alcanza unos 7.000 millones de dólares de comercio —cerca del 18% de lo que Brasil exporta a Estados Unidos— e incluye madera, indumentaria, azúcar, papel y calzado. Las exenciones son casi tan elocuentes como los aranceles: café, carne, jugo de naranja y partes de aviones quedaron afuera, por unos 11.000 millones — exactamente los rubros cuyo encarecimiento sentiría el consumidor americano. El expediente formal enumera seis prácticas que Washington considera desleales, del comercio digital al etanol. Brasilia respondió por los canales previsibles: reclamo ante la Organización Mundial del Comercio y activación de su ley de reciprocidad. |
|||||||||
|
Lo interesante no está ahí. Está en la herramienta. En febrero, la Corte Suprema americana volteó por 6 a 3 la arquitectura legal de los aranceles globales de 2025 — los del famoso "día de la liberación" — y obligó a devolver más de 160.000 millones de dólares. El gobierno respondió con un parche de emergencia: una sección del código comercial que permite aranceles temporales, con tope del 15% y vencimiento a los 150 días — un plazo cuyo primer tramo, dicho sea de paso, se cumple este mismo viernes. Pero el instrumento durable es otro: la Sección 301, que habilita aranceles permanentes contra "prácticas comerciales desleales", caso por caso, con investigación y expediente. Brasil es la primera economía grande alcanzada por esa vía desde el fallo. Y no será la última: la propia oficina comercial americana confirmó investigaciones en curso o anticipadas sobre China, India, Japón, Corea y la Unión Europea. Esto no es la lectura de un analista — es política declarada. |
|||||||||
|
La conexión con lo que escribimos el viernes es directa y merece una sola línea: la tregua comercial con China vence el 10 de noviembre, y esta semana quedó a la vista con qué herramienta llegaría Washington a esa mesa si no hay acuerdo. |
|||||||||
|
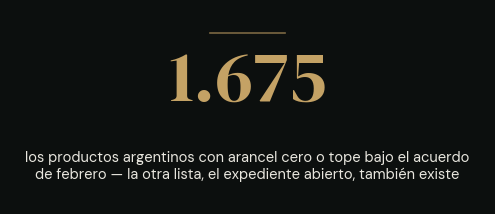
Ahora, la pregunta que importa de este lado del río: ¿dónde está parada la Argentina? La respuesta incómoda es que en los dos lados del mostrador a la vez. En febrero, el país firmó un acuerdo comercial recíproco con Estados Unidos que fijó arancel cero o tope para 1.675 productos — uno de los pocos países de la región con ese paraguas, aunque el acero y el aluminio siguieron al 50%. Y al mismo tiempo, la Argentina figura entre las sesenta economías alcanzadas por una investigación 301 en materia laboral, con un arancel propuesto del 10% para nuestro caso y audiencia celebrada a comienzos de julio. Las dos cosas son ciertas simultáneamente: tenemos el acuerdo que Brasil no consiguió, y tenemos un expediente abierto como casi todo el mundo. La lección brasileña es precisamente que el acuerdo no inmuniza — el método nuevo funciona con expedientes que se abren, avanzan y se cierran según la negociación del momento. |
|||||||||
|
|||||||||
|
¿Qué cambia para las carteras? El carácter del riesgo. El arancel como evento binario y global —el shock de un solo día que fue 2025— quedó legalmente muerto. Lo reemplaza un goteo caso por caso: más lento, más procesal, con fechas de audiencia y períodos de comentarios, más difícil de convertir en titular y por eso mismo más fácil de subestimar. Para los activos argentinos, esto corre en las dos direcciones: el paraguas de febrero es una ventaja relativa real frente a los vecinos, y el expediente abierto es un recordatorio de que esa ventaja se administra, no se hereda. |
|||||||||
|
Digamos también qué tendría que pasar para que esta lectura quede refutada, con fechas. Si al 10 de noviembre, vencida la tregua, la respuesta americana a China llega solo por la vía temporal del 15% y sin acción 301 nueva, la tesis del "arsenal reconstruido" no pasó su prueba — y lo vamos a decir. Y si Brasil cierra un acuerdo y el 25% se levanta antes del 20 de octubre, este episodio habrá sido negociación dura y no doctrina — y también lo vamos a decir. |
|||||||||
|
Mientras tanto, la disciplina de siempre: la mayoría de las investigaciones comerciales de este tipo desde los años setenta terminó en acuerdos negociados — con excepciones tan grandes como la disputa con China de 2018, que todavía no encontró su final. El trabajo del inversor patrimonial no es adivinar cuál de las dos listas pesa más el mes que viene. Es tener una cartera a la que ninguna de las dos le arruine el año. |
|||||||||
|
El mapa comercial cambió de régimen: menos shocks de un día, más expedientes con fechas. Las carteras que gestionamos están construidas para que ningún expediente les arruine el año — si querés ver la tuya sobre este mapa nuevo, escribime y lo repasamos en una charla corta.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||||||
|
|||||||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · Brújula Macro, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 21 de julio de 2026. Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |