|
||||||
|
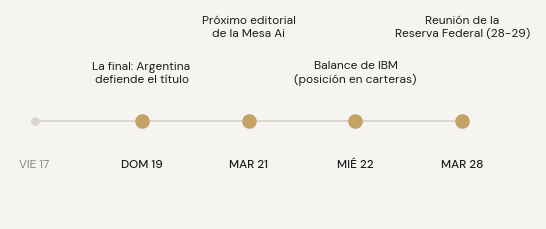
Hola. El país llega al fin de semana pensando en la final del domingo — y esta edición no va a ser la excepción. Pero antes del MetLife hubo semana de mercados: el petróleo siguió arriba por Ormuz, los semiconductores extendieron su corrección, el semestre fiscal argentino cerró en superávit pese a un junio en rojo por el calendario, y en Washington un discurso presidencial dejó armado el fixture financiero del segundo semestre. De ese cuadro de eliminación directa se ocupa la columna del cierre. |
||||||
|
||||||
|
||||||
|
||||||
|
Lo que pasó desde el martes |
||||||
|
||||||
|
Brent y riesgo país al último dato disponible con la rueda del viernes en curso; S&P 500 al cierre del jueves. Fuentes de mercado. |
||||||
|
||||||
|
||||||
|
El pulso de las carteras |
||||||
|
Lo que más se movió esta semana entre las posiciones que gestionamos — el movimiento primero, la explicación al lado. |
||||||
|
||||||
|
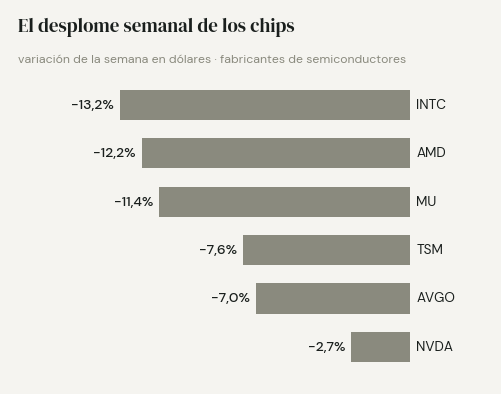
Variación de los últimos 7 días en dólares; la curva muestra el último mes. Fue una semana de correcciones: los mayores movimientos entre las posiciones que seguimos fueron a la baja. |
||||||
|
La apuesta más concurrida del mundo se quebró: los chips gatillaron la caída |
||||||
|
||||||
|
La mayor fabricante de semiconductores del mundo presentó buenos resultados —incluso mejores de lo esperado— pero la acción cayó igual, y arrastró a todo el sector. El detonante no fue la ganancia sino el gasto: la compañía subió su previsión de inversiones para el año a un rango de 60 a 64 mil millones de dólares, muy por encima de los 52 a 56 mil millones que había proyectado antes. El mercado leyó ese número como una señal de presión sobre los márgenes de toda la cadena, y los grandes nombres del sector cayeron hasta 13% en la semana. |
||||||
|
Se sumó una decepción por fuera de los chips: una gran plataforma de streaming proyectó ingresos y ganancias por debajo de lo esperado para el trimestre y cayó cerca de 10%. Hay además un dato de fondo que explica por qué estos sacudones se sienten tan violentos a nivel de cada acción: los equipos cuantitativos de un gran banco de inversión midieron esta semana que la volatilidad de las acciones individuales está en su percentil 92 desde 1990 —niveles que no se veían desde fines de los noventa—, mientras la volatilidad del índice sigue contenida. Cuando esa brecha se cerró en el pasado, lo hizo de forma abrupta; es un argumento más para carteras que no dependan de un solo nombre. |
||||||
|
El semestre fiscal cerró en superávit — y el rojo de junio se explica con el calendario |
||||||
|
El dato local de la semana vino con trampa de titular: junio arrojó un déficit primario de $696.843 millones, el tercer mes en rojo de la actual gestión, y el financiero superó el billón. La explicación oficial remite al calendario tributario, y es chequeable: el vencimiento de Ganancias de las personas humanas se corrió de junio a julio —esos ingresos aparecerán en el dato del mes próximo— y junio cargó además con el pago de aguinaldos, su peso estacional de siempre. Con todo, el primer semestre cerró en superávit: 0,6% del PBI el resultado primario y 0,1% el financiero. Como dijimos el martes con la inflación americana: los datos se leen para entender el proceso, no el titular. |
||||||
|
La semana local ratificó el clima de fondo: el miércoles el Tesoro renovó el 183% de sus vencimientos —por cada 100 pesos que vencían consiguió 183— con ofertas por $8,45 billones — casi el triple de lo que vencía, el Banco Central siguió comprando dólares, y el riesgo país cerró en torno a 409 puntos básicos, apenas por encima de sus mínimos de ocho años, con el dólar financiero estable cerca de $1.517 pese al peor clima global en meses. |
||||||
|
||||||
|
Termómetro Ai — el detalle por ejes |
||||||
|
||||||
|
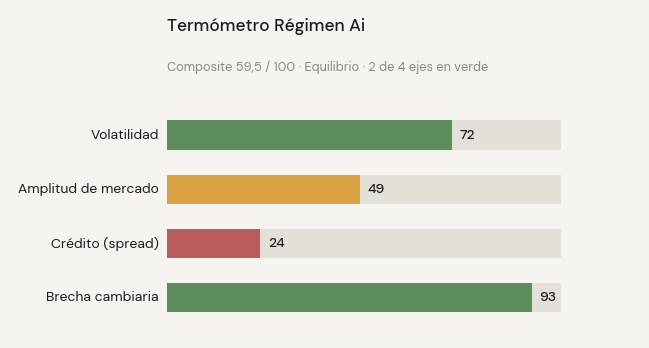
El termómetro cerró la semana en 59,5, apenas por debajo del 61,7 del martes. El movimiento vino del eje de volatilidad: sigue del lado verde, pero cedió terreno cuando la guerra y la caída de los chips despertaron al índice del miedo. Los otros ejes casi no se movieron —la brecha cambiaria firme en verde, la amplitud del mercado en amarillo—, y el crédito global sigue siendo el único eje en rojo: la cautela de esta semana se está viendo en los bonos, no todavía en las acciones. |
||||||
|
Agenda de la semana |
||||||
|
||||||
|
Columna de opinión · Mesa Ai · Radar Global |
||||||
|
El fixture del segundo semestre Por Mesa Ai · Radar Global · 17 de julio de 2026 |
||||||

|
||||||
|
El país llega a este viernes mirando un solo cruce: el del domingo a la tarde en Nueva Jersey. Es razonable — no todos los años se defiende un título del mundo. Pero mientras tanto, casi sin cobertura, los mercados acaban de conocer su propio cuadro de eliminación directa. Y leerlo como fixture, con fechas y llaves, ordena mejor el semestre que cualquier pronóstico. |
||||||
|
El jueves a la noche, el presidente Trump dio un discurso en horario central reafirmando sus cuestionamientos a elecciones anteriores — sin presentar evidencia nueva, según la cobertura de las principales cadenas — para impulsar una ley de identificación obligatoria del votante, camino a las legislativas de noviembre. En el mismo discurso acusó a China de haber interferido en 2020. El mercado no lo operó: al día siguiente el foco siguió puesto en los semiconductores, donde la mayor fabricante de chips del mundo cayó más de 4% pese a presentar uno de los mejores resultados del ciclo, con la tensión en Ormuz de fondo. A primera vista, esa indiferencia es sensata: los discursos no tienen canal directo a las ganancias de las empresas. |
||||||
|
El segundo nivel aparece al mirar el calendario. La acusación a China no cayó en el vacío: Beijing la calificó de "completamente fabricada" y se reservó "contramedidas recíprocas". Y ahí se arma el fixture. La tregua comercial entre Estados Unidos y China vence el 10 de noviembre — exactamente una semana después de las elecciones del 3. En el medio, septiembre trae una cumbre entre ambos presidentes en Washington. Tres fechas encadenadas como llaves de un mismo cuadro: lo que pase en la cumbre condiciona con qué clima se llega a las urnas, y el resultado de las urnas condiciona con qué incentivos se sienta cada parte a renegociar la tregua siete días después. |
||||||
|
La diferencia con el primer semestre es de formato. Hasta acá el mercado jugó una fase de grupos: podía perder un partido — un susto petrolero, un dato flojo, una corrección de chips — y seguir vivo en la tabla, como de hecho ocurrió. Lo que viene es eliminación directa: partidos con fecha, resultado binario y sin margen para especular con el empate. |
||||||
|
||||||
|
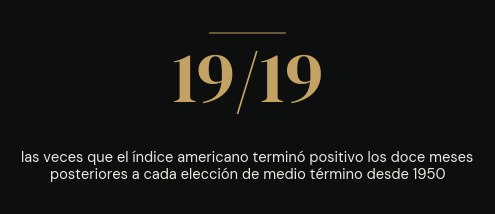
La historia de los años electorales de medio término, además, tiene forma de remontada. En los doce meses previos a esas elecciones, el índice americano promedió un avance de apenas 2,9% — contra casi 9% de un año típico — con caídas intermedias que promediaron 19%. Y define sobre la hora: en las diecinueve elecciones de medio término desde 1950, los doce meses siguientes fueron positivos las diecinueve veces. Un primer tiempo incómodo y una definición en el descuento — el miércoles vimos algo parecido en Atlanta. Parte de ese patrón, hay que decirlo, no es mérito del calendario electoral: varios de esos años difíciles fueron años de tasas subiendo, y la recuperación posterior le debió más al banco central que a las urnas. |
||||||
|
Conviene marcar dónde puede fallar esta lectura antes de enamorarse de ella. Diecinueve casos alcanzan para respetar un patrón, no para operarlo como garantía; y la regla de "el ruido político no mueve mercados salvo canal concreto" se vuelve tramposa si el canal se define después de los hechos. Por eso preferimos definirlo antes: el canal es la tregua del 10 de noviembre, con la cumbre de septiembre como partido de ida. Si la cumbre termina con la tregua extendida y sin contramedidas, el riesgo comercial que planteamos hoy quedó eliminado del cuadro — y lo vamos a decir. Si, en cambio, el índice americano llega al 3 de noviembre sin ningún retroceso mayor al 5% desde estos niveles, la famosa debilidad preelectoral no habrá operado en 2026 — y también lo vamos a decir. |
||||||
|
Para el inversor patrimonial, la conclusión no es jugar de delantero. El fixture se conoce con meses de anticipación, y esa es precisamente la ventaja: las carteras que gestionamos ya están formadas para un semestre de eliminación directa — diversificadas para no depender de que un solo partido salga bien. En los cruces, decía el viejo manual, los títulos no se ganan con el gol de la primera jugada sino no perdiendo el orden defensivo. Valdano lo dijo mejor que cualquier estratega de mercado: el fútbol es la más importante de las cosas menos importantes. Las carteras, al revés: la menos glamorosa de las cosas importantes. Que el domingo el único cruce que nos quite el sueño sea el del MetLife. |
||||||
|
El fixture del semestre ya se conoce; lo que se define ahora es la formación. Si querés ver cómo queda tu cartera frente a estas fechas, escribime y lo revisamos juntos en una charla corta.
O respondé este email directamente a contacto@aiinversiones.com.ar |
||||||
|
||||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · Radar Global, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 17 de julio de 2026. Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |