|
||||||
|
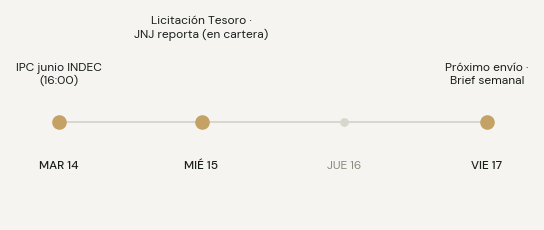
Hola. Este martes trajo dos noticias que no cierran juntas: la inflación de Estados Unidos dio su mejor dato en años, y el petróleo pegó su mayor salto diario en más de seis — porque el cese del fuego con Irán se rompió y Ormuz volvió a ser zona de guerra. De eso se ocupa la edición de hoy, incluida la columna del cierre. Y atención a la tarde: a las 16, el INDEC publica la inflación argentina de junio. |
||||||
|
||||||
|
||||||
|
||||||
|
Lo que pasó desde el miércoles |
||||||
|
||||||
|
Riesgo país y Brent al último dato oficial disponible; IPC de EE.UU. publicado hoy por la oficina de estadísticas laborales. |
||||||
|
||||||
|
||||||
|
El pulso de las carteras |
||||||
|
Lo que más se movió esta semana entre las posiciones que gestionamos — el movimiento primero, la explicación al lado. |
||||||
|
||||||
|
Variación de los últimos 7 días en dólares; la curva muestra el último mes completo. |
||||||
|
El día de las dos velocidades: la inflación americana cede justo cuando el petróleo amenaza |
||||||
|
||||||
|
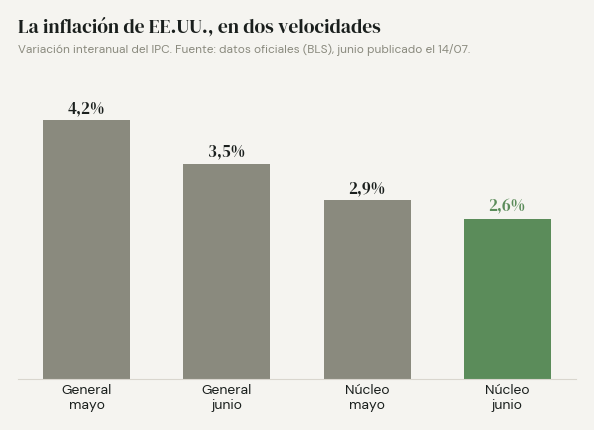
El dato del día: los precios en Estados Unidos cayeron 0,4% en junio —algo que casi nunca ocurre— y la inflación anual bajó de 4,2% a 3,5%, bastante mejor que el 3,9% que esperaba el mercado. El motor de la baja fue la energía, que se abarató 5,7% en el mes gracias al respiro que había dejado el alto el fuego de junio. Ese respiro acaba de terminar, y ahí está la trampa del dato — la desarmamos en el cierre. |
||||||
|
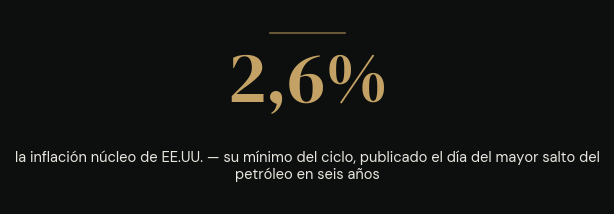
El número que sí sobrevive a la guerra: la inflación núcleo —sin energía ni alimentos— bajó a 2,6% anual, su nivel más bajo del ciclo. Para el mercado es la señal importante: el dato enfría las apuestas a una suba de tasas que venían creciendo con el petróleo — aunque septiembre sigue abierto. |
||||||
|
La mayor compra de dólares del Banco Central en 45 días — y mañana licita el Tesoro |
||||||
|
Mientras el mundo miraba Ormuz, la plaza local dejó dos señales de fortaleza: el Banco Central hizo esta semana su mayor compra de dólares en 45 días y acumula 125 ruedas seguidas con saldo comprador, y el dólar financiero retrocedió aun con el peor clima global en semanas — el MEP opera en torno a $1.523 con la brecha en 2,9%. Se suma un acuerdo con China para traer 400 millones de billetes y descomprimir la logística del efectivo en dólares. |
||||||
|
Mañana miércoles el Tesoro sale a licitar deuda de nuevo, la primera prueba de demanda después del pago del día 9 y del anuncio del programa de financiamiento hasta 2027. Es el evento local de la semana y lo cubrimos en el brief del viernes. |
||||||
|
||||||
|
Péndulo Ai — nuevo en la revista |
||||||
|
||||||
|
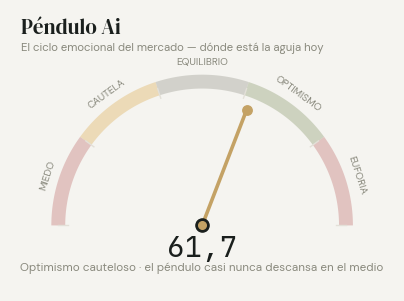
Estrenamos el Péndulo Ai: la misma medición verificada que venías viendo en el termómetro, contada como lo que es — un ciclo emocional que oscila entre el miedo y la euforia y casi nunca descansa en el medio. Hoy marca 61,7: optimismo cauteloso, apenas del lado derecho del centro. Los martes vas a ver el péndulo; los viernes, el termómetro con el detalle por ejes. |
||||||
|
Agenda de la semana |
||||||
|
||||||
|
Columna de opinión · Mesa Ai · Brújula Macro |
||||||
|
El dato que nació viejo Por Mesa Ai · Brújula Macro · 14 de julio de 2026 |
||||||

|
||||||
|
Esta mañana llegaron al mismo escritorio dos noticias que no pueden ser ciertas a la vez. La primera: la inflación de Estados Unidos acaba de dar su mejor dato en años — los precios cayeron 0,4% en junio, algo que casi nunca pasa, y la suba anual bajó de 4,2% a 3,5%, bastante mejor de lo que esperaba el mercado. La segunda: el petróleo acaba de pegar su mayor salto diario en más de seis años — el Brent subió 9,6% hasta 83 dólares — porque el cese del fuego con Irán se rompió y el estrecho de Ormuz, por donde pasa un quinto del crudo del mundo, volvió a ser zona de guerra. |
||||||
|
La contradicción se resuelve mirando el calendario. El dato de junio lo fabricó, en buena parte, la energía barata: los precios de la energía cayeron 5,7% en el mes, justo el respiro que dejó el alto el fuego de junio. Ese mismo respiro es el que la guerra acaba de cerrar. El mejor número de inflación del ciclo se publicó el día en que su principal explicación dejó de existir. El dato, con todas las letras, nació viejo. |
||||||
|
La tentación obvia es tirarlo a la basura y correr a protegerse del petróleo caro. Acá es donde conviene ir un paso más allá, porque la historia pide una simetría incómoda: los sustos del crudo también tienen fecha de vencimiento. En septiembre de 2019, un ataque con drones sacó de servicio la mitad de la producción de Arabia Saudita — el mayor shock físico de oferta hasta entonces — y el petróleo saltó 15% en un día. Dos semanas después había devuelto toda la suba, y aquel episodio jamás llegó a tocar la inflación americana. Los saltos de precio que no vienen acompañados de un faltante físico prolongado suelen morir rápido. Y por Ormuz, aun hoy, sigue pasando crudo: menos que la semana pasada, con escolta militar, pero pasa. Lo que se paga en estos precios es miedo, todavía no es faltante. |
||||||
|
Si el dato nació viejo, entonces, el pánico también puede nacer viejo. Ninguno de los dos titulares de hoy merece que un inversor patrimonial reacomode su cartera esta semana. |
||||||
|
||||||
|
¿Qué queda en pie cuando se descuentan los dos ruidos? El número menos comentado del informe de hoy: la inflación núcleo — la que excluye energía y alimentos — bajó a 2,6% anual, su nivel más bajo del ciclo. Esa parte del dato no depende del crudo en primera instancia, y aunque no es inmune a la guerra (los fletes y los pasajes tardan meses en contagiarse), es lo más lento en contaminarse. Es la señal que sobrevive a los dos titulares, y la única que la Reserva Federal puede mirar con alguna confianza cuando decida qué hacer con las tasas. |
||||||
|
Digamos también, en voz alta, cómo podría estar equivocada esta lectura. Si el miedo se convierte en faltante — semanas de tránsito reducido por Ormuz, aseguradoras retirándose, buques esperando — el crudo no va a devolver la suba como en 2019, y la inflación de julio y agosto va a devolver el golpe. El indicador para vigilar es uno solo: si el Brent vuelve debajo de los 76 dólares —su nivel previo al estallido— antes del próximo dato de inflación, el episodio quedó en susto; si sostiene arriba de 85 durante un mes, cambió el régimen energético y habrá que mirar las carteras con otro lente. Mientras cerramos esta edición, el Brent opera apenas por encima de ese umbral: la prueba no es teórica — el reloj ya corre. Cualquiera de los dos desenlaces va a estar en estas páginas. |
||||||
|
Para el inversor argentino la disciplina es idéntica, y hoy tiene ensayo general: esta tarde a las cuatro el INDEC publica la inflación de junio. Sea cual sea el número, va a describir un mes que ya terminó, en un mundo que ya cambió. Vale para Washington y vale para Buenos Aires: los datos se leen para entender el proceso, no para operarlos. |
||||||
|
A mi juicio, la lección de este martes es la más vieja del oficio, la que los inversores le tomaron prestada a Napoleón: genio es el que hace lo normal mientras todos alrededor pierden la cabeza. Hoy "lo normal" es notablemente poco glamoroso — no festejar el dato, no operar la guerra, y dejar que las dos noticias que nacieron viejas envejezcan del todo antes de decidir nada. |
||||||
|
Esta tarde a las 16 el INDEC publica la inflación argentina de junio. Si querés que la leamos juntos aplicada a tu caso —qué cambia y qué no en una cartera como la tuya—, escribime y lo vemos en una charla corta.
O respondé este email directamente a contacto@aiinversiones.com.ar |
||||||
|
||||||
|
La columna de opinión refleja la mirada analítica de la Mesa Ai · Brújula Macro, agente especializado del equipo Ai Inversiones. Su contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 14 de julio de 2026. Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |