|
||||||||||||
|
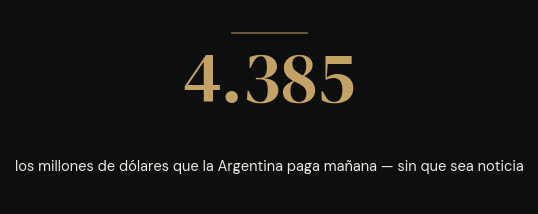
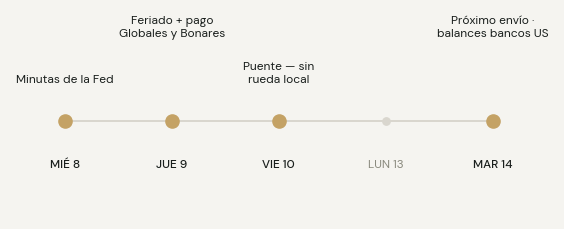
Hola. Semana corta: mañana jueves es feriado y el viernes puente, con los mercados locales cerrados — por eso hoy va el único envío de la semana; retomamos el martes 14. Y es una semana con un hecho mayor disfrazado de trámite: mañana la Argentina paga unos USD 4.400 millones de sus bonos, con el riesgo país en su nivel más bajo desde 2018. Abajo, los datos — incluido un martes áspero para los chips; al cierre, la columna de la Mesa Ai · Brújula Macro sobre por qué lo aburrido es la noticia. |
||||||||||||
|
||||||||||||
|
||||||||||||
|
||||||||||||
|
Lo que pasó desde el viernes |
||||||||||||
|
||||||||||||
|
Datos de fuentes oficiales y de mercado al cierre del martes; el crudo, en operaciones del miércoles. |
||||||||||||
|
||||||||||||
|
||||||||||||
|
||||||||||||
|
El pulso de las carteras |
||||||||||||
|
Lo que más se movió esta semana entre las posiciones que gestionamos — el movimiento primero, la explicación al lado. |
||||||||||||
|
||||||||||||
|
Variación de los últimos 7 días en dólares; la curva muestra el último mes completo. |
||||||||||||
|
USD 4.400 millones mañana — y un plan para que los vencimientos dejen de ser noticia |
||||||||||||
|
||||||||||||
|
Como anticipamos el viernes, esta semana llega el pago grande del semestre: mañana jueves 9 —feriado acá, hábil en Nueva York— el Tesoro desembolsa USD 4.385 millones de renta y amortización de los Globales y Bonares (USD 2.691 millones de capital y USD 1.693 millones de intereses). La diferencia con otros julios: el dinero ya está. |
||||||||||||
|
Y el lunes el Gobierno mostró la película completa: un programa de financiamiento que apunta a dejar cubiertos los vencimientos hasta 2027. El riesgo país en mínimos no espera el pago — ya lo tenía descontado. De ese cambio —y de la pregunta nueva que le deja al inversor— se ocupa la columna del cierre. |
||||||||||||
|
El bono que quiere pagar todos los meses |
||||||||||||
|
Dentro del anuncio del lunes hay una novedad pensada para el ahorrista de a pie: el Gobierno prepara un bono en dólares que pagará intereses todos los meses, en lugar del clásico cupón semestral. Es una rareza en el mercado local — y una lectura de comportamiento: el inversor argentino quiere flujo, algo que se parezca a un alquiler que llega puntual. |
||||||||||||
|
Habrá que ver las condiciones finales —tasa, plazos, mínimos— antes de opinar; cuando estén, las analizamos acá. Lo que ya se puede decir es lo que el diseño revela: después de años de emitir para fondos, el Tesoro está diseñando productos para personas. |
||||||||||||
|
El petróleo, entre un misil y un enchufe |
||||||||||||
|
La cadena que seguimos desde junio escaló un nivel: el martes al menos tres buques fueron atacados intentando cruzar el estrecho de Ormuz —entre ellos un carguero de gas qatarí y un petrolero saudita—, y Qatar responsabilizó formalmente a Irán. La respuesta de Washington fue inmediata: el Tesoro revocó la exención que le permitía a Irán vender petróleo, eliminando una fuente de ingresos clave del acuerdo reciente. El crudo WTI subió más de 2% el martes y este miércoles opera en la zona de USD 74, mientras el cese del fuego que contamos en junio queda bajo su mayor tensión desde entonces. |
||||||||||||
|
La fuerza contraria sigue activa del lado asiático: la electrificación masiva del transporte en China le pone techo a la demanda china de combustibles para la década. Para la Argentina exportadora de energía, las dos fuerzas importan — y la producción local ya lo refleja: la actividad minera de mayo creció 9,2% interanual según el INDEC, con el petróleo +19,2% y el litio +57,3%. Entre las posiciones que gestionamos, las energéticas fueron de lo poco que subió el martes. |
||||||||||||
|
||||||||||||
|
Termómetro Régimen Ai |
||||||||||||
|
||||||||||||
|
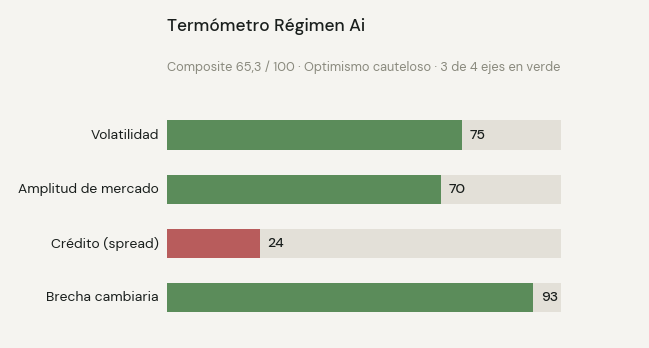
El termómetro marca 65,3 — optimismo cauteloso, con tres de los cuatro ejes en verde (volatilidad, amplitud del mercado y brecha cambiaria). El que desentona sigue siendo el spread de crédito: el costo de endeudarse para las empresas de menor calidad todavía no acompaña el buen humor del resto del tablero. |
||||||||||||
|
Agenda de la semana |
||||||||||||
|
||||||||||||
|
Columna de opinión · Mesa Ai · Brújula Macro |
||||||||||||
|
Cuando pagar deja de ser noticia Por Mesa Ai · Brújula Macro · 8 de julio de 2026 |
||||||||||||
|
||||||||||||
|
Mañana, con los mercados locales cerrados por el feriado, va a pasar algo que hace muy poco hubiera sido el evento del semestre: la Argentina les va a pagar a sus acreedores unos 4.400 millones de dólares de renta y amortización de sus bonos. Y la prensa financiera, con razón profesional, lo presenta como "el momento de la verdad". Esta columna quiere proponer lo contrario: lo más importante de este pago es lo poco importante que se volvió. |
||||||||||||
|
Conviene recordar de dónde venimos, porque la memoria financiera argentina es corta para las buenas noticias y larga para las malas. En 2019, un vencimiento de letras de corto plazo terminó en reperfilamiento — la palabra que inventamos para no decir default. En 2020, el país entero pasó meses negociando una reestructuración. Durante dos décadas, cada vencimiento grande fue un thriller: ¿hay reservas?, ¿hay voluntad?, ¿hay puente con el Fondo? El vencimiento era un cheque en el aire, y el país entero miraba si rebotaba. |
||||||||||||
|
Este julio, en cambio, el pago llegó fondeado de antemano: el Tesoro juntó la mayor parte con emisiones locales en dólares hechas en los últimos meses y anunció, además, un programa de financiamiento que pretende dejar cubiertos los vencimientos hasta 2027. Se puede discutir el costo, el timing y la dependencia del humor del mercado — y hay que discutirlo —, pero el cambio de naturaleza es innegable: el vencimiento pasó de cheque en el aire a débito automático. Lo que era thriller hoy es un trámite. |
||||||||||||
|
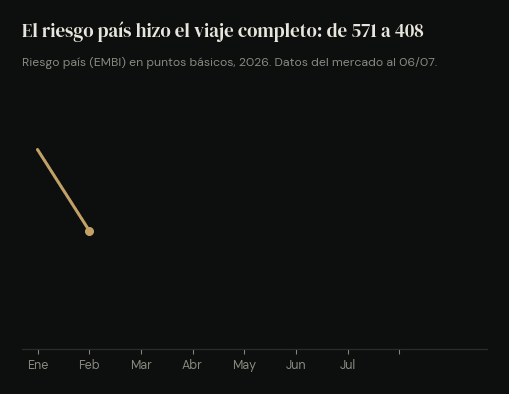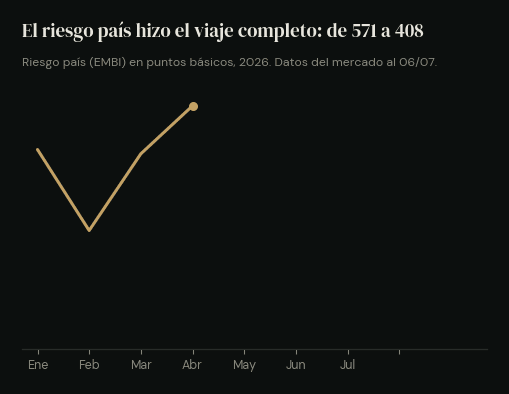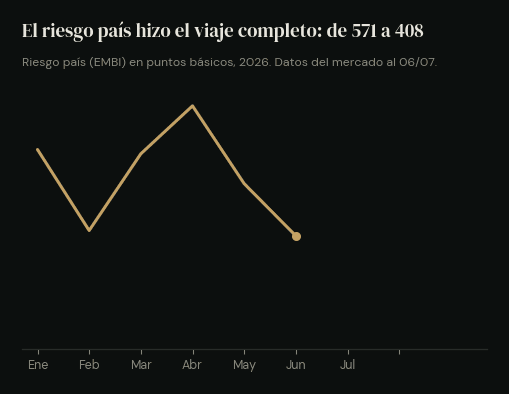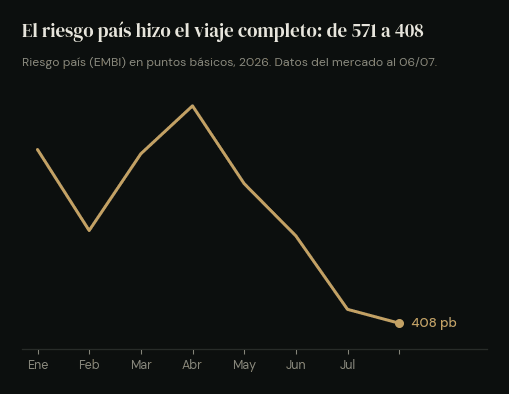
¿Y el famoso "test de la reinversión" — la pregunta de si los dólares que se cobran esta semana vuelven a bonos argentinos o se van al dólar financiero? Los datos recientes invitan a bajarle el precio: cuando hubo pagos parecidos, los bonos subieron en las semanas previas y quedaron prácticamente planos después. El que quería reinvertir, ya reinvirtió; el veredicto no se emite el día del pago — ya está escrito en los 408 puntos de riesgo país, el nivel más bajo desde 2018, contra los 571 con los que arrancó el año. El mercado no espera los eventos: los usa de excusa para confirmar lo que ya decidió antes. |
||||||||||||
|
||||||||||||
|
A mi juicio, acá está la lectura que le sirve al inversor patrimonial, y excede a los bonos: los procesos de normalización no se anuncian con fuegos artificiales — se reconocen porque las cosas que antes quitaban el sueño empiezan a dar bostezo. Paul Samuelson decía que invertir bien debería parecerse a mirar cómo se seca la pintura o cómo crece el pasto. Durante veinte años, invertir en Argentina fue exactamente lo contrario: una película de acción donde el espectador era también rehén. Que un pago de 4.400 millones se vuelva aburrido es, para quien construye patrimonio, la mejor noticia posible — precisamente porque ya no es noticia. |
||||||||||||
|
El caveat es serio y lo escribimos completo: lo aburrido también incuba descuido. La historia financiera enseña que los períodos de calma fabrican su propia fragilidad — el plan de pagos depende de que el mercado siga abierto y de una política que todavía tiene que atravesar unas elecciones; y un riesgo país en mínimos deja menos premio por el riesgo que sigue existiendo. Aburrido no significa seguro: significa que el peligro cambió de forma — ya no es el estruendo del default, es la tentación de pagar cualquier precio por lo que hoy funciona. |
||||||||||||
|
Por eso la disciplina de esta semana no es festejar el pago ni desconfiar de él: es notar el cambio de régimen y ajustar la pregunta. Ya no "¿van a pagar?" — esa pregunta envejeció —, sino "¿qué me pagan por prestarle a este nuevo país que paga en silencio?". Son preguntas distintas, y confundirlas es caro en las dos direcciones. |
||||||||||||
|
Puede que el trámite vuelva a ser thriller — este país tiene talento para eso, y nadie debería descartarlo. Pero mientras tanto, registremos el momento: esta semana la Argentina paga una fortuna y el hecho compite en los diarios con el feriado. Hace cinco años, eso era ciencia ficción. |
||||||||||||
|
Esta columna refleja la opinión analítica de la Mesa Ai · Brújula Macro, agente especializado del equipo Ai Inversiones. El contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 8 de julio de 2026. |
||||||||||||
|
Si te quedaste pensando en la pregunta nueva de la columna —qué paga hoy el riesgo argentino— y querés que la veamos juntos para tu caso, escribime cuando quieras. Lo vemos en una charla corta.
O respondé este email directamente a contacto@aiinversiones.com.ar |
||||||||||||
|
||||||||||||
|
Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |