|
||||
|
Hola. Semana corta en Estados Unidos: hoy viernes Wall Street no opera por el feriado del 4 de Julio, así que los datos del exterior que vas a ver abajo son del cierre del jueves —que no fue un jueves cualquiera: el Dow Jones marcó un máximo histórico el mismo día en que el empleo americano trajo su dato más flojo del año—. En lo local, el riesgo país tocó un nuevo mínimo del ciclo. Abajo, los datos; y al cierre, la columna de la Mesa Ai · Radar Global sobre la huella chica que el titular grande dejó pasar. |
||||
|
||||
|
Lo que pasó desde el viernes |
||||
|
||||
|
||||
|
El empleo americano llegó frío al verano — y el mercado eligió festejarlo |
||||
|
||||
|
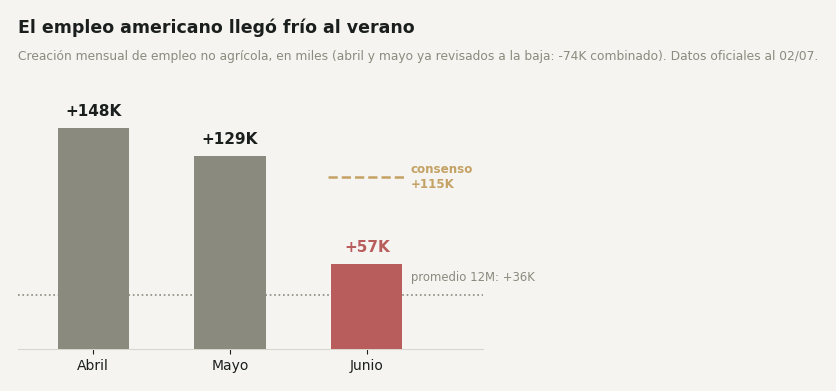
Estados Unidos creó apenas 57.000 empleos en junio, la mitad de lo que esperaba el mercado, y los meses previos se revisaron a la baja: entre abril y mayo hubo 74.000 puestos menos de los informados. El desempleo, sin embargo, no se movió del 4,2% —y la participación laboral cayó tres décimas, a 61,5%: hay menos gente dentro del mercado de trabajo—. Del lado sectorial, el único retroceso fuerte fue hotelería y gastronomía, que perdió 61.000 puestos en pleno arranque de temporada. |
||||
|
La reacción del mercado fue reveladora: en lugar de preocuparse, festejó. Las tasas cortas cedieron —el bono a 2 años bajó a la zona de 4,1%—, el mercado de futuros sacó de la mesa una suba de tasas para septiembre y dejó, a lo sumo, una para lo que queda del año, y el Dow Jones cerró ese mismo jueves en máximo histórico. El dato débil se leyó como alivio monetario antes que como señal de enfriamiento. Sobre lo que ese festejo deja sin responder, va la columna de hoy al cierre. |
||||
|
Crédito privado: la puerta de salida quedó chica |
||||
|
||||
|
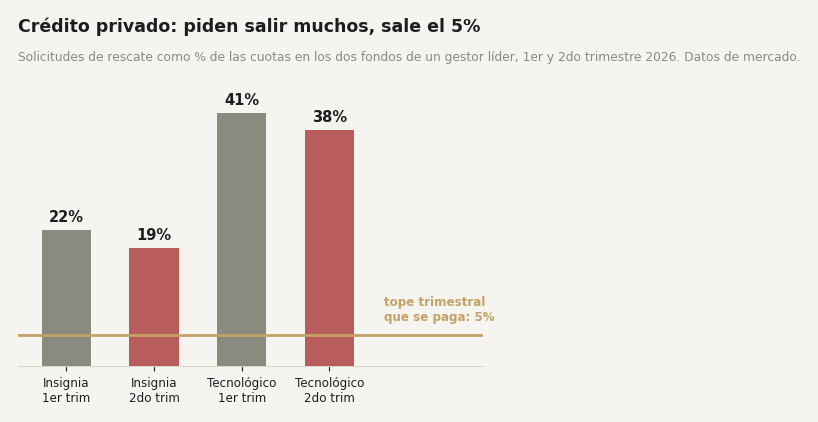
Por segundo trimestre consecutivo, dos grandes fondos de crédito privado de un gestor líder de Wall Street recibieron pedidos de rescate muy por encima de lo que sus reglas permiten pagar. En el vehículo orientado a tecnología, las solicitudes rondaron el 38% de las cuotas este trimestre, tras un 41% en el anterior. En ambos casos se pagó lo que fija el contrato: 5% por trimestre. Otros gestores grandes de la industria aplicaron límites similares. El disparador de fondo, según la lectura que circula en el mercado: la preocupación por el impacto de la inteligencia artificial sobre los ingresos de las empresas de software que estos fondos financiaron durante años. |
||||
|
La pregunta que deja el episodio no es menor: cuando un fondo invierte en préstamos que no cotizan a diario, el límite a los rescates ¿protege al inversor que se queda, o simplemente posterga el momento de ponerle precio real a la cartera? Las carteras que administramos no tienen exposición directa a estos vehículos; lo seguimos porque deja un recordatorio que sí es universal: la liquidez prometida y la liquidez disponible no siempre son la misma cosa. |
||||
|
||||
|
Genneia quiere volver a Wall Street — y reabrir una puerta cerrada desde 2019 |
||||
|
La generadora argentina de energías renovables presentó ante el regulador americano la documentación para listar sus acciones en la Bolsa de Nueva York bajo el símbolo GENN. Si se concreta, será la primera empresa argentina en salir al mercado accionario de Estados Unidos desde 2019 —siete años en los que esa puerta estuvo, en la práctica, cerrada—. |
||||
|
Más allá del caso puntual, la señal es consistente con lo que muestran los bonos: el costo de financiarse afuera bajó lo suficiente como para que una empresa local vuelva a intentarlo. La ventana externa empezó a reabrirse para la deuda; el capital la está probando ahora, y este filing es el primer intento, no la confirmación. Que se consolide dependerá, como siempre, de que el proceso de normalización no se interrumpa. |
||||
|
Termómetro Régimen Ai |
||||
|
||||
|
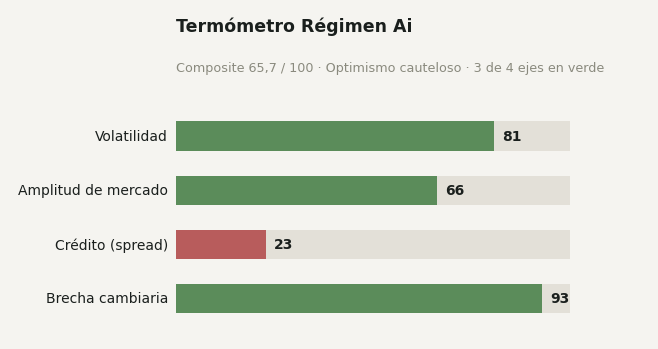
El composite quedó en 65,7 —prácticamente donde estaba el martes (66,2)—: sin cambios de fondo en el régimen. El único eje débil sigue siendo el de crédito, donde el flujo global mantiene su preferencia por la deuda de mayor calidad. |
||||
|
Estamos atentos |
||||
|
||||
|
||||
|
||||
|
Columna de opinión · Mesa Ai · Radar Global |
||||
|
El verano que no contrató Por Mesa Ai · Radar Global · 3 de julio de 2026 |
||||
|
||||
|
De todos los números que dejó la semana corta en Estados Unidos, el más festejado fue el más grande —un Dow Jones en máximo histórico el jueves, la víspera del feriado— y el más interesante fue uno chico y en negativo: 61.000 puestos de trabajo que la hotelería y la gastronomía americanas no cubrieron en junio, el arranque de temporada de verano más flojo en años. El mercado miró el primero. Esta columna prefiere mirar el segundo. |
||||
|
Para un lector argentino la imagen es inmediata: es como si Mar del Plata llegara a diciembre sin tomar mozos. Nadie necesita un informe técnico para entender que algo pasa con la temporada —la pregunta es qué—. |
||||
|
La historia del consumidor americano partido en dos no es nueva. Desde hace unos años el mundo del consumo convive con una letra K: la mitad de arriba —el consumidor de mayores ingresos— viaja, paga cabinas premium y hoteles internacionales como si nada; la mitad de abajo recorta, busca menús de descuento y posterga. Lo que sí es nuevo, y por eso esta columna existe, es dónde apareció la huella este mes: la K dejó de verse solo en los márgenes de las empresas y empezó a verse en el dato de empleo. Las encuestas del verano acompañan: apenas el 45% de los americanos planea vacaciones con alojamiento pago —el nivel más bajo en seis años—, más de la mitad dice que viajar se volvió menos accesible que hace un año, y las aerolíneas low cost están bajando tarifas para llenar asientos con el combustible caro. Al mismo tiempo, la confianza del consumidor subió apenas en junio, pero adentro del mismo informe la proporción que dice que "conseguir empleo está difícil" tocó su máximo desde comienzos de 2021. El promedio dice calma; los componentes dicen otra cosa. |
||||
|
Acá conviene frenar y hacer lo que casi nunca hace el titular: mostrar las lecturas rivales. La primera: quizás la hotelería no contrató porque le faltan trabajadores, no clientes. El endurecimiento migratorio dejó menos gente disponible justo en los sectores estacionales, y el propio informe oficial trae la pista — el desempleo no se movió de 4,2%, pero la participación laboral cayó tres décimas en un solo mes: gente saliendo de la cancha, no siendo dejada afuera del equipo. El mismo dato libera dos mariposas que vuelan en direcciones opuestas — una anuncia un consumidor que se enfría; la otra, una economía en pleno empleo con menos gente entrando. |
||||
|
Y hay una tercera posibilidad, más aburrida, que circula en mesas de research: que el Mundial jugado en casa haya adelantado contrataciones a la primavera y ensuciado el ajuste estacional de junio — la serie oficial, de hecho, muestra al sector prácticamente sin cambios netos en lo que va del año. Junio, por sí solo, no alcanza para laudar: el test llegará con los datos de pleno verano, y si julio revisa la serie al alza y la temporada se normaliza, esta huella habrá sido ruido estadístico — y lo diremos acá, con la misma tipografía. |
||||
|
¿Por qué dedicarle la columna entonces? Porque los índices en máximos no laudan esa disputa —ni siquiera la promedian—. Un índice ponderado por capitalización cabalga, por construcción, la mitad de arriba de la K: las empresas más grandes son las que le venden al consumidor premium y a otras empresas. La mitad de abajo —las marcas masivas, el turismo del americano medio, las economías enteras que viven de su gasto discrecional, de México al Caribe— pesa poco en el número que sale en los titulares y mucho en la economía real que lo rodea. Daniel Kahneman lo formuló mejor que nadie: tendemos a creer que lo que vemos es todo lo que hay. El máximo del Dow es lo que se ve. La temporada que no contrató es lo que hay que salir a buscar. |
||||
|
La historia tampoco lauda sola: en 2007, la fatiga del consumidor de menores ingresos fue la primera pieza de algo mucho más grande; en 2015-2016, un susto parecido se disolvió sin recesión. Con esa base, pretender predecir sería exceso de confianza. Lo que sí deja esta huella es una pregunta concreta — una que en las carteras que gestionamos ya nos estamos haciendo, posición por posición: ¿de qué mitad de la K vienen estos ingresos? Cuando el consumo se parte en dos, "consumo" deja de ser una sola palabra — y mirar el promedio pasa a ser la forma más elegante de no mirar. |
||||
|
Esta lectura puede envejecer rápido, y en cualquiera de las dos direcciones. Pero preferimos seguir a la mariposa chica que nadie mira antes que aplaudir, junto a todos, el número grande que ya está en el precio. |
||||
|
Esta columna refleja la opinión analítica de la Mesa Ai · Radar Global, agente especializado del equipo Ai Inversiones. El contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. Datos de mercado e indicadores verificados al 3 de julio de 2026. |
||||
|
Si te quedaste pensando de qué mitad del consumo viven los ingresos de lo que tenés en cartera —la que recorta o la que sigue firme—, escribime cuando quieras. Lo vemos en una charla corta.
O respondé este email directamente a contacto@aiinversiones.com.ar |
||||
|
||||
|
Agente Productor matriculado en CNV bajo el N° 1721 AP, actuando a través de INVIU S.A.U., Agente de Liquidación y Compensación y Agente de Negociación Integral registrado bajo el N° 205 de CNV. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |

