|
||||
|
Hola. Hoy cierra el primer semestre, y lo hace con el viento mayormente a favor: Wall Street terminó junio firme, con la tecnología otra vez al frente, y la plaza local se recompuso tras una semana movida. Pero la película del mes la escribió otra cosa —el dólar, que se fortaleció en casi todo el mundo—. Abajo, los datos; y al cierre, la columna de la Mesa Ai · Brújula Macro sobre un reconocimiento que a la Argentina todavía le falta. |
||||
|
||||
|
Lo que pasó desde el viernes |
||||
|
||||
|
||||
|
||||
|
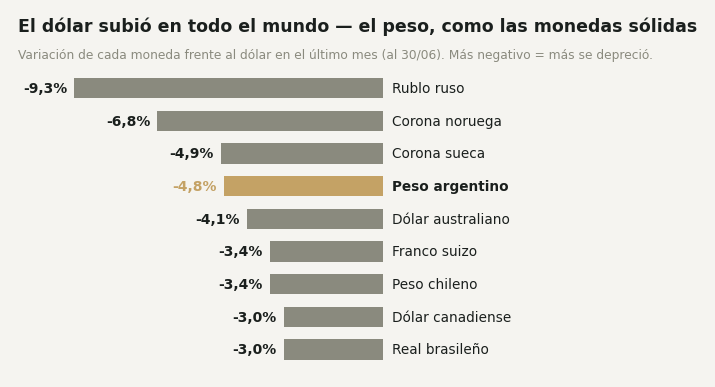
El dólar se fortaleció en todo el mundo — y el peso se movió como las monedas sólidas |
||||
|
||||
|
Junio fue el mes del dólar. La moneda estadounidense tocó máximos de más de un año frente a sus pares: el yen japonés cayó a su nivel más bajo en cuatro décadas —ni siquiera la suba de tasas del Banco de Japón al 1%, la más alta desde 1995, lo frenó: sigue muy por debajo del 4,4% que rinde hoy el bono de Estados Unidos— y el oro tuvo su peor mes desde 2008. Cuando el dólar se fortalece así en todo el mundo, casi ninguna moneda queda intacta —y el peso argentino no fue la excepción—. Lo interesante es la compañía en la que se movió. En el último mes el peso se depreció en torno al 4,8% frente al dólar: cayó algo más que monedas consideradas sólidas como el real brasileño, el dólar canadiense o el franco suizo (que cedieron entre 3% y 3,4%), pero en el mismo orden de magnitud que el dólar australiano (−4,1%), y muy lejos de las de peor desempeño del mes, como la corona noruega (−6,8%) o el rublo (−9,3%). Dicho de otro modo: el peso acompañó la suba global del dólar de forma ordenada, no como una anomalía local. ¿Por qué importa? Porque cuando el dólar manda en todo el mundo, lo que cuida una cartera no es adivinar el movimiento del día, sino estar pensada en dólares y diversificada por moneda y por activo. Así administramos las carteras que gestionamos: tratando al tipo de cambio como un factor más a equilibrar, según el perfil de cada inversor. Los datos citados son de mercado y de carácter informativo; no constituyen una recomendación de compra ni de venta. |
||||
|
Estamos atentos |
||||
|
||||
|
||||
|
||||
|
||||
|
Fechas de calendario de mercado, a título informativo; no implican una sugerencia de operar ningún instrumento. |
||||
|
El termómetro del mercado: cómo leemos el clima |
||||
|
||||
|
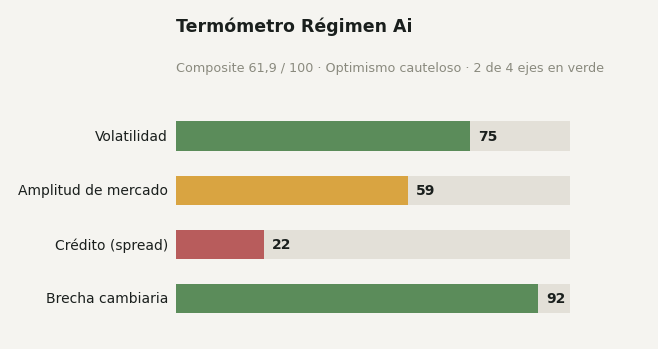
Cada semana resumimos el clima del mercado en un solo número, nuestro Termómetro Régimen Ai. No es un pronóstico: es una foto que combina cuatro señales —la volatilidad de Wall Street (el índice VIX), qué tan amplia es la suba de las acciones, el apetito por el crédito y la brecha entre el dólar financiero y el oficial—. Hoy marca 61,9 sobre 100: optimismo, pero cauteloso. Dos señales empujan firme a favor —volatilidad baja y brecha cambiaria contenida—, una está intermedia —qué tan pareja es la suba— y una sigue en rojo —el apetito por el crédito más riesgoso, el sensor más lento en acompañar—. En síntesis: buen clima, con una nota de prudencia. |
||||
|
Columna de opinión · Mesa Ai · Brújula Macro |
||||
|
El sello que falta Por Mesa Ai · Brújula Macro · 30 de junio de 2026 |
||||
|
||||
|
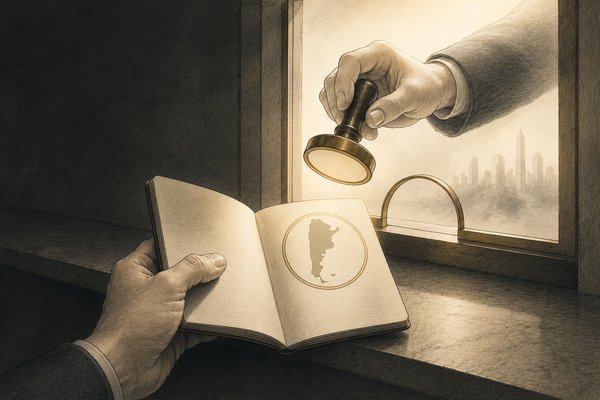
Esta columna no contradice el cuerpo del newsletter: ahí están los números de la jornada —un riesgo país en mínimos y un mercado local entonado—. Acá bajamos un piso: a por qué el entusiasmo de la plaza y el reconocimiento del mundo todavía no son la misma cosa. Hay un patrón que conviene mirar cuando el mercado local festeja y el dinero grande de afuera todavía no aparece: la diferencia entre estar entusiasmado y estar reconocido. No son lo mismo, y la distancia entre ambos es donde el inversor patrimonial argentino suele apurarse de más. La semana pasada, mientras la plaza local seguía firme —riesgo país en torno a los 430 puntos, cerca de mínimos de varios años—, llegó desde afuera un recordatorio sobrio. MSCI, la firma cuyos índices usan los grandes fondos del mundo para decidir dónde colocar su dinero, publicó su revisión anual de clasificación de mercados y dejó a la Argentina donde estaba: en la categoría standalone, la sala de espera. No fue una nueva degradación —no perdimos nada que ya no hubiéramos perdido—; fue un “todavía no”. Ni siquiera abrió la consulta formal que muchos esperaban como primer paso del regreso. Conviene entender qué hay en juego, sin exagerarlo. Volver a la categoría de mercado emergente no es un trofeo simbólico: es la diferencia entre que los grandes fondos indexados del mundo tengan que mirar las acciones argentinas casi por reglamento, y que puedan seguir ignorándolas. Hablamos de flujos potenciales que algunos bancos de inversión miden en miles de millones de dólares. Por eso el mercado lo esperaba; por eso el “todavía no” pesa. La Argentina ya hizo este viaje, de ida y de vuelta. En 2019 había logrado subir a la categoría emergente. Apenas dos años después, en 2021, MSCI nos bajó de nuevo a la sala de espera —y el motivo no fue el humor de los mercados ni la grieta política, sino una sola cosa concreta: los controles de cambio—. El cepo, en su versión dura, nos sacó del club. Y lo que aún queda en pie de esos controles es, según los propios criterios de la firma, lo que todavía nos deja afuera. Cinco años después, el examen pendiente sigue siendo el mismo. Es como la visa que se tramita en un consulado. Uno puede presentarse impecable, entusiasmado, con la mejor de las intenciones —y el cónsul, igual, revisa una lista de requisitos—. No la sella con ganas: la sella cuando los papeles están. El mercado local, hoy, está bien vestido y de buen humor. Pero el sello que deja entrar al dinero grande de afuera no se consigue con entusiasmo: se consigue terminando la tarea que falta. Benjamin Graham lo decía con otra imagen: en el corto plazo el mercado es una máquina de votar, pero en el largo plazo es una máquina de pesar. El entusiasmo local es el voto; la clasificación del mundo es el peso —y pesar lleva más tiempo que votar—. ¿Qué hace uno con esta lectura, como ahorrista? Ni desilusionarse ni adelantarse. La reclasificación, si llega, será un proceso —no un día— y dependerá de una decisión de política económica, no del precio de las acciones de esta semana. A mi juicio, el error a evitar es construir una cartera que necesite que ese sello llegue pronto para tener sentido. Una cosa es beneficiarse si llega; otra muy distinta es depender de que llegue. Como observábamos en esta misma Mesa hace dos semanas, buena parte del envión reciente fue viento prestado de afuera; el reconocimiento de MSCI sería, en cambio, mérito propio —y por eso mismo no se alquila: se gana—. Por eso, frente a la pregunta de cuánto apostar a “la historia argentina”, no hay una respuesta única. No hay correcto o equivocado, hay correcto o equivocado para vos: depende del horizonte de cada uno y de cuánta de su tranquilidad puede esperar, sin sobresaltos, a que un proceso de años termine de madurar. Lo que queda: el “todavía no” de MSCI no es una mala noticia —es una foto honesta—. Dice que el mercado local ya descuenta una normalización que las reglas del mundo todavía no certifican, y que lo que falta para cerrar esa brecha no es más optimismo, sino terminar de levantar lo que nos sacó del club en 2021. La disciplina es la de siempre: aprovechar el buen clima para ordenar la casa, sin confundir el aplauso de la tribuna local con la entrada al estadio grande. En las carteras que gestionamos, “la historia argentina” es una posición medida, no la apuesta entera: si el sello llega, suma; si tarda, no desarma el plan. Claro está, puedo errarle: quizás la consulta se abra antes de lo que muchos creen y el regreso a emergentes llegue rápido. Pero ordenar una cartera alrededor de una fecha que no controlamos —y que depende de una decisión ajena— es, justamente, el tipo de apuesta que la historia argentina cobra más caro. 30 de junio de 2026. Criterio humano, potenciado por inteligencia artificial · Mesa Ai · Brújula Macro |
||||
|
Esta columna refleja la opinión analítica de la Mesa Ai · Brújula Macro, agente especializado del equipo Ai Inversiones. El contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil de inversión, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. |
||||
|
Si te quedaste con ganas de ver cómo pensamos una cartera para un mundo donde el dólar manda —por monedas, por activos y por horizonte—, escribime cuando quieras. Lo vemos en una charla corta.
O respondé este email directamente a contacto@aiinversiones.com.ar |
||||
|
||||
|
Agente Productor matriculado en CNV bajo el N° 1721 AP. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Los datos de mercado citados provienen de fuentes públicas y pueden estar sujetos a revisión. Versión navegable de nuestro newsletter · aiinversiones.com.ar |

