|
||||||||||||||
|
Hola. La semana arrancó con un susto —una caída fuerte de los chips que cruzó el mundo desde Corea— y terminó en calma: la volatilidad volvió a dormirse y, sobre el cierre, Micron confirmó que la demanda de memoria para inteligencia artificial sigue intacta (su producción de memoria de alta gama para 2026 ya está vendida). El petróleo siguió cediendo y, en lo local, el crédito argentino se sostuvo cerca de sus mínimos de ocho años, aunque el dólar financiero tocó máximos del año. Y por debajo de esa calma, el ánimo de fondo se enfrió: el termómetro de miedo y codicia que sigue el mercado pasó de codicia a miedo extremo en un mes. Más allá de la semana, en este brief miramos dos cosas que ya venimos siguiendo —Japón y el clima— y, al cierre, la columna sobre el cambio más profundo de todos: cómo se reinventó la Reserva Federal. |
||||||||||||||
|
||||||||||||||
|
En el radar · una idea que estamos preparando |
||||||||||||||
|
El Niño: cuando el clima redibuja el mapa de los alimentos |
||||||||||||||
|
||||||||||||||
|
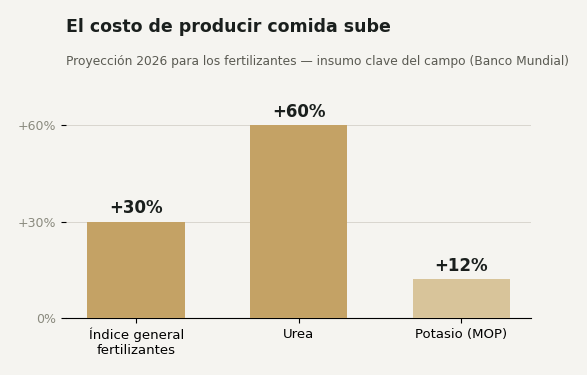
El organismo meteorológico de Estados Unidos (NOAA) confirmó el regreso de El Niño, con un 63% de probabilidad de que sea de intensidad muy fuerte (los modelos todavía discuten si llegará a un récord). ¿Por qué le importa a alguien que piensa en dólares? Porque el clima redibuja el mapa de los alimentos. Las sequías que suele traer golpean a regiones productoras clave —Australia, el sudeste asiático, el sur de África— y tensionan los precios de los granos. Argentina queda del lado favorable: como gran exportador agrícola gana con mejores precios, y El Niño suele dejar más lluvia en la región pampeana. Y hay un extra: la tierra y los alimentos son una de las pocas coberturas naturales cuando la inflación no afloja. A eso se suma un costo que ya venía en alza por otro motivo —tensiones de oferta de gas en Medio Oriente—: el Banco Mundial proyecta que los fertilizantes acumulen una suba de más del 30% en 2026 (la urea, casi 60%). Ese encarecimiento es el contrapeso de la historia: un viento de frente para los márgenes, aun cuando los mejores precios de los granos jueguen a favor. ¿Por dónde pasa el universo investible? A modo ilustrativo, hay nombres ligados al campo y operables desde el país: de la maquinaria agrícola (Deere) a los fertilizantes (Mosaic), pasando por la biotecnología de semillas (Bioceres) y la exposición agrícola local más directa (Cresud). Es un sector que miramos con cautela: el fenómeno podría resultar más leve de lo previsto y su efecto varía según la región. Cualquier exposición a una idea temática se evalúa siempre dentro del perfil y los objetivos de cada inversor, y como complemento —nunca como núcleo— de una cartera. Esto no constituye recomendación de inversión ni asesoramiento personalizado: es una de las ideas temáticas que estamos preparando para complementar el núcleo de las carteras. Datos de fuentes públicas (NOAA, Banco Mundial). |
||||||||||||||
|
En el radar · diversificación geográfica |
||||||||||||||
|
Japón vuelve al radar después de 35 años |
||||||||||||||
|
||||||||||||||
|
Durante más de tres décadas, la bolsa de Japón fue sinónimo de un mercado dormido: su récord de 1989 no se recuperó hasta 2024. Hoy pasa algo distinto. El Nikkei marca nuevos máximos históricos —por encima de los 70.000 puntos—, empujado por exportaciones que crecen al 17% interanual (autos y semiconductores). El Banco de Japón acaba de subir su tasa a 1%, el nivel más alto en treinta años: el país que vivió en deflación por una generación volvió a tener inflación, y su banco central, a normalizar. Suma una reforma de gobierno corporativo que empuja a las empresas a recomprar acciones y mirar al accionista, un yen débil que potencia a los exportadores, y un nombre que el mercado mira de cerca: Warren Buffett viene aumentando sus participaciones en las grandes casas comerciales japonesas (sin que eso valide nada por sí solo). Conviene la otra cara: ese mismo Banco de Japón subiendo tasas podría fortalecer al yen y diluir parte del impulso exportador —la apuesta es a que la reforma de fondo pese más que la tasa—. ¿Cómo se mira desde acá? El vehículo más directo y operable es el CEDEAR EWJ, que replica el índice de Japón sin tener que elegir acción por acción. Es uno de los mercados que estamos evaluando incorporar como diversificación geográfica —siempre según el perfil de cada inversor—, después de años en que casi todo el mundo miró solo a Estados Unidos. ¿Por qué importa? Porque diversificar de verdad es no tener todo apostado al mismo lugar —ni al mismo país—. Y entrar por el índice es justamente eso: banca, chips, autos e inteligencia artificial en un solo papel, sin jugarse a una sola carta ni llegar tarde a una sola acción. Japón ofrece un motor distinto al de Wall Street. No constituye recomendación de inversión ni asesoramiento personalizado: es lo que miramos al pensar las carteras. |
||||||||||||||
|
Los que aplican la inteligencia artificial |
||||||||||||||
|
||||||||||||||
|
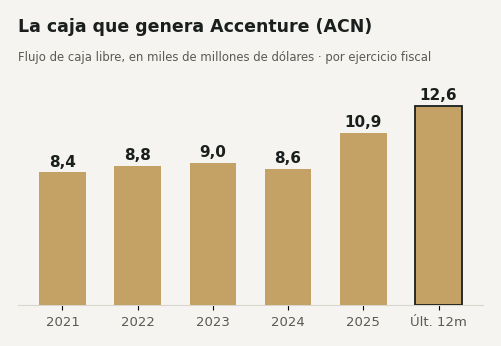
La caída de los chips dejó una distinción que venimos marcando: el mercado no paga igual a quien vende las herramientas de la inteligencia artificial que a quien la pone a trabajar. Accenture —que ya forma parte de varias de nuestras carteras— es de los segundos: ayuda a las grandes empresas del mundo a llevar la IA del discurso a la operación. El negocio genera caja como pocos: su flujo de caja libre pasó de US$8.400 a US$12.600 millones en cinco años. No todo es viento a favor —en su último balance el ritmo de nuevos contratos se moderó y el mercado le recortó el precio—, y ahí está lo interesante: un negocio que produce más caja que nunca cotizando con dudas. No está sola en calidad —Microsoft crece al 18% con su nube al 29%, Visa sostiene dos dígitos rueda tras rueda—; es el ejemplo más claro de una idea que seguimos: con el tiempo, la calidad y la generación de caja suelen pesar, aunque nada garantice el resultado. ¿Por qué importa? Porque en un mundo con menos red de seguridad —el tema de la columna de hoy—, la calidad —y la caja que la respalda— deja de ser una preferencia y pasa a ser una defensa. Nada de esto es una recomendación de compra ni de venta: es cómo pensamos la calidad al construir las carteras que gestionamos, y toda decisión se evalúa según el perfil y los objetivos de cada inversor. |
||||||||||||||
|
||||||||||||||
|
El ánimo del mercado pasó a miedo extremo |
||||||||||||||
|
||||||||||||||
|
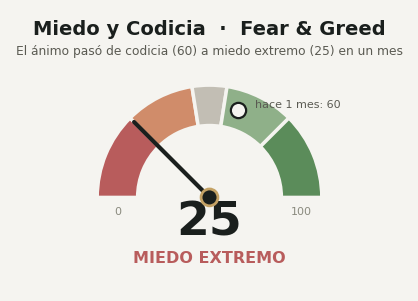
El índice que mide el ánimo entre el miedo y la codicia —el conocido Fear & Greed— cerró la semana en 25 sobre 100: miedo extremo. Hace apenas un mes estaba en 60 —zona de codicia—: el humor se dio vuelta en pocas semanas, entre el susto de los chips y la incertidumbre sobre las tasas. La volatilidad de hoy bajó, pero el ánimo de fondo —que mira más señales— sigue temeroso. Para el inversor de largo plazo, históricamente el miedo extremo fue más una señal de oportunidades que de salida —aunque vale la honestidad: el miedo también puede durar, y no es un cronómetro—. Sirve el viejo principio del oficio: más cautela cuando todos celebran, más atención cuando todos temen. |
||||||||||||||
|
Columna de opinión · Mesa Ai · Radar Global |
||||||||||||||
|
El silencio es la política Por Mesa Ai · Radar Global · 26 de junio de 2026 |
||||||||||||||
|
||||||||||||||
|
Esta columna no compite con los números del brief: ahí está la semana. Acá miramos una pieza de fondo que va a ordenar los próximos años —cómo cambió, esta semana, la manera en que el banco central más importante del mundo le habla al mercado. Durante quince años, la Reserva Federal de Estados Unidos construyó su poder sobre una idea: hablar reduce la incertidumbre. Conferencias de prensa, proyecciones trimestrales, el famoso "mapa de puntos" donde cada miembro anticipa dónde ve la tasa. Cada coma de sus comunicados se leía en milisegundos, y el mercado terminó operando tanto sobre las palabras de la Fed como sobre sus decisiones. Su nueva conducción piensa que eso fue un error —y en su primera reunión, hace nueve días, lo dijo sin decirlo—. El comunicado salió en apenas 130 palabras, menos de la mitad de lo habitual. El presidente no presentó su propio punto en el mapa de proyecciones. Se eliminaron las promesas sobre las próximas reuniones. Y se abrieron cinco grupos de trabajo para repensar desde la comunicación hasta el tamaño del balance. El mensaje, sin que nadie lo dijera con todas las letras: la Fed venía hablando de más. A mi juicio, esto es más importante que la decisión de tasas en sí. ¿Por qué importa el silencio? Porque cuando el banco central promete, el mercado se adelanta. Si los inversores creen que vienen recortes, las tasas largas bajan solas, las condiciones financieras se aflojan y la política pierde tracción antes de moverse. Al callar y atarse solo a los datos publicados, la nueva conducción obliga a que los precios se anclen en la realidad y no en la promesa. El costo es más volatilidad en lo inmediato; la apuesta, más credibilidad con el tiempo. Hay un eco de los años '90 que conviene tener presente. Tras una seguidilla de rescates, el mercado había aprendido una regla no escrita: si las cosas se ponían feas, la Fed bajaba la tasa. Entre 1996 y 2000 hubo diez caídas de más del 5%, todas compradas, ninguna tardó más de unos meses en recuperarse. Esa red de seguridad —que el mercado bautizó "el Fed put"— terminó alimentando la euforia que estalló en 2000. La pregunta que deja la nueva conducción es incómoda: ¿y si esta vez la red no está? Hay una segunda capa, que mezcla la política con la aritmética. La nueva conducción no solo no bajó las tasas: dejó abierta la puerta a subirlas. Y lo hizo nombrada por un presidente que reclama tasas más bajas casi como una panacea —"las tasas bajas lo solucionan todo", repitió esta misma semana—. Que su propio elegido las sostenga, y que esta vez el presidente le diera aire en lugar de criticarlo, pone a prueba en tiempo real algo que se suele dar por sentado: la independencia del banco central. Y asoma la pregunta del millón: ¿y si no baja, o si incluso sube? Acá conviene desarmar una confusión frecuente. Con una deuda pública que ya supera el tamaño de la economía y un déficit en torno al 6%, sostener tasas altas no "ordena" las cuentas: las complica, porque cada escalón encarece refinanciar esa deuda. Bajar las tasas alivia al Tesoro pero arriesga la inflación; sostenerlas cuida la inflación pero encarece la deuda. Por ahora, la nueva conducción eligió la credibilidad, y el mercado se acomodó rápido a esa lectura: descuenta que no habrá recortes en lo que queda del año. Y acá va la duda que más me interesa: quizás esa lectura esté demasiado cargada de un solo lado. La gravedad de esa deuda, la presión política por dinero más barato y un petróleo que —si la tregua con Irán se sostiene— podría desinflar el dato con rapidez empujan, todos, hacia el mismo lugar: el del recorte. Que el banco central no prometa nada no quiere decir que vaya a quedarse quieto; quiere decir que el mercado tiene menos pistas. Y hoy, anclado en la sorpresa dura de junio, podría estar subestimando que la próxima sorpresa sea para abajo y no para arriba. Ojo: que el próximo movimiento sea un recorte no revive la red. El Fed put no era recortar cuando los datos lo piden —eso es política normal—, sino prometer de antemano el rescate si el mercado caía. Un recorte guiado por los datos es lo contrario del put, no su regreso. Para quien invierte hoy, esa es la pregunta de fondo. Buena parte de los reflejos del mercado se formaron en quince años de red de seguridad: comprar cada caída, confiar en que alguien va a aparecer. Un banco central que habla menos y no se compromete de antemano es uno que saca la red —o, al menos, avisa que no la va a poner—. El temblor de los chips de esta semana fue un ensayo en chico: el mundo se asustó, se recompuso, pero nadie salió a prometer nada. Es como un padre que deja de avisar a cada rato "tranquilo, que yo te atajo". No es que quiera ver caer al otro; es que entendió que, si siempre ataja, el otro nunca aprende a medir el salto. Más incómodo en el momento, más sano con el tiempo. Como observaba la Brújula Macro hace dos semanas, esta Fed endureció el tono. Pero esto va un piso más abajo: no es solo que no baje las tasas, es que cambió las reglas de cómo se comunica con el mercado. Y conviene el matiz: puede que la nueva conducción ceda, que el peso de las últimas décadas se imponga y la red reaparezca al primer susto grande. Nadie lo sabe. Lo que cambió es que ya no se da por descontada. Lo que queda es una pregunta para revisar con calma, no con miedo: ¿cuánto de la tranquilidad de una cartera se apoya en que "siempre aparece alguien"? Un mundo con menos red premia distinto —a la calidad sobre la promesa, a los negocios que generan caja sobre los que prometen generarla, a la paciencia sobre el reflejo—. No es una mala noticia. Es un cambio de reglas, y conviene leerlo nosotros antes de que lo lea la cartera por su cuenta. Claro está, puedo errarle: quizás al primer sobresalto serio la red reaparezca y todo siga igual. Pero construir una cartera asumiendo que alguien siempre va a atajar es, justamente, la costumbre que los cambios de régimen castigan más caro. 26 de junio de 2026. Criterio humano, potenciado por inteligencia artificial · Mesa Ai · Radar Global |
||||||||||||||
|
Esta columna refleja la opinión analítica de la Mesa Ai · Radar Global, agente especializado del equipo Ai Inversiones. El contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil de inversión, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. |
||||||||||||||
|
Si querés que veamos cómo estas ideas —Japón, el clima, la calidad— encajan en una cartera que piensa en dólares, escribime cuando quieras. Lo vemos en una charla corta.
O respondé este email directamente a contacto@aiinversiones.com.ar |
||||||||||||||
|
||||||||||||||
|
Agente Productor matriculado en CNV bajo el N° 1721 AP. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Versión navegable de nuestro newsletter · aiinversiones.com.ar |
||||||||||||||