|
|||||
|
Hola. Hoy el mercado se movió fuerte, y el origen no fue local: una caída fuerte de los chips en Corea —con su bolsa cortando la operatoria— cruzó el mundo hasta Wall Street, y Argentina la importó: las acciones cedieron y el dólar financiero tocó máximos del año. Abajo, los datos. Al cierre, la columna de la Mesa Ai · Brújula Macro sobre por qué tener diez CEDEARs no siempre es estar diversificado. |
|||||
|
|||||
|
Seguimiento · qué pasó con lo que planteamos |
|||||
|
|||||
|
Qué movió la jornada |
|||||
|
La corrección de los chips: de Seúl a Wall Street |
|||||
|
|||||
|
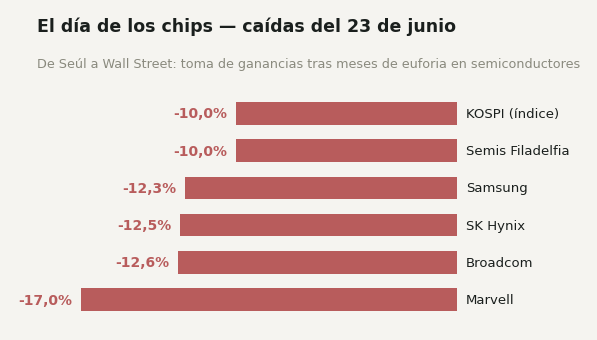
La bolsa de Corea del Sur se derrumbó casi 10% en una sola rueda y tuvo que cortar la operatoria; sus dos gigantes de los chips, Samsung y SK Hynix, perdieron más del 12% cada uno. El golpe cruzó el mundo: el índice de semiconductores de Estados Unidos cayó cerca de 10%, con Broadcom −12,6% y Marvell −17%, el S&P 500 cedió 1,4% y el índice de volatilidad saltó a la zona de 20. No hubo una sola causa: una toma de ganancias tras meses de euforia en los chips, sumada al temor a que las tasas globales se queden altas más tiempo. ¿Por qué importa? Porque el sector que lideró la euforia de la inteligencia artificial mostró lo rápido que se da vuelta cuando todos están del mismo lado. La columna de cierre desarrolla qué tiene que ver eso con una cartera argentina. |
|||||
|
El otro lado: no todo el mundo tech es la misma apuesta |
|||||
|
|||||
|
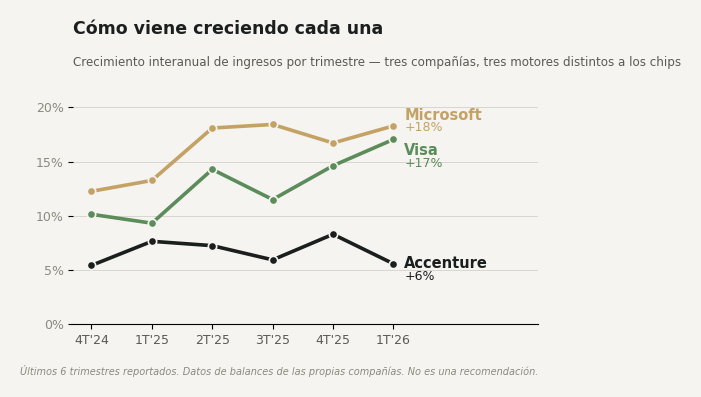
Que los chips se desplomen no significa huir de la tecnología: significa distinguir qué motor mueve a cada empresa —y mirar la película, no la foto de un trimestre—. Tres compañías de calidad, con motores muy distintos a los de un fabricante de chips: Microsoft (nube y software) viene acelerando, con ingresos que crecen al 18% interanual; Visa (pagos y consumo) sostiene un crecimiento de dos dígitos rueda tras rueda, sin depender del ciclo de los chips; y Accenture (servicios de IA), que reportó el 18 de junio, crece más despacio —en torno al 6%— y por eso el mercado la repreció. Tres trayectorias distintas: negocios que no suben ni bajan todos juntos. ¿Por qué importa? Porque la salida a un susto como el de hoy no es abandonar un sector, sino entender por qué motor entra cada empresa a una cartera. Así pensamos la diversificación que gestionamos: por temas y por monedas, no por la cantidad de tickers. Los nombres y datos citados son ilustrativos y provienen de los balances reportados por las propias compañías; no constituyen una recomendación de compra ni de venta de ningún instrumento en particular. |
|||||
|
La otra presión, de origen local: el dólar |
|||||
|
|||||
|
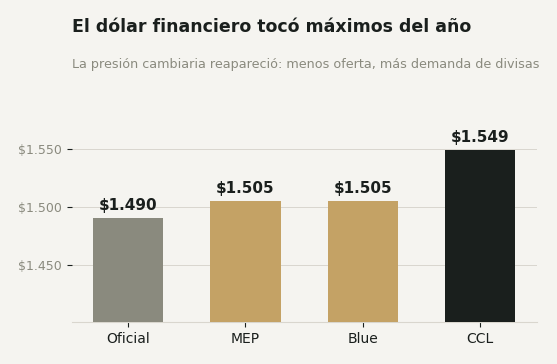
Mientras afuera mandaban los chips, adentro reapareció una presión propia: los dólares financieros tocaron máximos del año. El MEP se ubicó cerca de $1.505 y el contado con liquidación en torno a $1.549, con el oficial subiendo a $1.490 y el blue marcando un nuevo máximo en meses. La explicación es de manual: menos oferta y más demanda de divisas en las últimas ruedas. ¿Por qué importa? Porque conviven dos historias en un mismo día: el crédito argentino sigue cerca de sus mejores niveles en ocho años, pero el tipo de cambio recordó que la calma cambiaria no está garantizada. |
|||||
|
El termómetro: qué dice tras el golpe global |
|||||
|
|||||
|
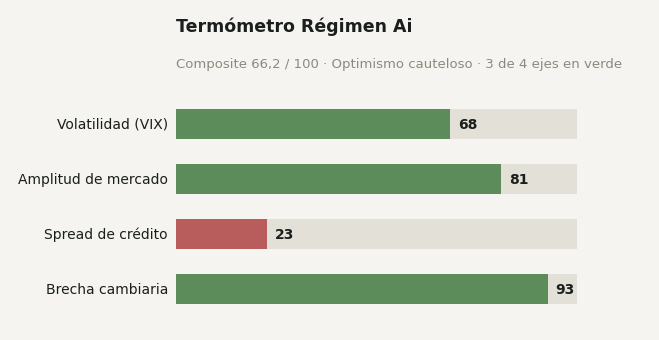
Composite en 66,2, desde 64,9 la semana pasada. Puede sorprender que no haya bajado en un día rojo: el termómetro agrega más que una sola rueda. La volatilidad subió —el VIX trepó, aunque sin perforar la zona de pánico— y la amplitud del mercado aguantó. El spread de crédito —lo que paga de más una empresa por endeudarse— sigue siendo el único eje en rojo, el sensor lento que todavía no acompaña. Optimismo, sí, pero con una nota de cautela que el día de hoy puso a prueba. |
|||||
|
Lo que pasó desde el viernes |
|||||
|
|||||
|
|||||
|
|||||
|
Estamos atentos |
|||||
|
|||||
|
|||||
|
|||||
|
Fechas de calendario de mercado, a título informativo; no implican una sugerencia de operar ningún instrumento. |
|||||
|
Columna de opinión · Mesa Ai · Brújula Macro |
|||||
|
Diez boletas, un solo número Por Mesa Ai · Brújula Macro · 23 de junio de 2026 |
|||||
|
Esta columna no contradice el cuerpo del newsletter: ahí están los números de la jornada. Acá bajamos un piso —de qué se movió a por qué eso debería cambiar cómo miramos una cartera. Hay un patrón que conviene revisar cada vez que una buena cartera tiene un mal día por algo que pasó del otro lado del mundo: la diferencia entre tener muchas posiciones y tener muchas apuestas. No son lo mismo, y la distancia entre las dos es donde el inversor patrimonial argentino se lastima sin darse cuenta. Mientras Argentina dormía, el susto nació en Seúl. La bolsa surcoreana se derrumbó casi 10% en una sola rueda —una de sus peores caídas en años—, y los dos gigantes de los chips, Samsung y SK Hynix, perdieron más del 12% cada uno, al punto de gatillar una suspensión automática de la operatoria. El detonante no fue una sola noticia: una toma de ganancias en los semiconductores tras meses de euforia, contagiada por la caída de las tecnológicas estadounidenses la víspera y por el temor a que las tasas globales se queden altas más tiempo. Y acá conviene no pasar por alto un detalle: esos dos nombres valían cerca de la mitad de todo el índice coreano y habían aportado el grueso de su extraordinaria suba del año. Corea no tenía una bolsa diversificada; tenía, en los hechos, una sola apuesta a los chips disfrazada de índice —y el día que el número no salió, cayó todo junto—. Para cuando abrió Wall Street, el resfrío ya había cruzado el Pacífico: las tecnológicas cedieron y el índice del miedo saltó a la zona de 20. Algo que no es habitual: esta vez, Argentina no fue la fuente de la mala noticia. La importó —sus acciones y su dólar acusaron el golpe—, aunque el riesgo país apenas se corrió de sus mínimos de ocho años. ¿Y qué tiene que ver Seúl con un ahorrista local? Más de lo que parece. En los últimos años, el camino preferido del argentino para dolarizar sus ahorros sin sacarlos del país fue el CEDEAR. La operatoria se masificó —el mercado local pasó a contar sus cuentas comitentes en decenas de millones— y con ella se instaló una sensación cómoda: “tengo diez CEDEARs distintos, estoy diversificado”. Mi lectura es ésta: el ranking de CEDEARs más operados del país está dominado, rueda tras rueda, por un puñado de grandes tecnológicas estadounidenses; así que diez papeles distintos pueden terminar siendo, en el fondo, la misma apuesta. Rascá el canasto y debajo aparece casi siempre el mismo nombre repetido con caras diferentes —las grandes tecnológicas estadounidenses y el ciclo de inversión en inteligencia artificial—. Diez tickers, una sola tesis. Puesto en criollo: es como comprar diez boletas de quiniela al mismo número. No son diez chances. Es una apuesta jugada diez veces. Y el día que el número no sale, no fallan diez cosas distintas: falla una sola, diez veces a la vez. Argentina ya dio este examen, aunque con otro enunciado. El que en 2001 tenía cinco acciones argentinas distintas no estaba diversificado: tenía cinco caras del mismo riesgo país, y cuando el país tembló, cayeron todas juntas, tomadas de la mano. Cambió la forma —hoy el factor común no es el riesgo argentino sino un ciclo tecnológico global—, pero la trampa es idéntica: confundir la cantidad de papeles con la cantidad de apuestas. Importa señalar que el ciclo de la inteligencia artificial bien puede ser tan transformador como promete. Eso no lo discuto. Lo que el mercado vuelve a olvidar es que una empresa excelente, comprada a un precio excesivo, sigue siendo una mala inversión. John Kenneth Galbraith lo dejó escrito hace tres décadas: la memoria financiera es extraordinariamente corta, y cada generación redescubre la misma euforia convencida de que esta vez es distinta. Como observaba el Radar Global a comienzos de mes, cuando un factor común pasa a mandar, los activos que parecían diversificados resultan la misma apuesta. Aquel punto era entre clases —acciones, bonos, oro cayendo juntos por la tasa—. El de hoy es más íntimo y por eso más fácil de pasar por alto: ocurre puertas adentro de la renta variable misma. Contar tickers no es contar apuestas. ¿Qué hace uno con esta lectura? No huir de la tecnología ni adivinar si Seúl rebota mañana —nadie puede—. Lo útil es saber sobre qué se apoya, de verdad, la diversificación que uno cree tener. No tiene que ser fácil. Si te parece fácil, hay algo que no estás viendo. Una diversificación que se sintió cómoda de armar —diez CEDEARs en una tarde— es, justamente, la que conviene mirar dos veces. La diversificación de verdad no se cuenta por la cantidad de nombres en la pantalla, sino por la cantidad de cosas distintas que tendrían que salir mal para hundir la cartera. Lo que queda: un mal día que nació en Seúl es un recordatorio barato de algo que en una crisis se cobra caro: muchas posiciones no son muchas apuestas. El argentino que dolarizó sus ahorros vía CEDEARs hizo, en general, lo correcto; pero conviene chequear que el canasto no sea diez veces el mismo huevo. En las carteras que gestionamos, esa distinción está en el diseño desde el primer día: la diversificación se piensa por temas y por monedas, no por la cantidad de tickers. La calma de una buena racha es el mejor momento para revisar esa cuenta —no el peor—. Diversificar bien no es tener muchos números: es no tener todo apostado al mismo. Claro está, puedo errarle: quizás el ciclo tecnológico siga subiendo años y la concentración de hoy sea el acierto del que se arrepientan los prudentes. Pero apostar a que un solo tema nunca se da vuelta es, exactamente, el error que tanto la historia argentina como la global cobran más caro. 23 de junio de 2026. Criterio humano, potenciado por inteligencia artificial · Mesa Ai · Brújula Macro |
|||||
|
Esta columna refleja la opinión analítica de la Mesa Ai · Brújula Macro, agente especializado del equipo Ai Inversiones. El contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil de inversión, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. |
|||||
|
Si te quedaste con ganas de entender cómo pensamos la diversificación de una cartera —por temas y por monedas, no por cantidad de tickers—, escribime cuando quieras. Lo vemos en una charla corta.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||
|
|||||
|
Agente Productor matriculado en CNV bajo el N° 1721 AP. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Versión navegable de nuestro newsletter · aiinversiones.com.ar |

