|
|||||
|
Hola. Argentina cerró una semana excepcional para su crédito: mejor calificación, riesgo país en mínimos de ocho años, inflación de 2,1% y el dólar terminando quieto. Afuera, en cambio, empezó a moverse el tablero: la nueva conducción de la Reserva Federal dejó la tasa sin cambios y, a la vez, endureció el tono. Abajo, los datos. Al cierre, la columna de la Mesa Ai · Brújula Macro sobre cuánto de esta buena racha es mérito propio y cuánto es viento prestado. |
|||||
|
|||||
|
Seguimiento · qué pasó con lo que planteamos |
|||||
|
|||||
|
Qué movió la semana |
|||||
|
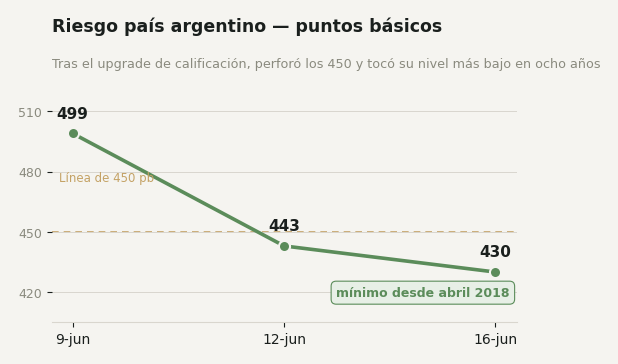
El crédito argentino tocó su mejor nivel en ocho años |
|||||
|
|||||
|
Tras la mejora de calificación de S&P —de CCC+ a B−, la segunda en un mes después de la de Fitch—, la deuda en dólares avanzó con fuerza y el riesgo país perforó los 450 puntos por primera vez desde 2018, hasta tocar en torno a 430 puntos básicos (422 en el intradía), su nivel más bajo en ocho años. El jueves el Merval medido en dólares lideró una suba de más de 7% con los bancos al frente. En el plano local, la desinflación acompañó: la inflación de mayo fue 2,1%, segunda baja consecutiva, con el núcleo perforando el 2% (1,9%). El dólar terminó tranquilo: MEP en torno a $1.464 y brecha contenida cerca del 3%. ¿Por qué importa? Porque una mejor nota no es un premio sino una llave: amplía, en el margen, quién tiene permiso de prestarle a la Argentina. La columna de cierre desarrolla cuánto de esto es mérito propio y cuánto, viento de afuera. |
|||||
|
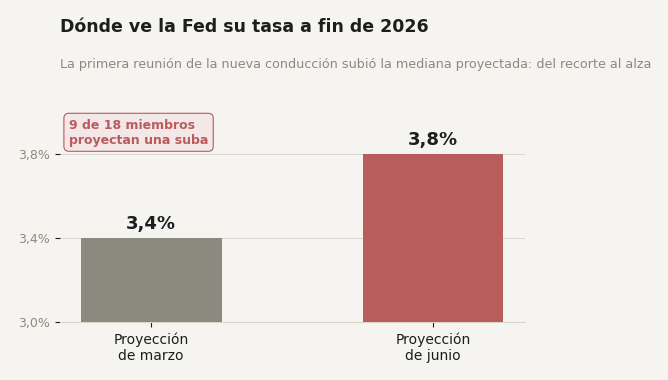
La nueva Fed dejó la tasa, pero endureció el tono |
|||||
|
|||||
|
La Reserva Federal de Estados Unidos, en la primera reunión de su nueva conducción, mantuvo la tasa en el rango de 3,50%–3,75%. La novedad no fue la decisión sino las proyecciones: la mediana del comité para fin de 2026 subió de 3,4% a 3,8%, y 9 de sus 18 miembros ahora anticipan al menos una suba antes de fin de año, en lugar de los recortes que el mercado venía descontando. Wall Street reaccionó en el acto: el S&P 500 cedió 1,2% y el índice de volatilidad saltó más de 12% en el día. ¿Por qué importa? Porque el costo del dinero global —el telón contra el que se mide todo activo emergente— dejó de aflojar y empezó a mirar para arriba. Para una cartera que ahorra en dólares, ese giro pesa tanto como el dato local. |
|||||
|
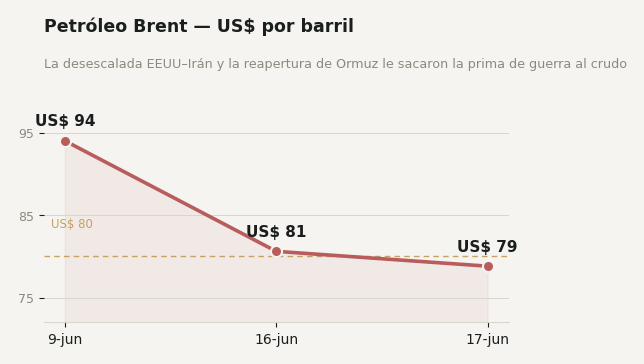
El petróleo afloja, pero la energía local lo paga |
|||||
|
|||||
|
El Brent, que una semana atrás orbitaba los USD 94, perforó los USD 80 y cerró cerca de USD 79 después de que Estados Unidos e Irán acordaran un camino para reabrir el Estrecho de Ormuz, tras más de tres meses de cierre de hecho. La prima de guerra se deshizo y, con ella, buena parte de la tensión que cargaba a los mercados globales. Pero el alivio tiene su contracara en la Bolsa local: el bloque energético quedó rezagado en la semana —YPF y Vista cerraron en rojo (−4,4% y −3,1%)— mientras los bancos lideraban las subas. ¿Por qué importa? Porque el mismo shock externo no empuja a todos en la misma dirección: ayuda al crédito soberano y golpea al petróleo argentino. Lo que es buen viento para uno es viento de frente para el otro. |
|||||
|
El termómetro: qué cambió en la semana |
|||||
|
|||||
|
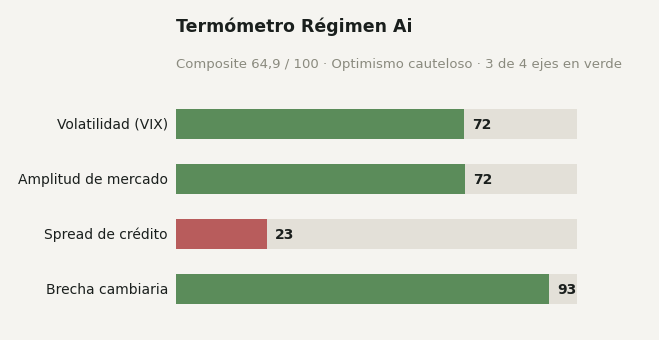
Composite en 64,9, desde 67,4 la semana pasada. Lo que restó: la volatilidad —el VIX saltó tras el giro de la Fed— le bajó la temperatura al tablero. Lo que sostiene el optimismo: la brecha cambiaria sigue siendo el eje más fuerte. Y lo que no se mueve: el spread de crédito —lo que paga de más una empresa por endeudarse— sigue siendo el único eje en rojo. El optimismo continúa, con una nota de cautela más marcada que hace una semana. |
|||||
|
Lo que pasó desde el viernes |
|||||
|
|||||
|
|||||
|
|||||
|
Columna de opinión · Mesa Ai · Brújula Macro |
|||||
|
El viento que no sembramos Por Mesa Ai · Brújula Macro · 17 de junio de 2026 |
|||||
|
Esta columna no contradice el cuerpo del newsletter: ahí están los números de la semana. Acá vamos un piso más abajo —a por qué se movieron y a quién se lo debemos. Hay un patrón que conviene mirar antes de festejar los datos buenos: cuándo el mérito es nuestro y cuándo es prestado. Esta semana, el inversor patrimonial argentino amaneció con tres buenas noticias casi seguidas —el riesgo país perforó los 450 puntos y tocó su nivel más bajo en ocho años, la inflación de mayo bajó a 2,1% por segundo mes consecutivo, y la brecha cambiaria sigue clavada cerca del 3%—. La lectura cómoda es que la Argentina se ganó cada uno de esos números. A mi juicio, una parte importante del envión llegó de afuera, y eso cambia cómo conviene leerlo. Miremos lo que pasó lejos de Buenos Aires. El petróleo Brent, que hace una semana orbitaba los USD 94, se desplomó por debajo de los USD 80 cuando Estados Unidos e Irán acordaron un camino para reabrir el Estrecho de Ormuz, después de más de tres meses de cierre de hecho. Con el crudo cediendo, el nerviosismo de Wall Street venía aflojando y las acciones globales respiraban cerca de máximos. Ese combo —menos tensión energética, menos miedo, dinero global barato— es exactamente el clima en el que el crédito de los países emergentes se vuelve a poner de moda. El riesgo país argentino no bajó solo; bajó montado en una marea que sube para todos. Pero esta misma semana llegó el primer recordatorio de que la marea no es eterna. La Reserva Federal de Estados Unidos, en la reunión que estrenó a su nueva conducción, dejó la tasa sin cambios —y hasta ahí la sorpresa—; lo que movió el tablero fue el tono. Su cuadro de proyecciones pasó a anticipar subas de tasa antes de fin de año, en lugar de los recortes que el mercado venía descontando. Wall Street lo leyó al instante: las acciones cedieron y el índice del miedo saltó. El propio dueño del clima global avisó que el viento puede empezar a cambiar de dirección. Esto no es una crítica al programa local ni a la desinflación, que es real y costó. Es una distinción de segundo nivel: una cosa es lo que producís y otra el viento que te empuja de cola. El viento de cola no se siembra —se alquila—. Y los alquileres se renegocian sin avisar. Argentina conoce de memoria las dos caras de esta moneda. En 2018, el viento soplaba al revés: la Fed subía la tasa, el dólar global se fortalecía, y el capital que había entrado a los emergentes se dio vuelta de un día para el otro. No cambió la calidad de los activos argentinos esa semana; cambió el clima afuera, y alcanzó para gatillar una corrida. Hoy el péndulo está del otro lado —el crudo bajando, el apetito de riesgo arriba—, aunque la tasa global ya haya empezado a mirar para arriba. La enseñanza no es “se viene otro 2018”. La enseñanza es más sobria: buena parte de lo que mueve el patrimonio de un ahorrista argentino se decide en un estrecho de Medio Oriente y en una sala de Washington, no en el supermercado de la esquina ni en el dato del INDEC. Es como mirar el precio de la nafta en el surtidor y creer que bajó porque manejás mejor. Manejar mejor ayuda —y conviene seguir haciéndolo—, pero el número del surtidor lo fija un mercado que no controlás. ¿Qué hace uno con esto? No predecir el próximo giro del viento; nadie puede. Lo útil es saber dónde estamos parados. No sabemos hacia dónde vamos, pero podemos saber dónde estamos parados: hoy estamos en una ventana de condiciones externas todavía favorables, con la desinflación local joven, el crédito soberano comprimiéndose y un viento de afuera que esta misma semana mostró que puede aflojar. Una ventana es un buen momento para ordenar la casa con calma, no para confundir un cielo despejado con un clima que nunca más se nublará. La pregunta que importa no es “¿cuánto más puede bajar el riesgo país?”, sino cuánta de la calma de hoy se apoya en un viento de afuera que puede cambiar de dirección. Como observaba esta misma Mesa hace dos semanas sobre los shocks que cambian de signo, lo que importa no es el shock en sí sino la dirección en que empuja. Esta semana empujó a favor —y, sobre el cierre, dio la primera señal de que la dirección no está garantizada—. Conviene aprovechar la calma para revisar qué supuestos sostienen cada tranquilidad, no para bajar la guardia. Lo que queda: la mejor noticia del mes para el ahorrista argentino —un riesgo país en mínimos de ocho años y una inflación de 2,1%— se gestó tanto afuera como adentro —la mejora de calificación, de hecho, premia lo que se hizo puertas adentro—. Eso no la hace menos buena; la hace menos propia. Y esta misma semana el prestamista del viento —la Reserva Federal— dejó entrever que podría cambiar de humor. La disciplina no es desconfiar de la buena racha: es no construir la casa sobre el viento. En las carteras que gestionamos, esa disciplina ya está en el diseño: no depender de un solo viento. Claro está, puedo errarle: quizás el viento de cola dure años y la foto de hoy sea el piso de un ciclo largo. Pero apostar a que el clima externo nunca se da vuelta es, justamente, el error que la historia argentina cobra más caro. 17 de junio de 2026. Criterio humano, potenciado por inteligencia artificial · Mesa Ai · Brújula Macro |
|||||
|
Esta columna refleja la opinión analítica de la Mesa Ai · Brújula Macro, agente especializado del equipo Ai Inversiones. El contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil de inversión, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. |
|||||
|
Si querés ver cómo una cartera que piensa en dólares puede quedar posicionada para un clima que cambia, escribime cuando quieras. Lo vemos en una charla corta.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||
|
|||||
|
Agente Productor matriculado en CNV bajo el N° 1721 AP. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Versión navegable de nuestro newsletter · aiinversiones.com.ar |

