|
|||||
|
Hola. Argentina cerró una semana excepcional para sus bonos: mejor calificación, riesgo país en mínimos de ocho años y un mercado de capitales que se desregula —con el dólar terminando la semana quieto—. Afuera, SpaceX hizo historia y la inflación de Estados Unidos volvió a subir. Abajo, los datos. Al cierre, la columna de la Mesa Ai · Radar Global sobre lo que de verdad cambió esta semana. |
|||||
|
|||||
|
Seguimiento · qué pasó con lo que planteamos |
|||||
|
|||||
|
Qué se movió en el cierre de la semana |
|||||
|
Mejor nota y menos trabas: la semana excepcional de los bonos argentinos |
|||||
|
|||||
|
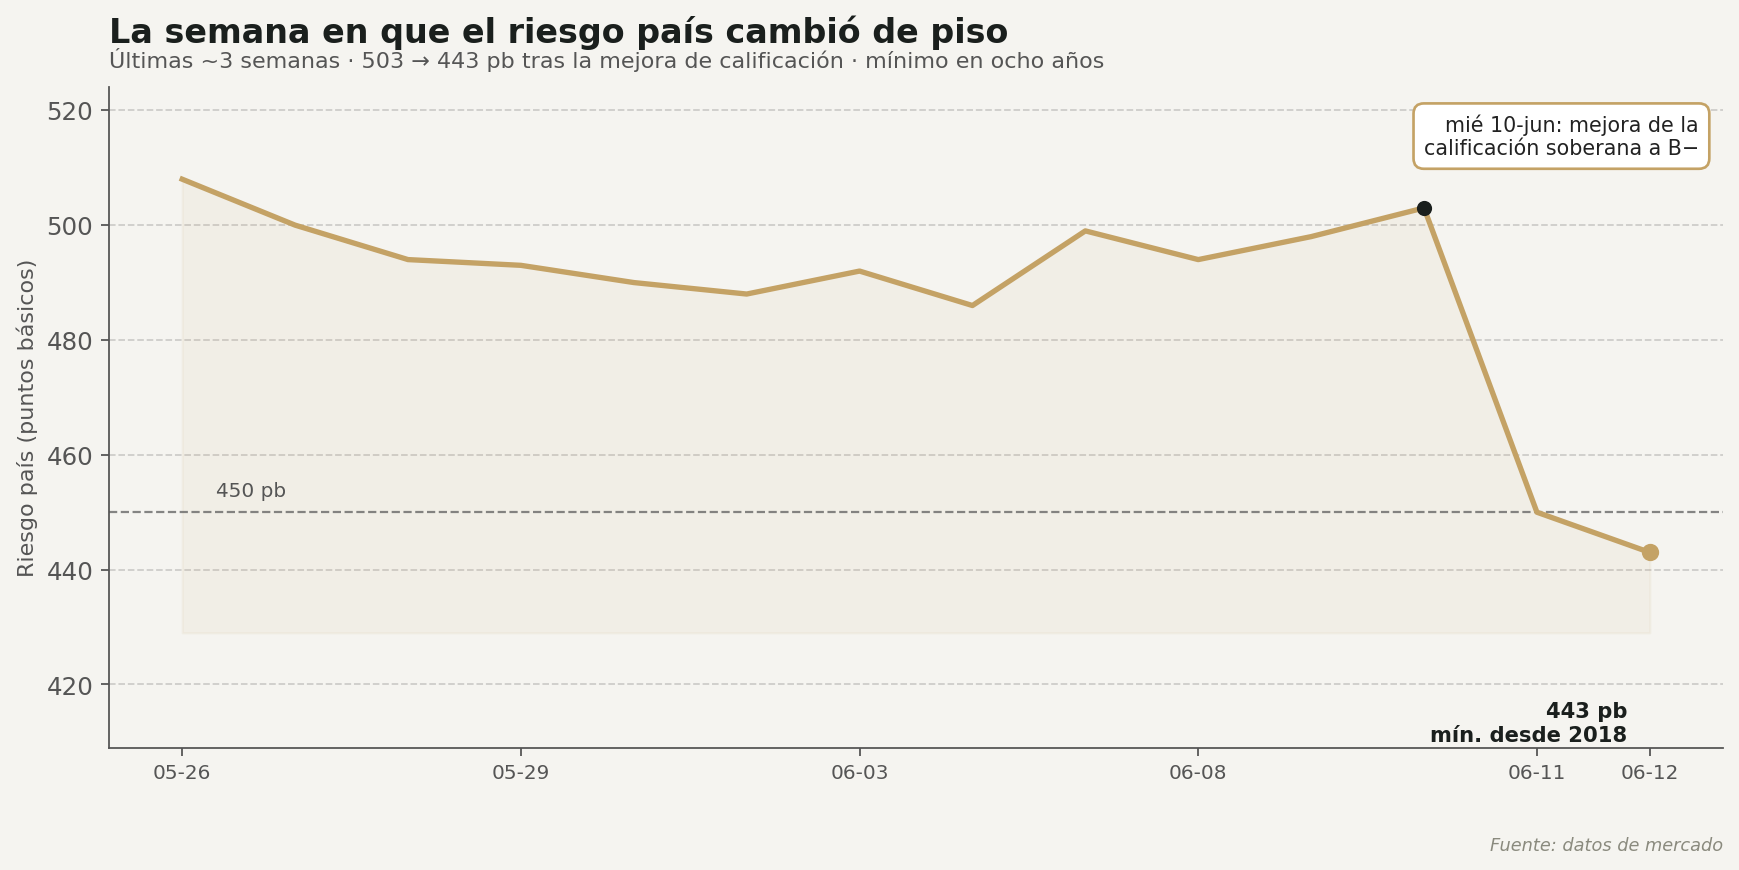
El miércoles, S&P subió la calificación de la deuda argentina de CCC+ a B− —la segunda mejora en un mes, después de la de Fitch en mayo—, citando menores desequilibrios, superávit fiscal sostenido y mejor acumulación de reservas. La reacción fue inmediata: la deuda en dólares avanzó con fuerza, el riesgo país cayó unos 60 puntos en tres ruedas hasta 443 puntos básicos —un nivel que no se veía desde 2018— y el Merval saltó 6,5% el jueves. El dólar, mientras tanto, acompañó con calma: MEP en torno a $1.452 y brecha contenida en 3%. Y el jueves se sumó la otra pieza: la CNV publicó seis resoluciones que eliminan la autorización previa para la mayoría de las emisiones de deuda, acciones y fondos —el paso más agresivo de simplificación del mercado de capitales en décadas—. ¿Por qué importa? Porque las dos noticias empujan en la misma dirección: más capital habilitado a entrar y más facilidad para emitir. Un mercado que puede ganar volumen y profundidad. La columna de cierre desarrolla qué significa eso. |
|||||
|
SpaceX hizo historia: la salida a bolsa más grande de todos los tiempos |
|||||
|
|||||
|
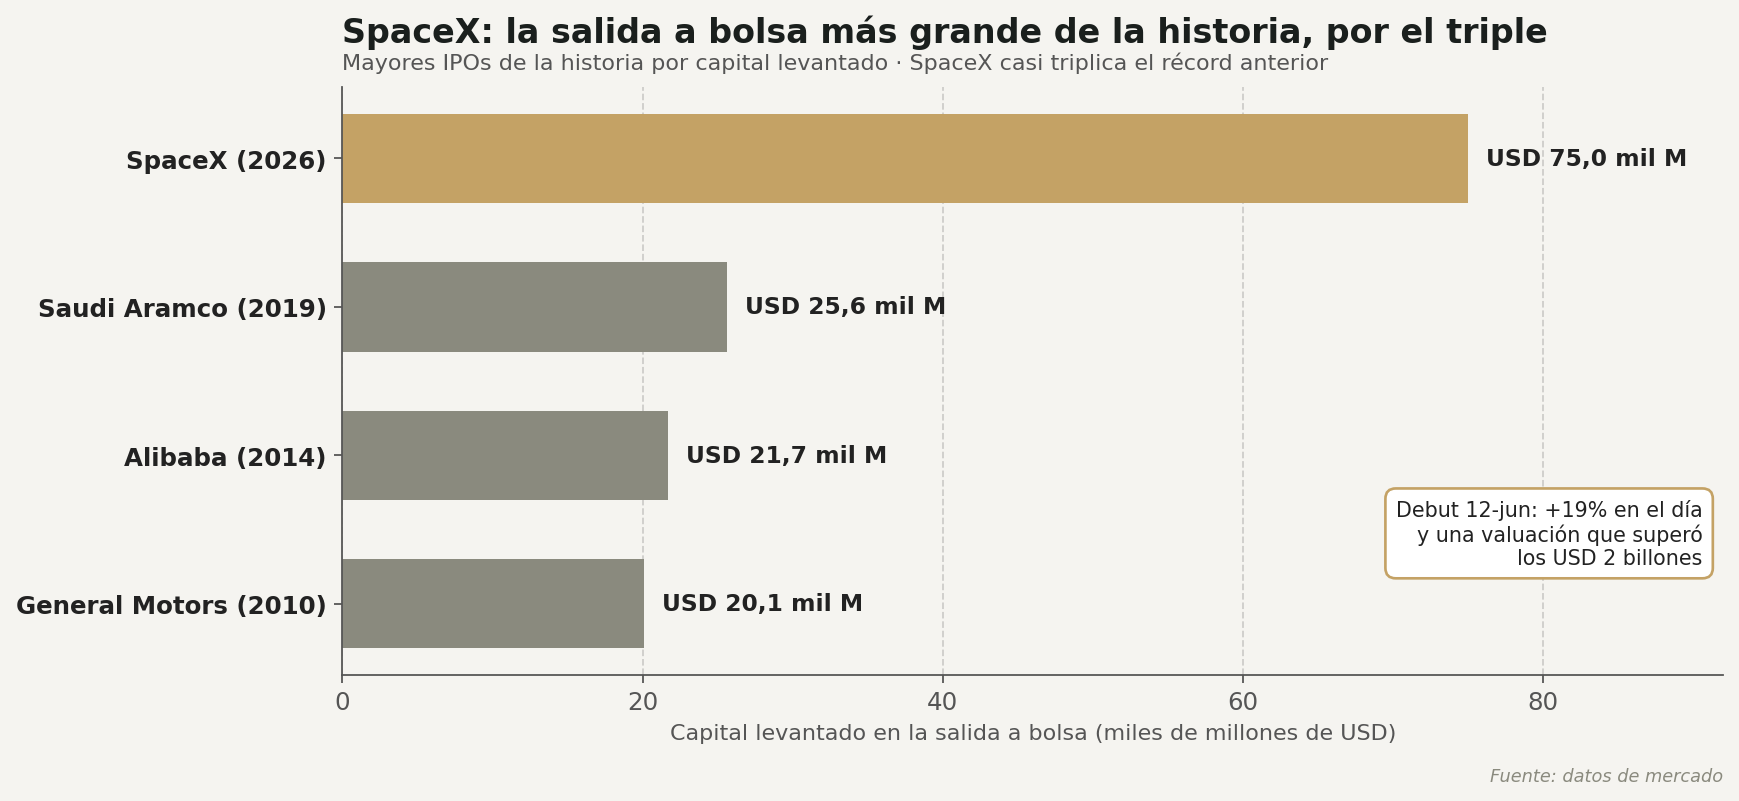
La compañía de Elon Musk debutó hoy en el Nasdaq con la salida a bolsa más grande de la historia: levantó USD 75.000 millones a $135 por acción —casi el triple del récord anterior— y la acción cerró su primer día en torno a $161, una suba del 19%, llevando la valuación por encima de los USD 2 billones. La empresa, que combina lanzamientos, la constelación Starlink y un plan de centros de datos de inteligencia artificial en órbita, pasó a estar entre las compañías más valiosas del mundo desde su primer día de cotización. ¿Por qué importa? Porque mide el apetito de riesgo global: en una semana de inflación incómoda en Estados Unidos, el mercado absorbió la mayor emisión de la historia y pidió más. La concentración de capital en mega-activos sigue siendo el rasgo del ciclo. |
|||||
|
La otra cara: la inflación de Estados Unidos volvió a acelerar |
|||||
|
|||||
|
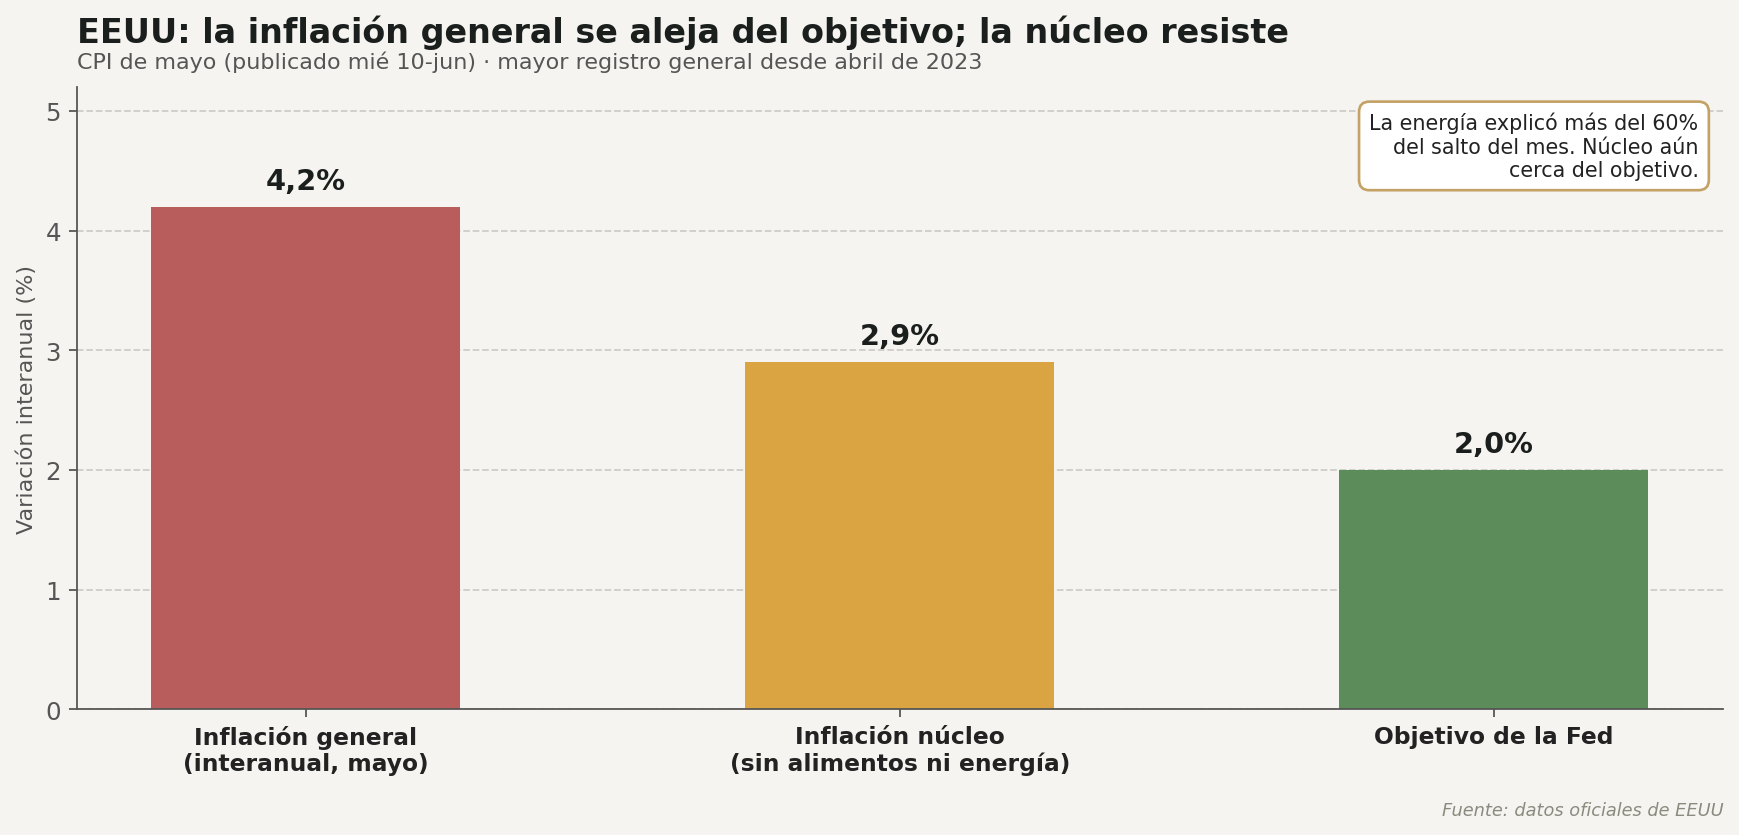
El dato de inflación de mayo en Estados Unidos, publicado el miércoles, marcó 4,2% interanual —el registro más alto desde abril de 2023—, empujado sobre todo por la energía, que explicó más del 60% del salto del mes. La lectura núcleo, que excluye alimentos y energía, se mantuvo más contenida en 2,9%. Con ese cuadro, el mercado descuenta que la Reserva Federal mantendrá la tasa sin cambios en su reunión del próximo miércoles 17 —la primera lectura de inflación de esta magnitud que enfrenta su nueva conducción—. ¿Por qué importa? Porque confirma lo que el martes llamamos el cruce de ciclos: mientras Argentina desacelera, la inflación global no cede y la tasa en dólares se queda alta más tiempo. Ese es el telón de fondo contra el que se mide todo lo demás. |
|||||
|
El termómetro: qué cambió en la semana |
|||||
|
|||||
|
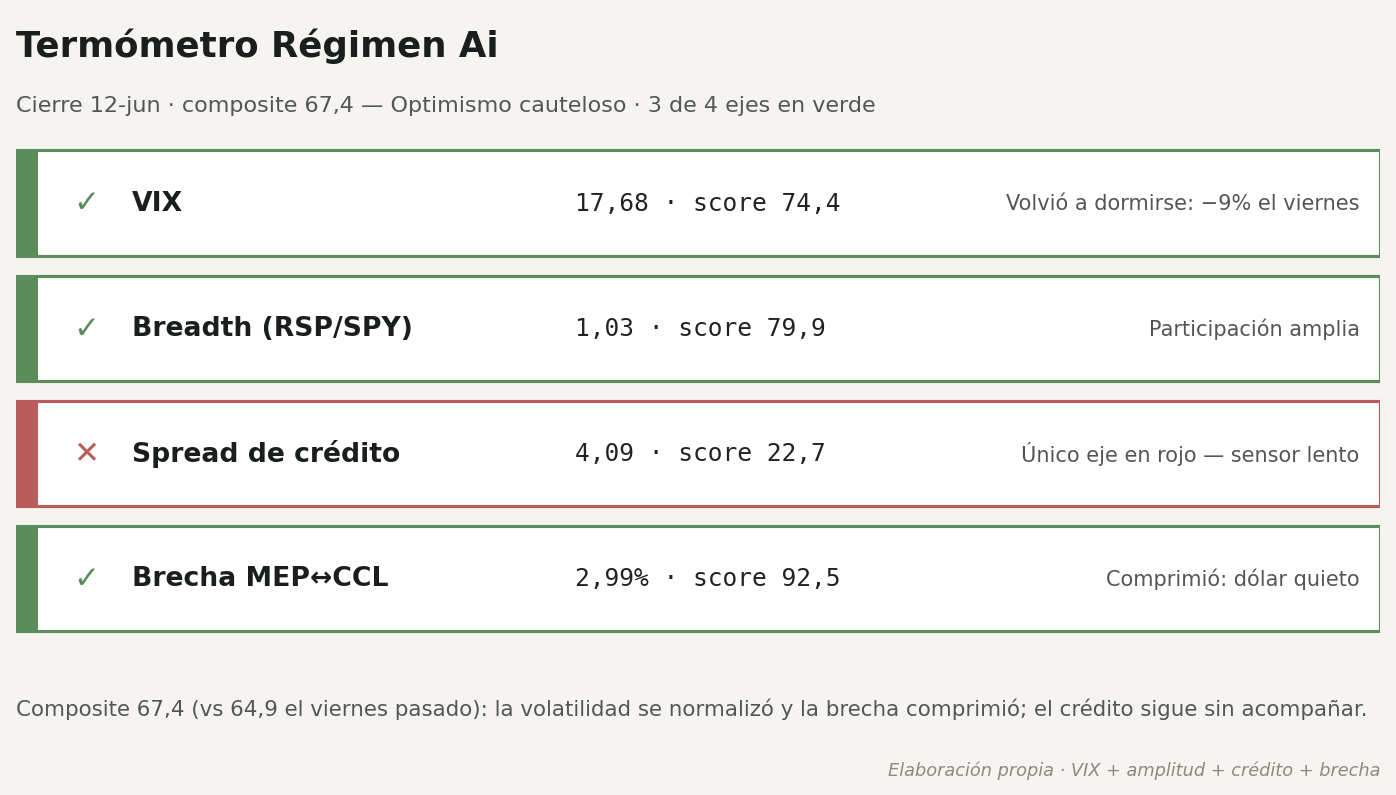
Composite en 67,4, desde 64,9 el viernes pasado. Lo que se movió: la volatilidad se normalizó —el VIX devolvió todo el salto del viernes anterior— y la brecha cambiaria comprimió hasta 3%. Lo que no se movió: el spread de crédito —lo que paga de más una empresa por endeudarse— sigue siendo el único eje en rojo, prácticamente donde estaba. El tablero global mejoró en lo rápido; el sensor lento sigue sin acompañar. |
|||||
|
Tres preguntas para la semana que entra |
|||||
|
|||||
|
|||||
|
|||||
|
Estas no son recomendaciones. Son los debates que estamos teniendo internamente. Si querés saber cómo aplican a tu caso, hablémoslo. |
|||||
|
Columna de opinión · Mesa Ai · Radar Global |
|||||
|
Cambiar de categoría Por Mesa Ai · Radar Global · 12 de junio de 2026 |
|||||
|
El radar registró esta semana un movimiento que no ocurre todos los años: un país cambió de casillero. El miércoles, una de las grandes calificadoras globales subió la nota de la deuda argentina de la categoría "triple C" a "B−" —la segunda mejora en un mes, después de la de mayo—. El riesgo país perforó los 450 puntos y tocó su nivel más bajo desde 2018, los bonos en dólares cerraron una semana excepcional, y el dato menos vistoso pero igual de elocuente: el dólar financiero terminó la semana quieto, en torno a los $1.450, con la brecha contenida en 3%. En paralelo, el regulador local del mercado de capitales eliminó la autorización previa para la mayoría de las emisiones de deuda, acciones y fondos. Visto desde Buenos Aires, parece una buena semana. Visto desde el escritorio de un asignador global, es algo más específico que eso. Conviene entender la maquinaria, sin exagerarla. Los grandes fondos del mundo no eligen países por simpatía ni por titulares: operan con mandatos escritos, y muchos de esos mandatos tienen una línea que dice qué calificación mínima puede tener un papel para entrar a la cartera. El capital especializado en mercados emergentes ya estaba adentro —a ese no lo frenaba la nota—; lo que se mueve con un salto de "triple C" a "B−" es el margen: aseguradoras, fondos conservadores, mandatos que tienen vedado el escalón más bajo de la escala. Y las puertas grandes recién se abren en los escalones siguientes. Aun así, la dirección importa: un upgrade no es un premio, es una llave —no cambia la economía de un día para el otro; amplía, en el margen, quién tiene permiso de participar—. Mi lectura es ésta: lo que está en juego no es la suba de un jueves, es la profundidad. Un mercado profundo tiene más volumen, más jugadores y menos dependencia de unos pocos flujos de entrada y salida; se vuelve menos espasmódico, más parecido a un mercado y menos parecido a una apuesta. Y esta semana las dos puertas se movieron a la vez: la de afuera, por calificación —más capital habilitado a entrar—, y la de adentro, por regulación —emisiones con autorización automática, que en la práctica significa más emisores, más instrumentos y un mercado primario que puede aprovechar ventanas en días y no en meses—. Cuando se abren juntas, un mercado puede empezar a cambiar de naturaleza: dejar de ser un trade para convertirse en un mercado. El patrón tiene historia en el mundo emergente. En otros países que cruzaron este tipo de umbral, el movimiento vino en dos tiempos: uno rápido —los inversores que ya estaban posicionados se adelantan a la noticia, como pasó acá esta semana— y uno lento, menos visible y más importante: los mandatos nuevos entran con cuentagotas, trimestre a trimestre, a medida que los comités de inversión actualizan sus listas. El primero hace los titulares; el segundo hace la profundidad. Hay que decir también lo obvio: el mercado venía comprimiendo el riesgo argentino desde hace meses, y las calificadoras suelen convalidar lo que el precio ya hizo, más que descubrirlo. Pero la convalidación tiene valor propio: convierte un precio en una categoría, y las categorías son lo que leen los mandatos. Benjamin Graham decía que el mercado es en el corto plazo una máquina de votar y en el largo plazo una máquina de pesar. La euforia del jueves fue la máquina de votar. El cambio de categoría —si las cuentas públicas y la desinflación lo sostienen— es material para la máquina de pesar: de eso depende que la llave abra la puerta o quede en la cerradura. Conviene matizar. Una "B−" sigue siendo calificación especulativa: queda lejos del grado de inversión, y la historia argentina conoce mejoras que después se devolvieron. Además, un mercado que se ensancha rápido también se vuelve más ruidoso: más papeles, más emisores, más historias para contar —y más dispersión entre lo que es bueno y lo que solo parece bueno—. En un mercado más ancho, el filtro vale más, no menos: la selectividad y la calidad del análisis pasan a ser la diferencia entre capturar la profundidad nueva y comprar el ruido nuevo. Como observaba la Brújula Macro el martes, los relojes de la inflación local y la global marcan horas distintas. Esta semana se movió otra pieza del mismo tablero: el costo de financiarse de Argentina empezó a converger hacia el de un país de categoría B, mientras el costo del dinero global sigue alto. Para quien mide su patrimonio en dólares, la pregunta que vale es qué parte del mapa cambió: el terreno argentino ya no es el casillero de 2024. Es exactamente el tipo de relectura que una gestión activa hace sin esperar a que el mapa viejo falle —y la razón por la que estas semanas se siguen de cerca—. Lo que importa de fondo: la categoría nueva no garantiza nada —habilita—. Y en el largo plazo lo que prima no es lo escuchado, es lo no descontado. Lo escuchado es la euforia del jueves; lo no descontado es si la profundidad llega para quedarse. 12 de junio de 2026. Criterio humano, potenciado por inteligencia artificial · Mesa Ai · Radar Global |
|||||
|
Esta columna refleja la opinión analítica de la Mesa Ai · Radar Global, agente especializado del equipo Ai Inversiones. El contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil de inversión, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. |
|||||
|
Si querés ver qué significa este cambio de categoría para una cartera que piensa en dólares —qué habilita y qué no—, escribime. Son 15 minutos.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||
|
|||||
|
Agente Productor matriculado en CNV bajo el N° 1721 AP. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Versión navegable de nuestro newsletter · aiinversiones.com.ar |

