|
|||||
|
Hola. La semana arranca con el mundo todavía digiriendo el susto del viernes y un cruce que conviene tener en el radar: mientras afuera la inflación no afloja y la Fed posterga sus recortes, acá la inflación volvió a desacelerar. Abajo, los datos. Al cierre, la columna de la Mesa Ai · Brújula Macro sobre ese cruce. |
|||||
|
|||||
|
Qué se está moviendo esta semana |
|||||
|
La Fed apaga la última vela de 2026 |
|||||
|
|||||
|
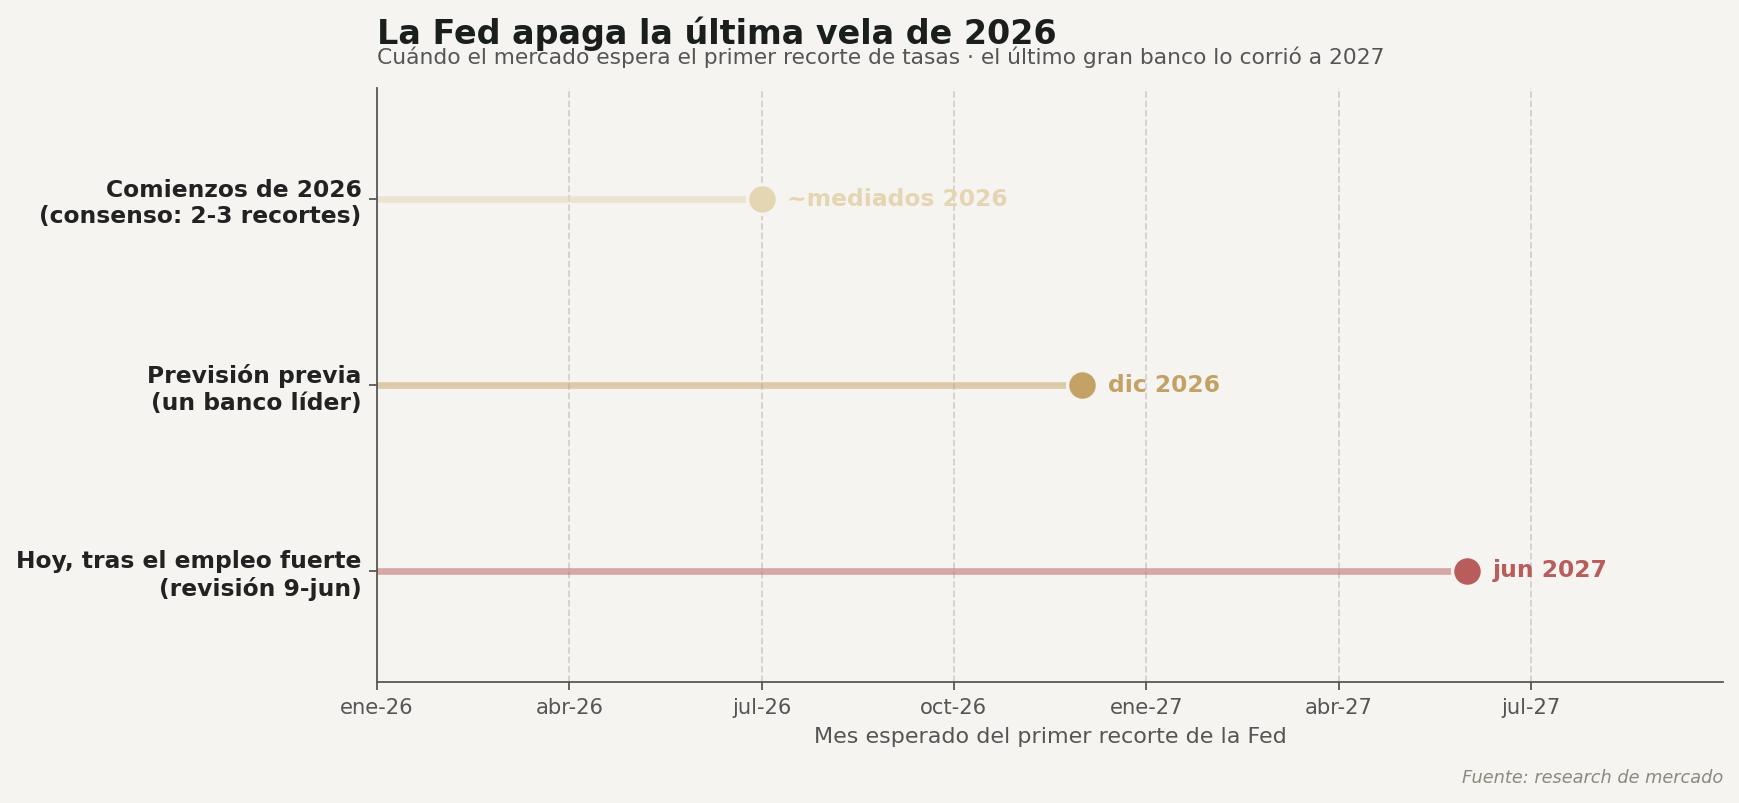
El último de los grandes bancos de Wall Street que todavía esperaba un recorte de tasas de la Reserva Federal para fines de 2026 lo corrió esta semana a mediados de 2027. La razón: un empleo que sigue caliente y una inflación que no afloja, con la medida que mira la Fed proyectada por encima del 3% durante todo el año. A comienzos de 2026 el mercado esperaba dos o tres recortes; hoy no espera ninguno. En paralelo, el ciclo de inteligencia artificial siguió dando noticias: Apple presentó su nueva asistente apoyada en un modelo de Google, y Marvell —chips para centros de datos— fue confirmada para entrar al S&P 500 el 22 de junio. ¿Por qué importa? Porque la tasa en dólares —la referencia contra la que se mide todo activo del mundo— se va a quedar alta más tiempo del que casi nadie esperaba. Eso cambia cálculos. La columna lo desarrolla. |
|||||
|
La inflación porteña marcó 2,1%: la desaceleración sigue |
|||||
|
|||||
|
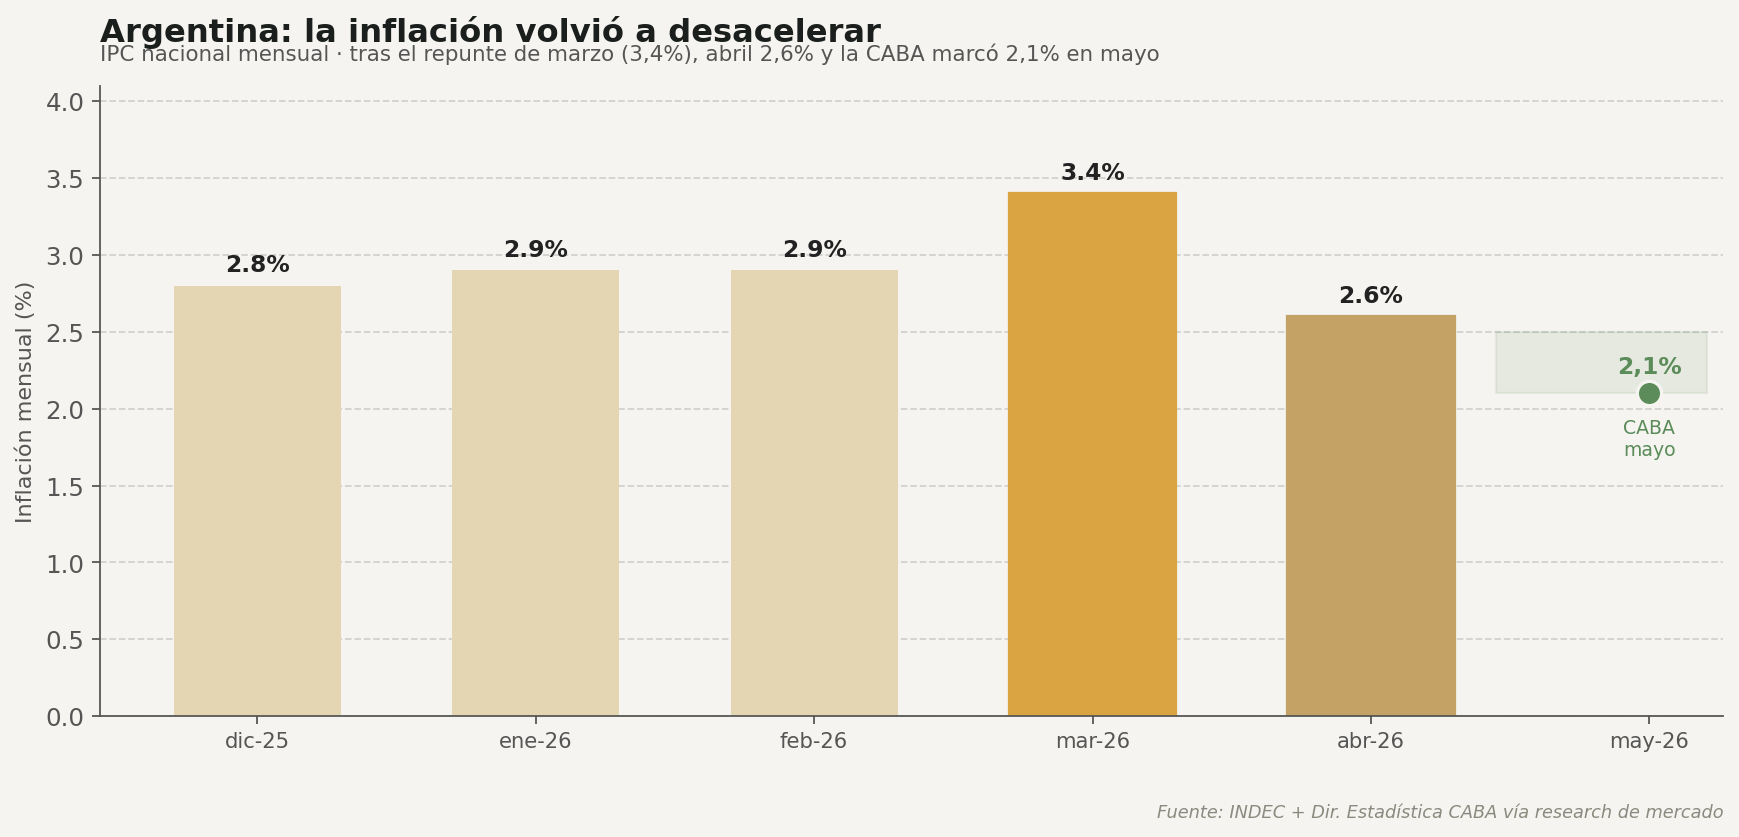
El IPC de la Ciudad de Buenos Aires marcó 2,1% en mayo, desacelerando desde el 2,5% de abril, con la inflación núcleo también en 2,1%. Conviene la honestidad: la baja no fue una línea recta —la inflación había repuntado a comienzos de año, hasta 3,4% en marzo, antes de volver a ceder—. El dato porteño suele anticipar la tendencia del índice nacional, que el INDEC publica este jueves: las consultoras lo ubican en torno al 2,3%. Todavía hay resistencia en servicios y precios regulados, que corren por encima del promedio. ¿Qué mirar el jueves? No solo el número, sino la composición: si la núcleo sigue cediendo, la desaceleración tiene más piso del que el repunte de marzo hizo temer. |
|||||
|
China pisa el acelerador en la carrera de IA |
|||||
|
|||||
|
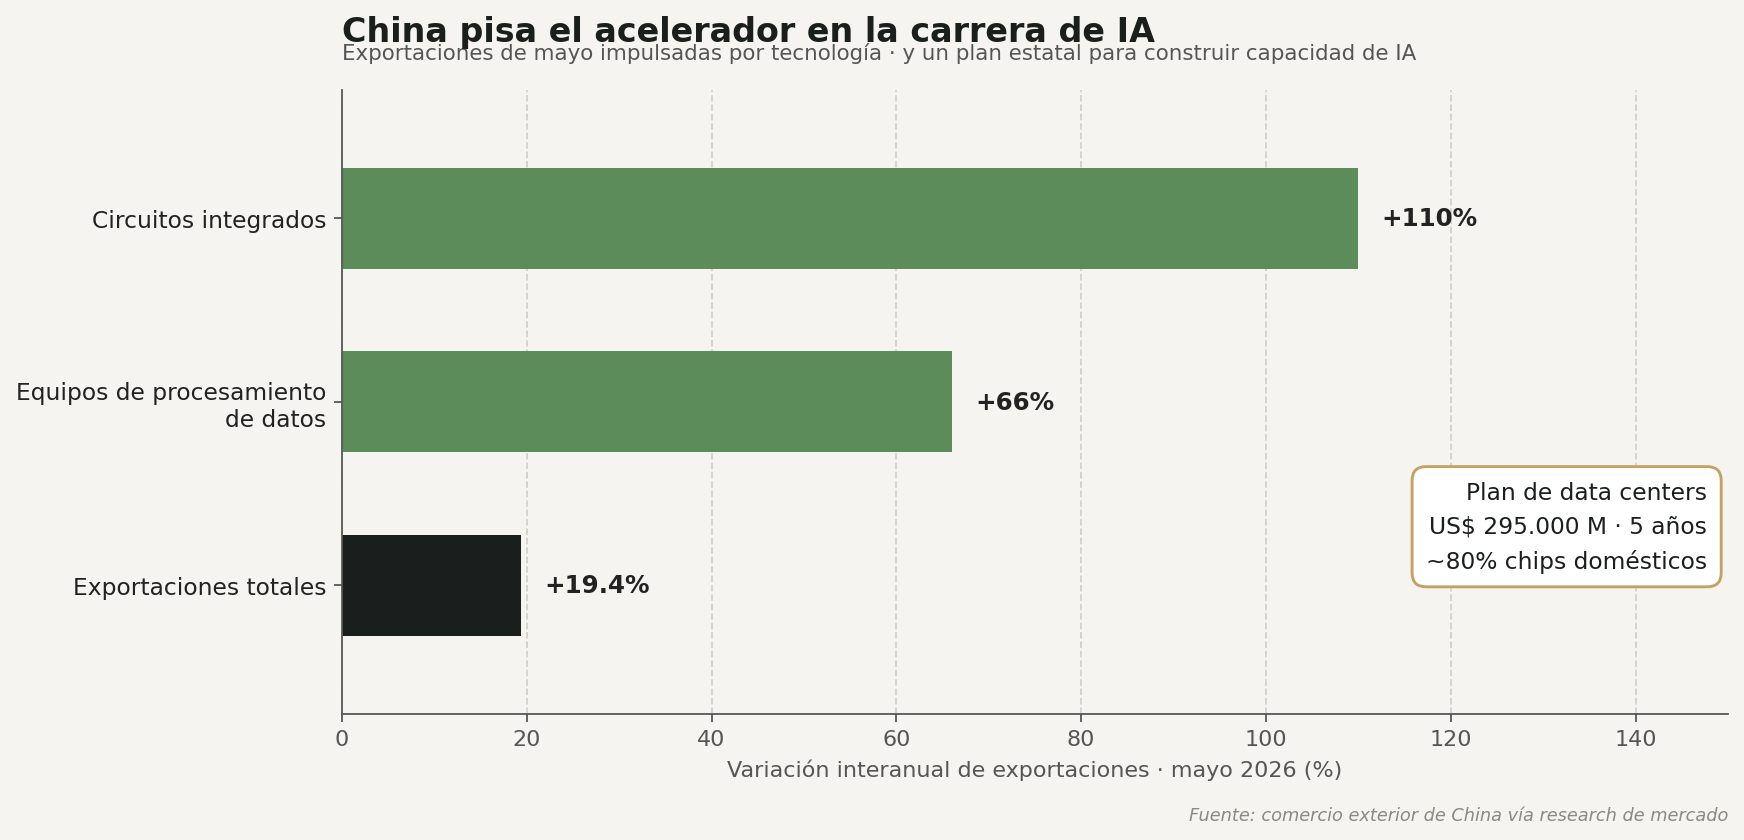
Las exportaciones de China crecieron 19,4% interanual en mayo —un récord—, traccionadas por la tecnología: los circuitos integrados más que se duplicaron (+110%) y los equipos de procesamiento de datos saltaron 66%. En paralelo, Beijing estaría preparando un plan de unos US$ 295.000 millones en cinco años para construir data centers, con la intención de abastecerse en cerca del 80% con chips de fabricación propia. La carrera de la inteligencia artificial se vuelve, cada vez más, una cuestión geopolítica. ¿Por qué importa? Porque la tesis de inteligencia artificial sigue firme, pero cada vez más atravesada por la geopolítica: semiconductores, data centers, energía y las restricciones entre Estados Unidos y China van a seguir moviendo carteras. |
|||||
|
El termómetro: optimismo por niveles, el crédito en rojo |
|||||
|
|||||
|
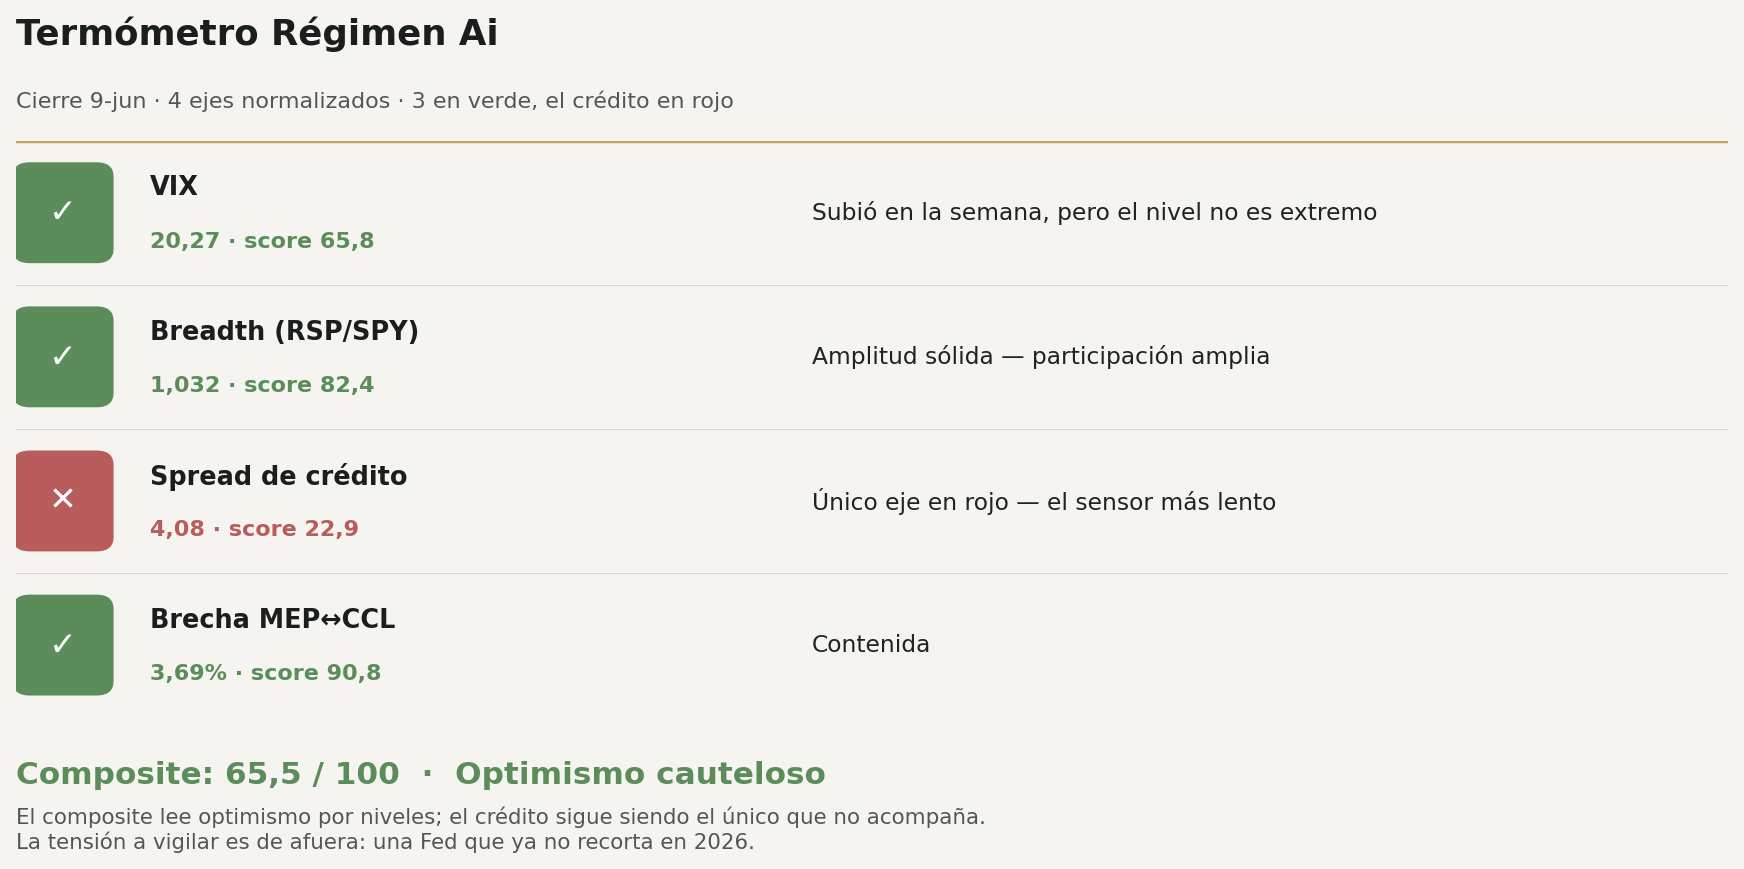
Nuestro termómetro de régimen cerró en 65,5 sobre 100 —"optimismo cauteloso"—, con tres de sus cuatro ejes en verde. La volatilidad subió en la semana pero su nivel todavía no es extremo; la amplitud del mercado y la brecha cambiaria acompañan. El único eje en rojo sigue siendo el spread de crédito, el sensor más lento. El composite mide niveles, no el susto puntual de un día; y la tensión a vigilar, esta vez, viene de afuera. |
|||||
|
Tres preguntas para la semana que entra |
|||||
|
|||||
|
|||||
|
|||||
|
Estas no son recomendaciones. Son los debates que estamos teniendo internamente. Si querés saber cómo aplican a tu caso, hablémoslo. |
|||||
|
Columna de opinión · Mesa Ai · Brújula Macro |
|||||
|
La inflación cambió de vereda Por Mesa Ai · Brújula Macro · 9 de junio de 2026 |
|||||
|
Hay un cruce que conviene mirar con atención, porque rompe una costumbre de décadas. Durante toda nuestra vida adulta, la inflación fue el problema argentino por excelencia: la palabra que ordenaba las decisiones de cualquier ahorrista, el motivo por el que el dólar era refugio y la góndola de fin de mes el termómetro real de la economía. Del otro lado del mundo, los países desarrollados discutían si llegaban o no al 2% anual —no al 2% mensual, al 2% del año entero—. Esa asimetría parecía parte del paisaje. Y, en silencio, empezó a moverse. Los datos de las últimas semanas muestran el patrón. En Argentina, la inflación de la Ciudad de Buenos Aires marcó 2,1% en mayo, desacelerando desde el 2,5% de abril, con la núcleo también en 2,1%. El jueves el INDEC publica el dato nacional, y las consultoras lo ubican en torno al 2,3%. Conviene aclarar algo, porque la honestidad importa más que el relato: esta desaceleración no fue una línea recta. A comienzos de año la inflación local repuntó —tocó 3,4% en marzo— antes de volver a ceder. No es una desinflación prolija; es una desinflación que pelea, con núcleos de servicios y precios regulados todavía corriendo por encima del promedio. Del otro lado, el cuadro es el inverso. Esta misma semana, el último de los grandes bancos de Wall Street que todavía esperaba un recorte de tasas de la Reserva Federal para fines de 2026 corrió esa expectativa a mediados de 2027. La razón: un mercado laboral que sigue caliente y una inflación que no afloja, con la medida que mira la Fed proyectada por encima del 3% durante todo el año. A comienzos de 2026 el consenso descontaba dos o tres recortes; hoy descuenta ninguno, y empieza a coquetear con la idea contraria. A mi juicio, lo que estamos viendo es un cruce de ciclos: Argentina bajando la inflación mientras el mundo desarrollado no consigue bajarla, y por lo tanto manteniendo sus tasas altas más tiempo del que casi nadie esperaba. No es que Argentina haya resuelto su problema —la no-linealidad de marzo está para recordarlo— ni que Estados Unidos esté entrando en una crisis. Es que, por una vez, los relojes marcan horas distintas. Vale recordar a Milton Friedman: la inflación es siempre y en todo lugar un fenómeno monetario. La frase explica las dos veredas a la vez. Acá, la desaceleración descansa sobre un ancla fiscal y monetaria que todavía se está poniendo a prueba. Allá, los años de dinero barato dejaron una inercia que el costo de la energía y los aranceles ahora reavivan. Dos historias monetarias opuestas, cada una con su propia deuda pendiente. ¿Por qué le importa esto al inversor patrimonial argentino, que mide su patrimonio en dólares? Porque cambia un cálculo que dábamos por fijo. Cuando la tasa en dólares se queda alta más tiempo, el dólar "trabaja" más: tener moneda dura deja de ser sólo refugio y pasa a tener un rendimiento real que compite con todo lo demás. Y al mismo tiempo, una Argentina que desacelera su inflación mejora —despacio, con condiciones— el terreno para los activos locales. El inversor que durante años pensó su cartera con una sola pregunta ("¿cómo me cubro de la inflación de acá?") hoy tiene que pensar con dos: la de acá, que cede, y la de afuera, que no. Como escribí en la columna del 26 de mayo sobre la fragilidad de la desinflación, el proceso local es real y está en construcción; la novedad de hoy es que el contexto global dejó de jugar a favor de quien simplemente se quedaba quieto en dólares sin mirar la tasa. Esto no es una invitación a mover nada. Es una invitación a actualizar el mapa. Conviene preguntarnos qué supuestos sostienen una cartera que se armó cuando la única inflación que importaba era la argentina y la tasa global tendía a cero. Ese mundo cambió de vereda, y la cartera que no lo registre está leyendo un mapa viejo. No tiene que ser fácil: si te parece fácil, hay algo que no estás viendo. Claro está, puedo errarle. El cruce podría ser transitorio —un repunte de la inflación local en el próximo dato, o una Fed que finalmente cede antes de lo previsto, volverían a alinear los relojes—. Pero los cruces de ciclo rara vez se anuncian; se reconocen después, cuando ya pasaron. Lo que queda: por primera vez en mucho tiempo, la inflación dejó de ser exclusivamente nuestra. Y una cartera que piensa en dólares tiene que mirar, ahora, las dos inflaciones. 9 de junio de 2026. Criterio humano, potenciado por inteligencia artificial · Mesa Ai · Brújula Macro |
|||||
|
Esta columna refleja la opinión analítica de la Mesa Ai · Brújula Macro, agente especializado del equipo Ai Inversiones. El contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil de inversión, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. |
|||||
|
Si querés que revisemos tu cartera o charlemos sobre cómo te impacta todo esto — escribime.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||
|
|||||
|
Agente Productor matriculado en CNV bajo el N° 1721 AP. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Versión navegable de nuestro newsletter · aiinversiones.com.ar |

