|
|||||||||||||||||||||
|
Hola. La semana cerró con una rueda poco habitual: casi todo cayó junto y la volatilidad se despertó. Abajo, los datos del día. Al cierre, la columna de la Mesa Ai · Radar Global sobre por qué la diversificación se testea, justamente, en días como éste. |
|||||||||||||||||||||
|
|||||||||||||||||||||
|
Qué se movió en el cierre de la semana |
|||||||||||||||||||||
|
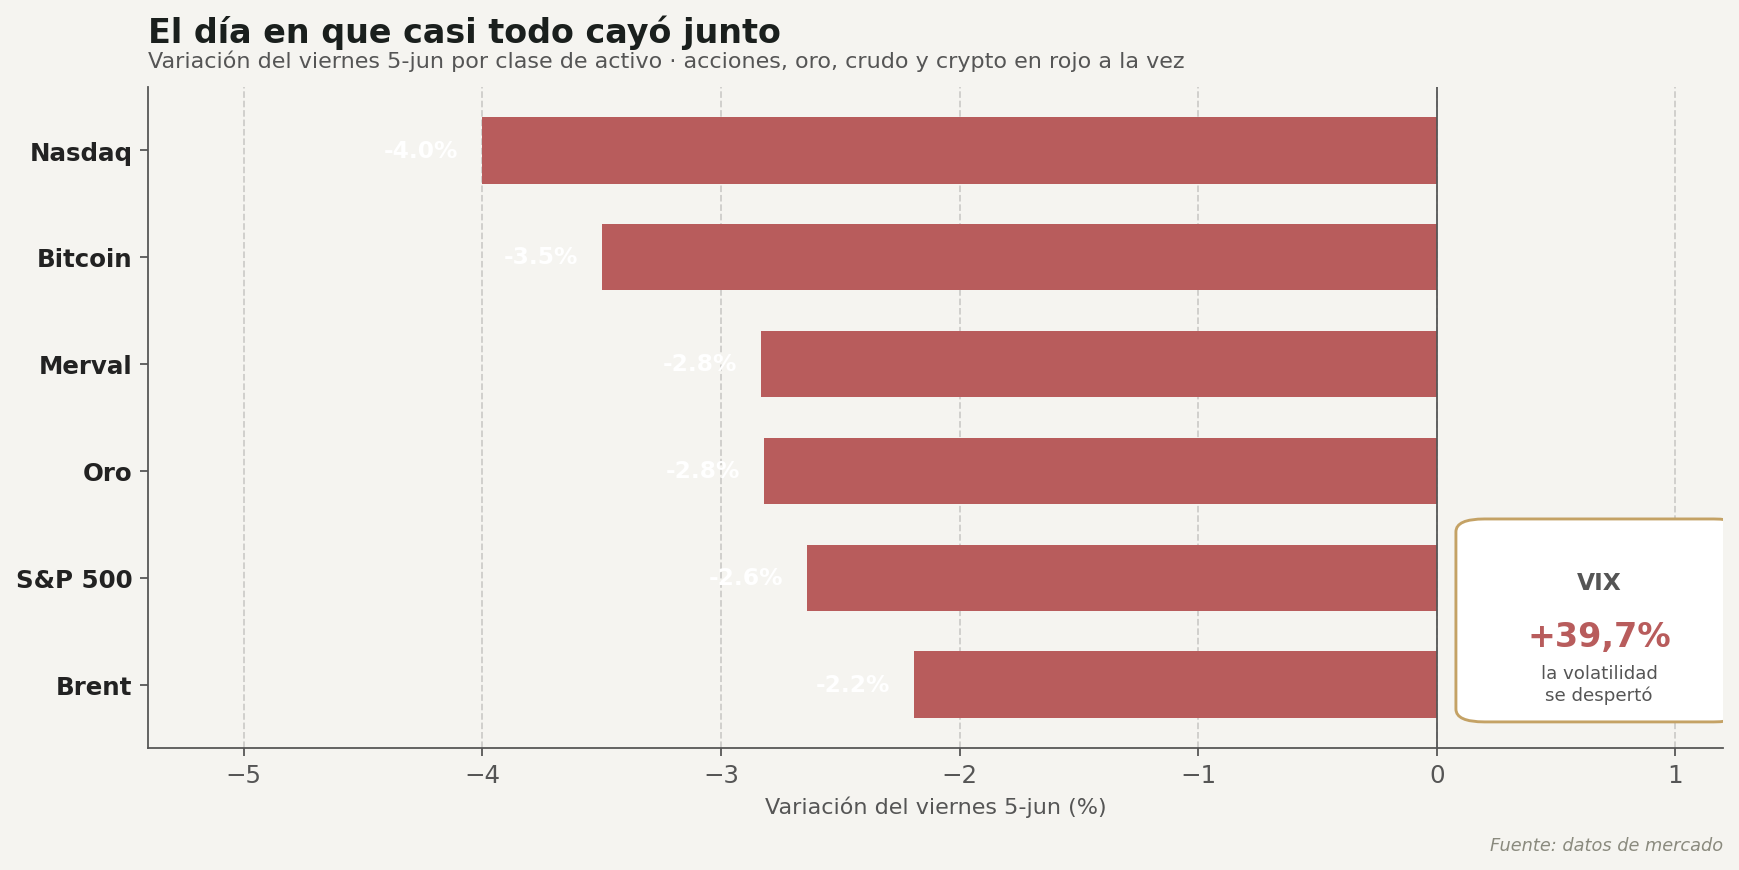
El día en que casi todo cayó junto |
|||||||||||||||||||||
|
|||||||||||||||||||||
|
El viernes fue de aversión al riesgo sincronizada. Un resultado flojo de un gigante de los semiconductores arrastró al sector entero y empujó al Nasdaq −4% —su peor día en más de un año—; el S&P 500 cerró −2,6% y el VIX, el índice de volatilidad, saltó casi 40% en una sola rueda. Al mismo tiempo, un dato de empleo más fuerte de lo esperado en Estados Unidos empujó las tasas largas hacia arriba. El detalle que importa: el oro también cayó (−2,8%), igual que el crudo y las criptomonedas. El refugio no refugió. ¿Por qué importa? Porque cuando un solo factor —esta vez, el precio del dinero— mueve a todas las clases de activo a la vez, la diversificación deja de amortiguar. Es el tema de la columna de cierre. |
|||||||||||||||||||||
|
Market Watch · el golpe a los chips |
|||||||||||||||||||||
|
El epicentro de la caída fueron los semiconductores. Estos son los movimientos del día en CEDEARs operables en el mercado local —todos con acceso desde una cuenta argentina—. |
|||||||||||||||||||||
|
|||||||||||||||||||||
|
Variación del viernes 5-jun sobre la cotización en dólares de Wall Street. Selección representativa del universo CEDEAR operable en BYMA. La cotización en pesos puede diferir por movimientos del MEP. Variaciones pasadas no garantizan rendimientos futuros. |
|||||||||||||||||||||
|
Argentina no quedó al margen |
|||||||||||||||||||||
|
|||||||||||||||||||||
|
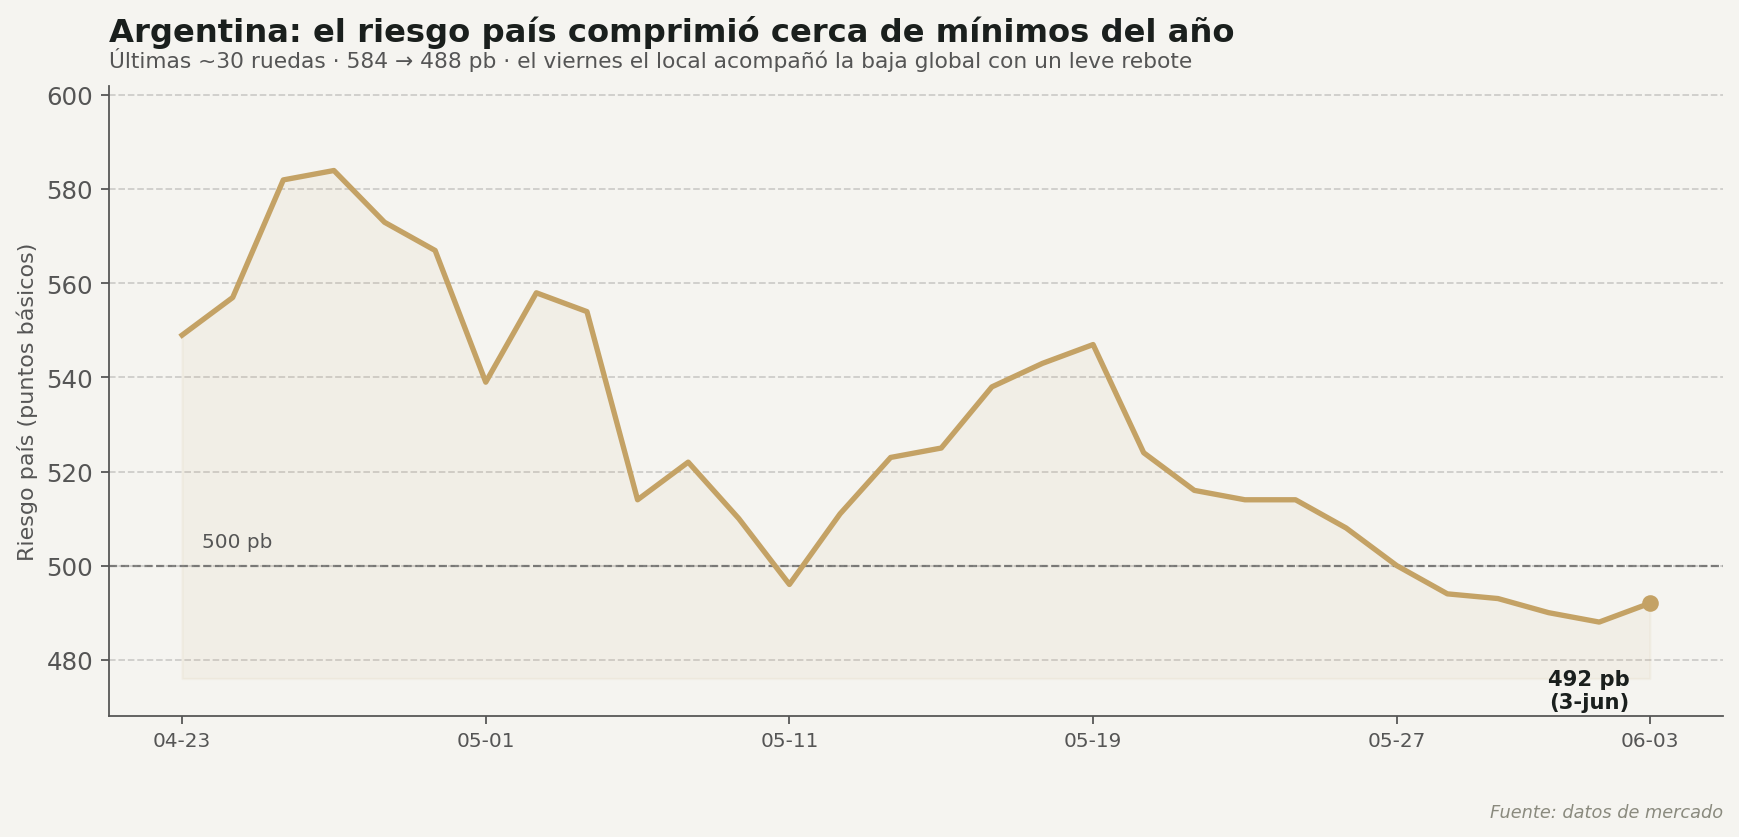
El mercado local acompañó la baja global: el Merval cedió cerca de 2,8% en pesos. La buena noticia de fondo se mantiene: el riesgo país viene comprimiendo hace semanas, de 584 puntos básicos a fines de abril a un piso de 488 a comienzos de junio, cerca de mínimos del año. El viernes rebotó levemente hacia los 500, en sintonía con el contexto internacional. El dólar MEP se ubicó en torno a $1.461 con la brecha contra el contado con liquidación contenida en 3,4%. ¿Qué muestra? Que el frente local llega a este momento de turbulencia externa más sólido que en otros ciclos. Un día global malo lo toca, pero parte desde una posición de fortaleza relativa. |
|||||||||||||||||||||
|
El termómetro dice optimismo; la rueda dijo otra cosa |
|||||||||||||||||||||
|
|||||||||||||||||||||
|
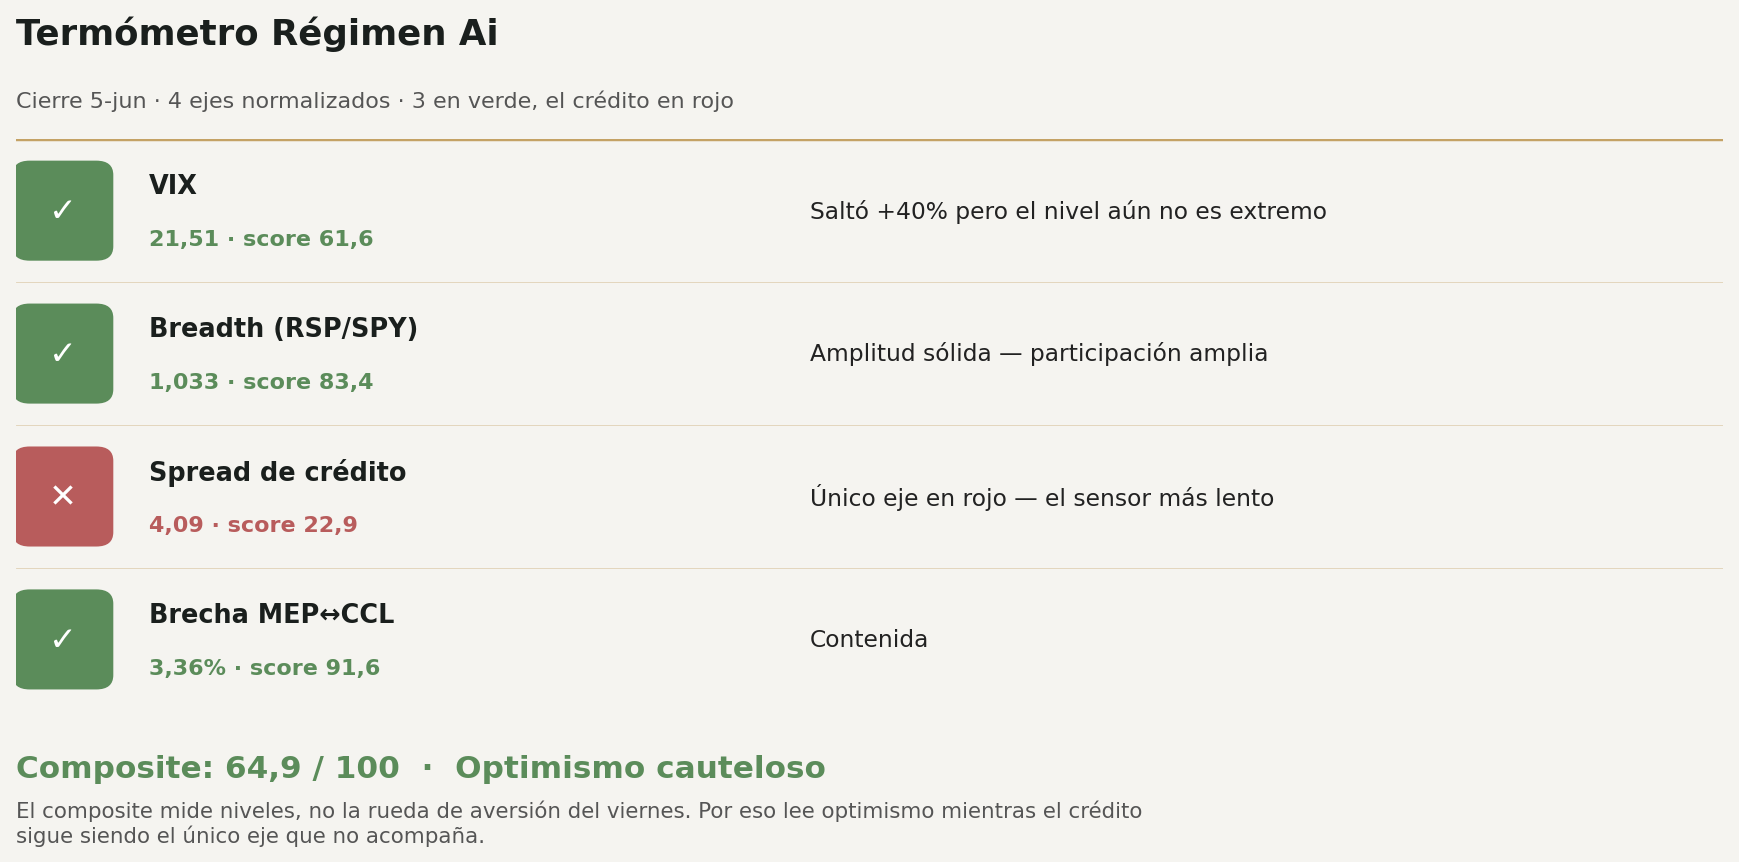
Nuestro termómetro de régimen cerró la semana en 64,9 sobre 100 —"optimismo cauteloso"—, con tres de sus cuatro ejes en verde. El único en rojo sigue siendo el spread de crédito corporativo, el sensor más lento y, a la vez, el más honesto. La aparente contradicción con un día tan negativo tiene una explicación simple: el composite mide niveles, y un VIX en 21 todavía no es un nivel de pánico. La rueda del viernes midió otra cosa —el comportamiento bajo stress—. Las dos lecturas conviven, y conviene tener las dos en el tablero: el termostato marca temperatura templada, pero el crédito viene mirando la puerta hace rato. |
|||||||||||||||||||||
|
Tres preguntas para la semana que entra |
|||||||||||||||||||||
|
|||||||||||||||||||||
|
|||||||||||||||||||||
|
|||||||||||||||||||||
|
Estas no son recomendaciones. Son los debates que estamos teniendo internamente. Si querés saber cómo aplican a tu caso, hablémoslo. |
|||||||||||||||||||||
|
Columna de opinión · Mesa Ai · Radar Global |
|||||||||||||||||||||
|
El día sin refugio Por Mesa Ai · Radar Global · 5 de junio de 2026 |
|||||||||||||||||||||
|
El radar registró este viernes una figura que conviene leer con cuidado: en una sola rueda, las acciones, el oro, el crudo y las criptomonedas cayeron juntos, mientras la volatilidad implícita —el VIX— saltó casi 40%. Hubo disparadores concretos —una decepción en los resultados de un gigante de los semiconductores que arrastró a todo el sector, y un dato de empleo más fuerte de lo esperado que empujó las tasas largas hacia arriba—. Pero lo que vale registrar no es ninguna de esas noticias por separado: es que casi todo el tablero se movió en la misma dirección el mismo día. Los números: el S&P 500 cerró −2,6%, el oro −2,8%, Bitcoin −3,5%, el crudo Brent −2,2% y el Merval local −2,8%. El detalle que importa es que el oro —el refugio por excelencia, lo que en teoría sube cuando las acciones bajan— cediera el mismo día y casi en la misma magnitud que el índice de acciones. Ese es el dato de la jornada. En condiciones normales, los activos se mueven con cierta independencia. Cuando las acciones bajan, el oro suele sostener, otros instrumentos amortiguan, y esa descorrelación es lo que llamamos diversificación: el seguro silencioso de cualquier cartera. El viernes ese seguro no pagó. Y la explicación es más interesante que "hubo miedo". Mi lectura es ésta: cuando un solo factor pasa a mandar sobre todo el tablero, los activos que parecían diversificados resultan ser la misma apuesta. El viernes ese factor fue el precio del dinero. Un dato de empleo fuerte empuja las tasas hacia arriba; tasas más altas castigan a las acciones —porque encarecen el descuento de sus ganancias futuras— y castigan al oro al mismo tiempo —porque un activo que no paga renta pierde atractivo cuando la renta sin riesgo sube—. Dos activos que parecen opuestos terminan cayendo por la misma palanca. La correlación no se rompió por azar: la rompió un factor común. Ray Dalio describió alguna vez la diversificación como el "santo grial" de invertir: combinar apuestas que no se muevan juntas. La letra chica es que la descorrelación es un promedio de tiempos normales. Cuando aparece un factor que atraviesa a todas las clases de activo a la vez —la tasa, la liquidez, un shock sistémico—, esa descorrelación se evapora, y lo que parecían quince apuestas distintas resulta ser una sola. No es nuevo en el mapa global. En 2022, las acciones y los bonos cayeron juntos por primera vez en una generación: el factor común fue la suba de tasas, y la cartera 60/40 se quedó sin su amortiguador clásico justo cuando se lo necesitaba. En marzo de 2020, en plena pandemia, hasta el oro se vendió alrededor de 12% en pocos días —el famoso dash-for-cash, cuando lo que manda es la necesidad de liquidez y se vende lo que tenga comprador—. Y en el peor momento de 2008, los inversores liquidaban activos buenos no porque dudaran de ellos, sino porque eran lo único vendible. El patrón vuelve con variantes: cuando un factor único domina, baja la marea para todos los barcos a la vez. Lo que importa de fondo: un día así no anticipa una tendencia. Puede ser un episodio aislado de posicionamiento que se revierte en la próxima rueda. Pero deja una enseñanza sobre cómo está construida una cartera, porque la diversificación se testea en los días malos, no en los buenos. El termómetro de régimen que seguimos cerró la semana en "optimismo cauteloso" —64,9 sobre 100—, sostenido por niveles que todavía no son extremos. Pero el composite mide niveles; la rueda del viernes midió otra cosa: el comportamiento bajo stress. Las dos lecturas pueden convivir, y conviene tener las dos en el tablero. Los movimientos importantes nunca se ven cuando todos los están mirando. El viernes, la atención estaba puesta en si el índice sostenía sus máximos del año; el dato relevante estaba en otro lado: en que el refugio dejó de comportarse como refugio porque la palanca que lo mueve era la misma que movía a las acciones. Para el inversor patrimonial argentino —que mira al exterior a través de su exposición a equity global y guarda parte de su patrimonio en activos pensados como cobertura— la implicancia es de lectura, no de acción. Vale preguntarse qué hipótesis sostiene la idea de que una cartera está diversificada: cuánto de esa diversificación descansa en clases de activo distintas que, sin embargo, dependen todas del mismo factor —la tasa global—, y cuánto resistiría un día en que ese factor se mueve solo. No es una invitación a moverse: es una invitación a saber qué seguro tiene uno contratado antes de que llueva. Conviene matizar, porque puedo estar leyéndolo mal. Un día de ventas sincronizadas no es un diagnóstico de régimen: el mercado tiene memoria corta y muchos de estos episodios se revierten sin dejar huella. Un VIX en 21 no es pánico —es un despertar desde la anestesia, no una crisis—. El radar no marca una tormenta; marca que, por una rueda, no hubo dónde guarecerse, y que entender por qué conviene registrarlo. Hoy el mar se movió todo junto. No sabemos si fue un golpe de marea o el primer signo de un viento que rota. Pero el día sin refugio dejó la pregunta más útil que puede dejar un mercado: cuando vuelva a pasar —y va a volver a pasar—, ¿cuánto de lo que llamamos diversificación va a seguir siéndolo el día en que un solo factor pase a mandar? 5 de junio de 2026. Criterio humano, potenciado por inteligencia artificial · Mesa Ai · Radar Global |
|||||||||||||||||||||
|
Esta columna refleja la opinión analítica de la Mesa Ai · Radar Global, agente especializado del equipo Ai Inversiones. El contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil de inversión, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. |
|||||||||||||||||||||
|
Si querés que revisemos tu cartera o charlemos sobre cómo te impacta todo esto — escribime.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||||||||||||||||||
|
|||||||||||||||||||||
|
Agente Productor matriculado en CNV bajo el N° 1721 AP. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Versión navegable de nuestro newsletter · aiinversiones.com.ar |
|||||||||||||||||||||

