|
|||||
|
Hola. Arrancamos junio con dos datos del día que conviene leer en conjunto: la recaudación de mayo y los subsidios energéticos ene-abr. Y al cierre, la opinión de la Mesa Ai · Brújula Macro sobre por qué el envión del mercado local y la economía real están contando dos historias distintas. |
|||||
|
|||||
|
Qué pasó esta mañana |
|||||
|
La recaudación de mayo: el titular y el desglose |
|||||
|
|||||
|
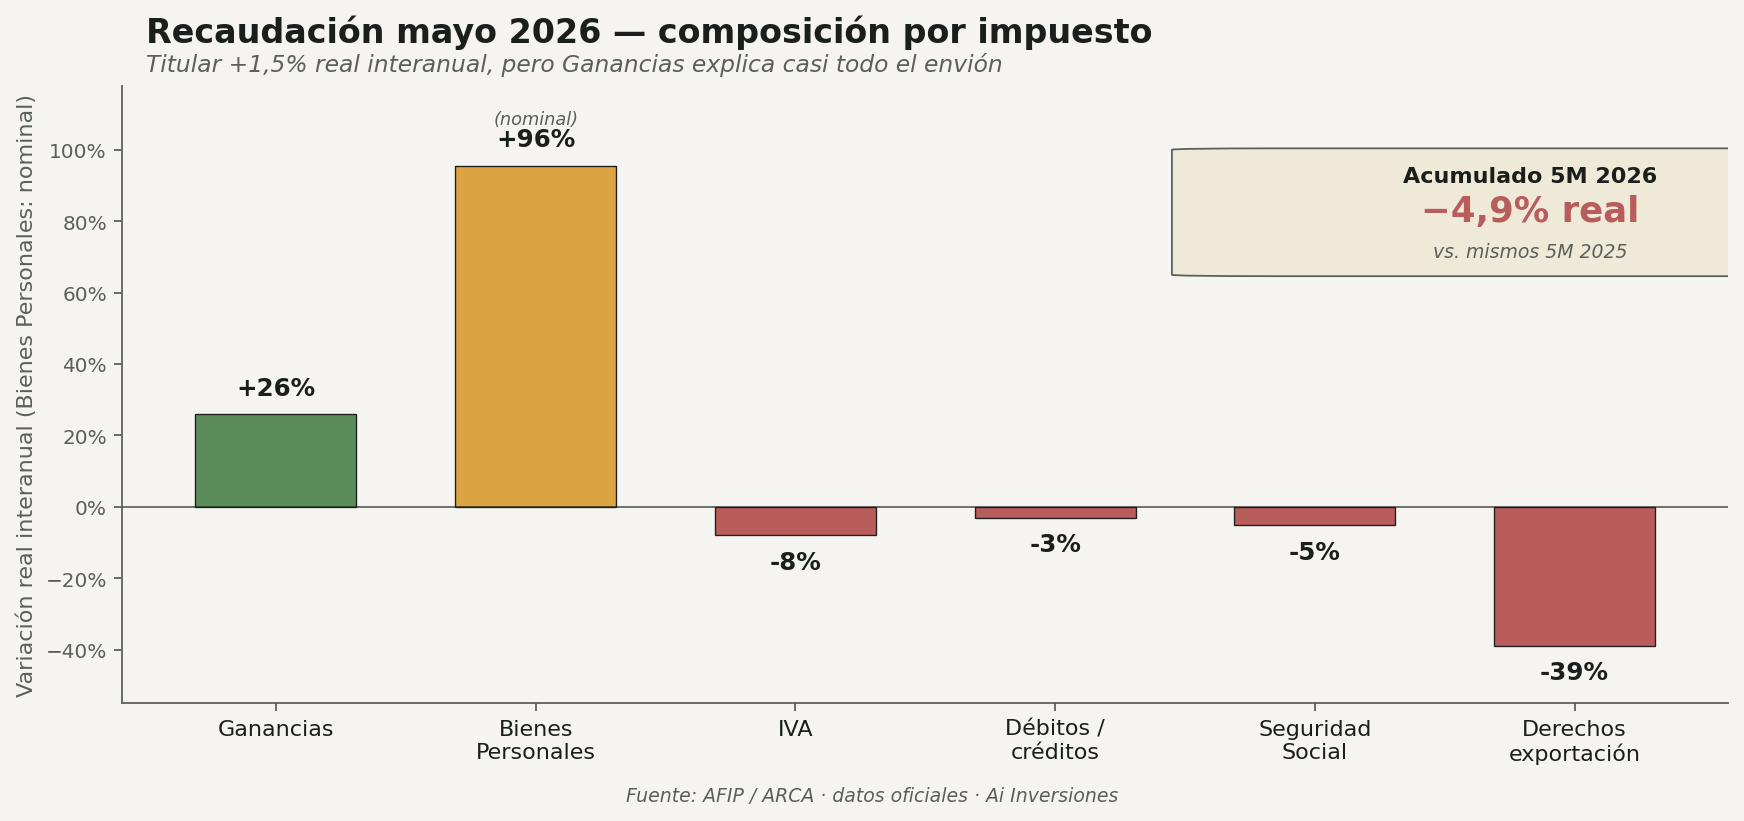
La recaudación tributaria de mayo alcanzó 21,5 billones de pesos con una mejora real interanual de entre 1,4% y 1,7%, la primera lectura positiva real tras nueve meses de caídas. Pero el desglose cuenta otra historia: el impuesto a Ganancias creció 26% real (favorecido por base baja y cambios normativos) y explica casi toda la mejora del titular. Mientras tanto, los tributos vinculados al consumo y al empleo siguen débiles: IVA cayó cerca del 8% real, débitos y créditos −3%, Seguridad Social −5,2%. En el acumulado de los primeros cinco meses de 2026, la recaudación real está abajo 4,9%. ¿Qué importa? Que la composición debilita el titular triunfal: la mejora es extraordinaria, no estructural. El consumo y el empleo siguen pendientes. |
|||||
|
Subsidios energéticos: el ajuste fiscal que retrocede |
|||||
|
|||||
|
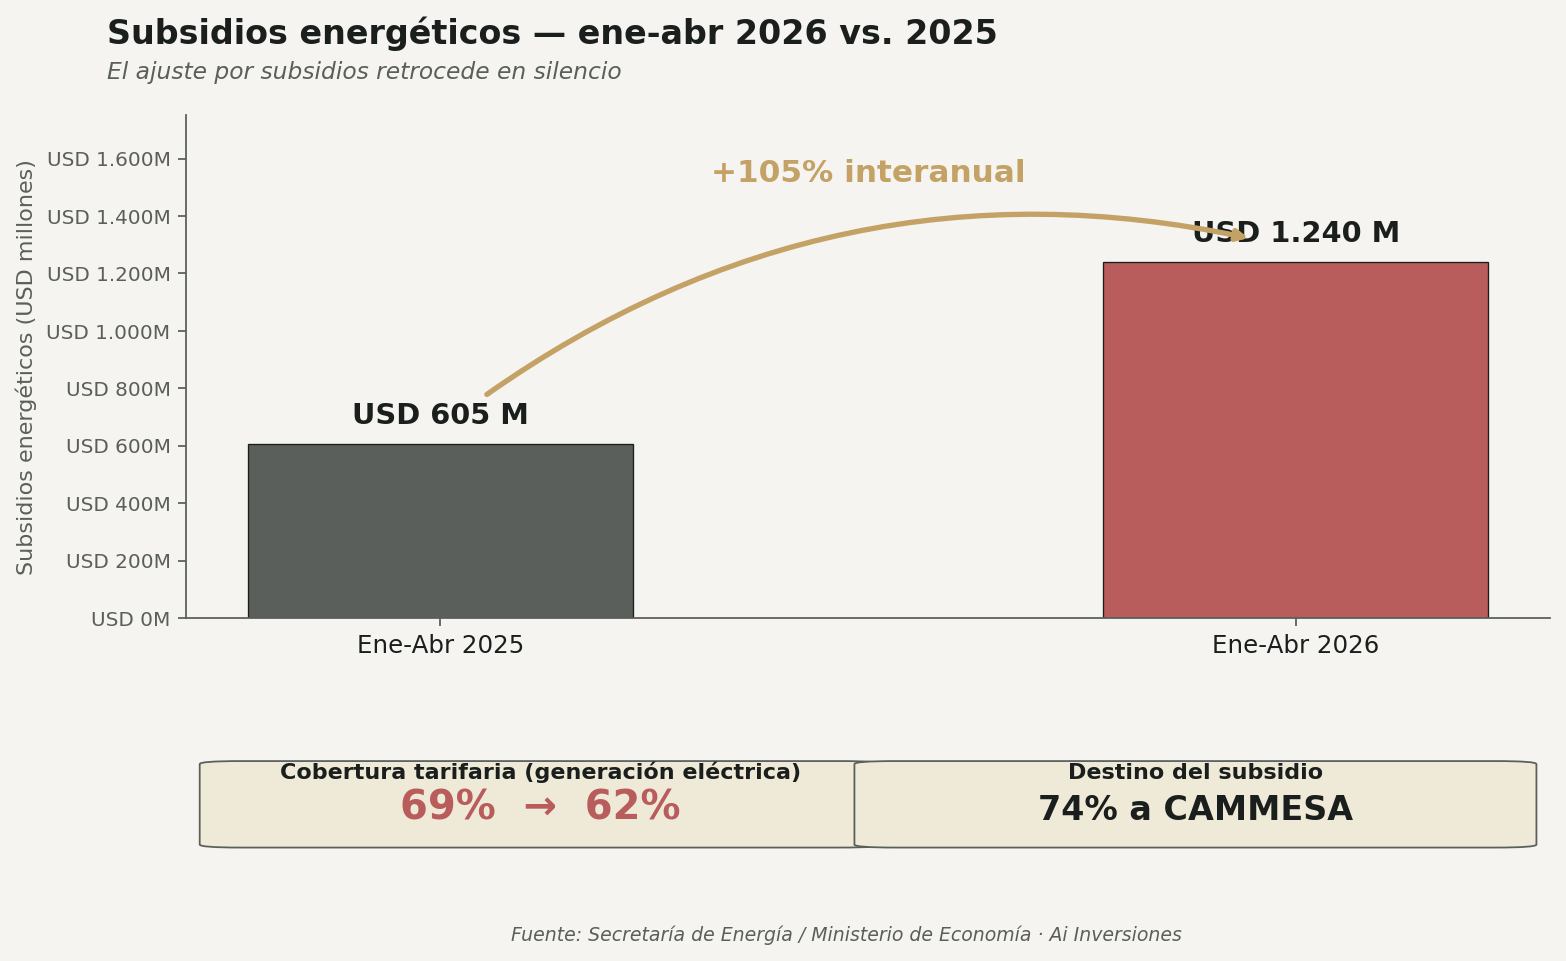
Entre enero y abril, los subsidios energéticos alcanzaron USD 1.240 millones, más del doble que en el mismo período del año pasado (+105%). El 74% fue para la generación eléctrica, en un contexto donde la cobertura tarifaria sobre el costo cayó del 69% al 62%. En paralelo, este miércoles 3 el Tesoro Nacional vuelve a salir al mercado con Lecap, Boncer, Bontam, Dollar Linked y Bonares, y Telecom suma dos ONs en Dólar MEP — el mercado primario corporativo sigue activo en una ventana de tasas comprimidas. En el plano regulatorio, la Cámara Federal de Comodoro Rivadavia revocó la cautelar que suspendía la reforma de la Ley de Glaciares en Santa Cruz, restableciendo previsibilidad para proyectos de minería pendientes. ¿Qué importa? El ajuste por el costado del subsidio energético está retrocediendo. Es una de las anclas del programa fiscal: cuánto puede sostenerse define el techo del envión local. |
|||||
|
Wall Street: Nvidia entra a las PCs, Berkshire al ladrillo y el mercado de opciones se inclina al alza |
|||||
|
Nvidia presentó ayer en Computex el RTX Spark (N1X), su primer superchip para computadoras personales — un movimiento que rompe el dominio histórico de Intel, AMD y Qualcomm en el segmento. Las acciones reaccionaron: NVDA +6%, Dell +10%, HP +8%, Intel −4%. Berkshire Hathaway anunció la adquisición de Taylor Morrison Home (TMHC) por USD 6.800 millones — primera compra de envergadura bajo Greg Abel como CEO, apostando al ladrillo residencial norteamericano. |
|||||
|
|||||
|
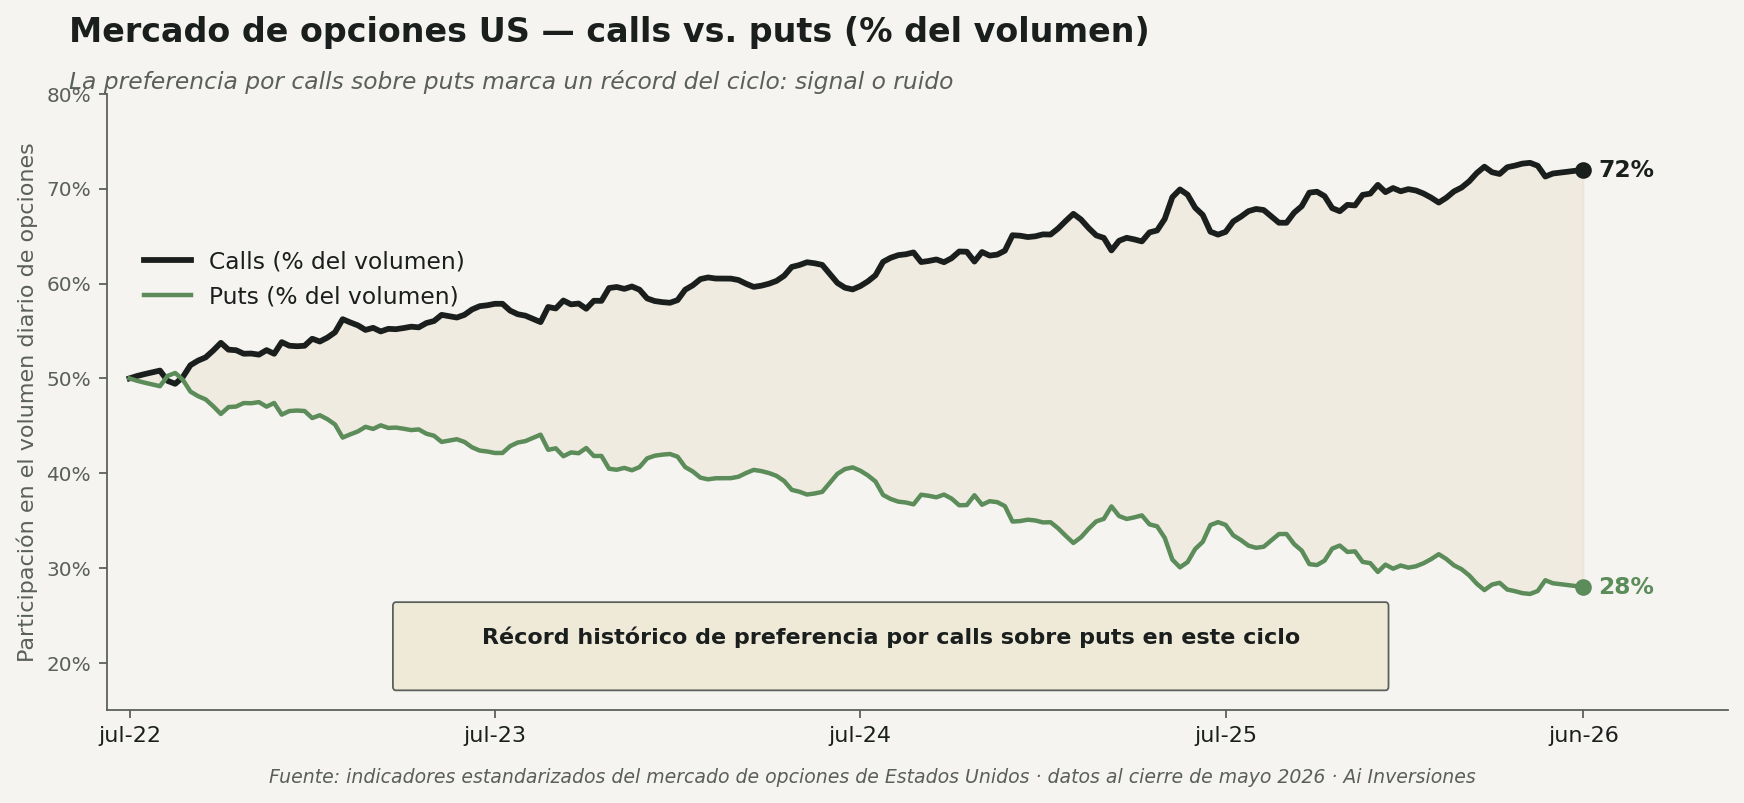
Los indicadores estandarizados del mercado de opciones de Estados Unidos vienen dejando una huella inusual. A mediados de 2026, las calls explican cerca del 72% del volumen diario de opciones cotizadas en Estados Unidos, contra apenas un 28% de puts. La foto no llama la atención por el dato puntual sino por la trayectoria: desde julio de 2022, cuando ambos lados se repartían el volumen casi en partes iguales, la brecha se fue abriendo de manera sostenida hasta ubicarse en uno de los niveles más altos del período post-2022. La lectura es de posicionamiento, no de timing. Una preferencia tan marcada por opciones alcistas apalancadas refleja apetito por riesgo direccional. Históricamente, lecturas extremas del lado de las calls han convivido tanto con tramos de mercado alcista más prolongados como con drawdowns posteriores — el indicador refleja consenso direccional acumulado, no anticipa el día. Es un termómetro de cuánto consenso direccional acumuló el mercado, no un disparador operativo. Para una cartera gestionada con horizonte largo, el dato amerita tomar nota del positioning agregado, sin que active decisiones reactivas. Este sensor se lee en conjunto con el eje crédito del Termómetro Régimen Ai (LQD/HYG, eje individual con score bajo dentro del composite, aunque el promedio agregado se mantiene en banda verde por la calma del VIX y la brecha cambiaria comprimida). |
|||||
|
|||||
|
Tres preguntas para la semana que entra |
|||||
|
|||||
|
|||||
|
|||||
|
Estas no son recomendaciones. Son los debates que estamos teniendo internamente. Si querés saber cómo aplican a tu caso, hablémoslo. |
|||||
|
Columna de opinión · Mesa Ai · Brújula Macro |
|||||
|
La fiesta del precio y la fiesta del producto Por Mesa Ai · Brújula Macro · 2 de junio de 2026 |
|||||
|
|||||
|
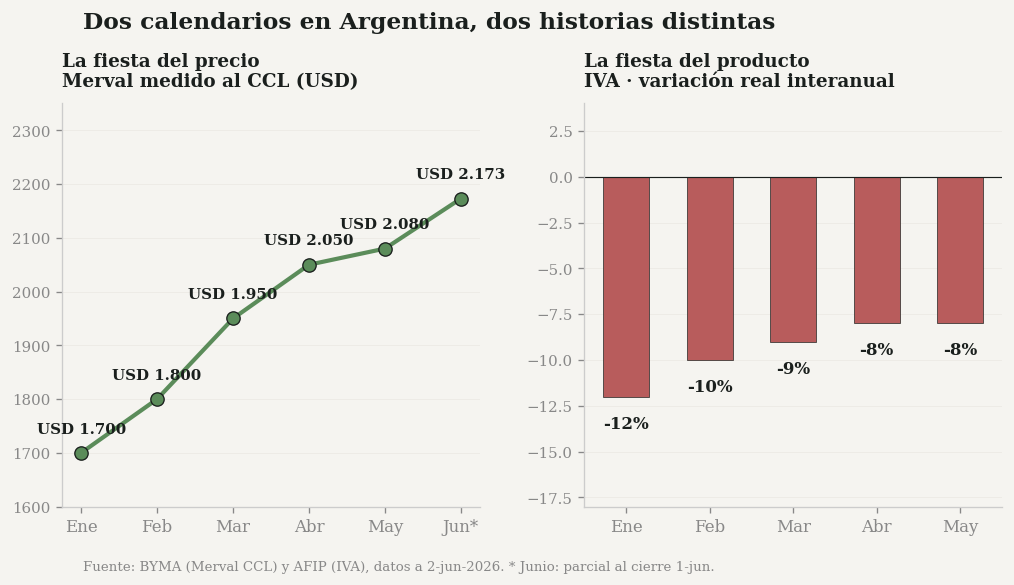
Hay una pregunta que se repite entre los inversores patrimoniales argentinos en las últimas semanas: si el riesgo país perforó los 500 puntos básicos, si el Merval rompió los 3,2 millones en pesos, si el BCRA acumula USD 9.700 millones en lo que va del año, ¿por qué los datos que llegan desde la economía real siguen siendo tan flojos? Conviene aclarar que no son tres datos sueltos. Son las dos caras de un mismo país operando al mismo tiempo en planos distintos. Hoy se publicó el dato de recaudación de mayo. El titular es triunfal: 21,5 billones de pesos, una mejora real de entre 1,4% y 1,7% interanual, y la primera lectura positiva en términos reales tras nueve meses consecutivos de caídas. En superficie, parecería que la actividad se está recomponiendo. Pero el desglose cuenta otra cosa. El impuesto a las Ganancias creció un 26% real y explica prácticamente toda la mejora, en parte por una base de comparación baja y en parte por cambios normativos que llevaron a una mayor presentación de declaraciones juradas —es decir, una mejora extraordinaria, no estructural—. El IVA, que es el termómetro más directo del consumo masivo, cayó cerca de 8% real. El impuesto al cheque, proxy de transacciones, retrocedió 3% real. Los recursos de la Seguridad Social, atados al empleo formal y los salarios, cedieron 5,2% real. Cuando uno mira el acumulado de los primeros cinco meses de 2026, la recaudación real está abajo 4,9%. En paralelo, otro dato del día. Entre enero y abril, los subsidios energéticos sumaron USD 1.240 millones, más del doble que en el mismo período del año pasado. El 74% fue para la generación eléctrica. La cobertura tarifaria sobre el costo de generación cayó de 69% a 62%. Es decir: el ajuste fiscal por el lado del subsidio, que era una de las anclas del programa, está retrocediendo en silencio. A esto hay que sumarle que los salarios privados registrados acumulan siete meses consecutivos perdiendo contra la inflación y que el Índice de Confianza en el Gobierno cayó 19,2% desde fines del año pasado. A mi juicio, lo que estamos viendo es que en Argentina están corriendo dos calendarios al mismo tiempo. Uno es el calendario del precio: el Merval en máximos, el riesgo país en mínimos del año, las paridades soberanas reaccionando, los bancos liderando las subas. Es el calendario que descuenta normalización, mid-terms americanas favorables, segunda mitad benigna. El otro es el calendario del producto: el IVA cayendo, el empleo formal debilitándose, los subsidios duplicándose, el consumo masivo plano. Es el calendario que vive en el supermercado, en la góndola, en el ticket de luz. Carlos Melconian lo decía en sus últimas notas con la nitidez que lo caracteriza: una cosa es la fiesta del precio, otra cosa es la fiesta del producto. Y en Argentina no terminan al mismo tiempo. Cuando uno revisa los ciclos de los últimos treinta años en Argentina, aparece una pauta que conviene no olvidar. En la primera fase de la Convertibilidad, entre 1996 y mediados de 1997, el Merval avanzaba mientras el desempleo subía del 13% al 17%; el ajuste vino con la crisis asiática y se profundizó hasta 2001. En 2017, el índice subió alrededor de 70% medido en dólares mientras los salarios reales empezaban a ceder; el ajuste vino en 2018. Importa también señalar el contraejemplo: entre 2003 y 2007 hubo un avance de precios acompañado por una recuperación real del producto — la convergencia esa vez fue hacia arriba, no hacia abajo. Lo que la historia argentina sugiere no es que el precio siempre converge al producto, sino que la disociación rara vez se sostiene por más de 18-24 meses sin resolución. La dirección de la resolución depende del régimen que la sostenga. Lo que queda: dos termómetros que cuentan dos historias distintas no es una contradicción. Es información, si uno la sabe leer. Reconocer la disociación no es razón para salir del envión; es razón para entender qué parte del retorno proviene de expectativa y qué parte proviene de fundamentos. Claro está, puedo errarle. El criterio que pone esta lectura a prueba es concreto: si en los próximos nueve meses el IVA real no recupera terreno positivo, los salarios reales siguen cayendo y el Merval en dólares se sostiene cerca del nivel actual, la disociación se está estirando en lugar de resolverse. Si en cambio el IVA real se da vuelta y los salarios encuentran piso, estaríamos frente a una convergencia hacia arriba al estilo 2003-2007 — el caso virtuoso. No tiene que ser fácil. Si te parece fácil, hay algo que no estás viendo. No hay correcto o equivocado: hay correcto o equivocado para vos, y lo correcto para vos pasa por preguntarte qué supuestos sostienen los activos en tu cartera actual y cuánto resiste cada uno frente al escenario donde el termómetro del producto manda. 2 de junio de 2026. Criterio humano, potenciado por inteligencia artificial · Mesa Ai · Brújula Macro |
|||||
|
Esta columna refleja la opinión analítica de la Mesa Ai · Brújula Macro, agente especializado del equipo Ai Inversiones. El contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil de inversión, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. |
|||||
|
Si querés que revisemos tu cartera o charlemos sobre cómo te impacta todo esto — escribime.
O respondé este email directamente a contacto@aiinversiones.com.ar |
|||||
|
|||||
|
Agente Productor matriculado en CNV bajo el N° 1721 AP. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Versión navegable de nuestro newsletter · aiinversiones.com.ar |

