|
||||||||||||||||||||||||
|
Hola. La semana está cerrando con tres movimientos que conviene leer en conjunto. Abajo, los datos. Al cierre, la opinión de la Mesa Ai · Radar Global sobre el régimen Warsh al frente de la Fed. |
||||||||||||||||||||||||
|
||||||||||||||||||||||||
|
Qué se está moviendo esta semana |
||||||||||||||||||||||||
|
El campo entrega su segunda mejor cosecha histórica |
||||||||||||||||||||||||
|
||||||||||||||||||||||||
|
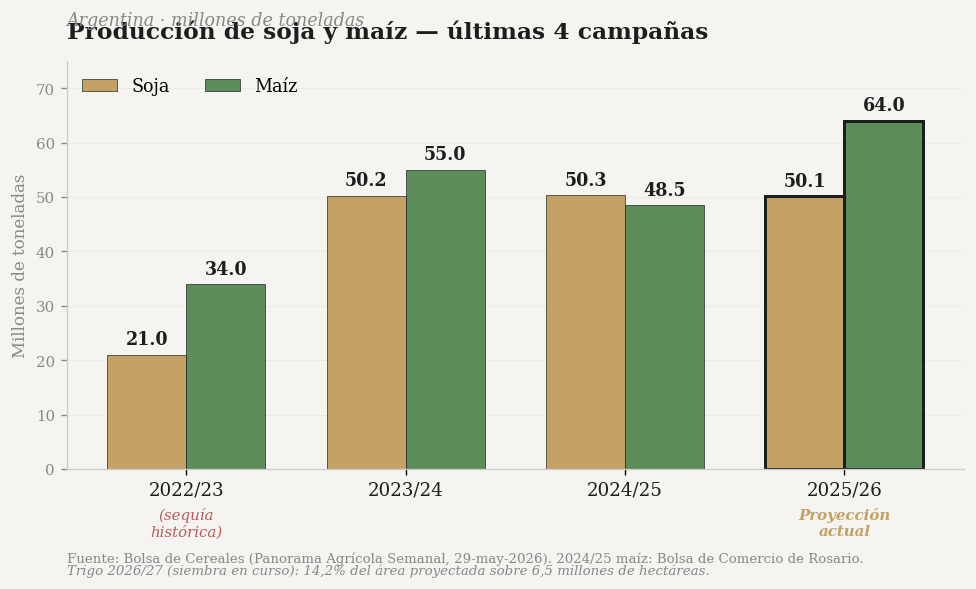
La cosecha de soja 2025/26 avanzó al 84,6% con un rinde nacional de 32,3 quintales por hectárea — segundo mejor registro histórico, sólo por debajo de la campaña 2018/19. La producción proyectada se mantiene en 50,1 millones de toneladas. El maíz avanza al 34,7% con proyección récord de 64 MTn, y la siembra de trigo 2026/27 ya cubre el 14,2% del área sobre 6,5 millones de hectáreas. ¿Por qué importa? Porque el dólar agrícola viene siendo el insumo silencioso detrás de las compras récord del BCRA. Si los rindes confirman la proyección, el flujo de exportación sostiene la segunda mitad del año. |
||||||||||||||||||||||||
|
Argentina perforó el piso psicológico de 500 |
||||||||||||||||||||||||
|
||||||||||||||||||||||||
|
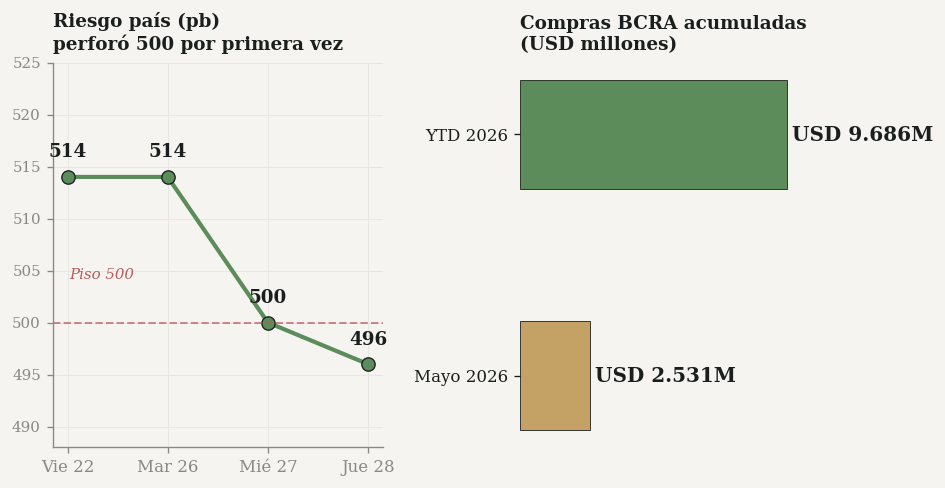
El riesgo país cerró el jueves en 496 puntos básicos, perforando por primera vez el piso psicológico de 500 que el mercado venía marcando hace meses. El editorial del martes anticipaba esa dinámica "camino a los 500" — el target se cumplió en tres días. El BCRA compró USD 447 millones en la rueda del jueves, llevando el acumulado de mayo a USD 2.531 millones y el del año a USD 9.686 millones. El Merval consolida arriba de los 3 millones de puntos en pesos y se ubica en USD 2.088 al CCL, acercándose a la resistencia de USD 2.200. ¿Qué se discute ahora? Si el ajuste del spread soberano fue "técnico" o "fundamental". La respuesta define cuánto recorrido todavía queda en la curva de Globales y Bonares. |
||||||||||||||||||||||||
|
Wall Street: la nube monetiza el dato y reabre la segunda ola de IA |
||||||||||||||||||||||||
|
||||||||||||||||||||||||
|
Snowflake saltó 36,5% en una sola sesión —el mejor día bursátil desde su IPO— tras reportar ingresos de producto por USD 1,33 mil millones (+34% interanual) y elevar el guidance del año. El consumo de capacidades de inteligencia artificial sobre datos propios empieza a aparecer en los balances: es la segunda ola del ciclo, la que monetiza el dato y no sólo la infraestructura. El S&P 500 cerró en un nuevo máximo de 7.592 puntos. El Brent operó en torno a USD 91 con las negociaciones Estados Unidos–Irán en un memorándum de 60 días — el crudo más barato del año actúa como impuesto negativo global y descomprime expectativas de inflación de bienes. ¿Por qué importa? Porque ese combo —desinflación de crudo + un nuevo presidente de la Fed que asumió la semana pasada— está reconfigurando la curva US Treasury. La columna de cierre lo desarrolla. |
||||||||||||||||||||||||
|
Market Watch · la semana en acciones |
||||||||||||||||||||||||
|
Mayor variación de la semana: Snowflake (SNOW) lideró el universo CEDEAR con +49,7% tras reportar el jueves. En acciones argentinas, los bancos encabezaron las subidas con Banco Macro +23,9% y Galicia +17,1%. |
||||||||||||||||||||||||
|
||||||||||||||||||||||||
|
||||||||||||||||||||||||
|
Variación 23-may al cierre 28-may, calculada sobre la cotización del CEDEAR / ADR en dólares de Wall Street. Selección representativa del universo operable en BYMA. La cotización en pesos puede diferir por movimientos del MEP. Variaciones pasadas no garantizan rendimientos futuros. |
||||||||||||||||||||||||
|
Tres preguntas para la semana que entra |
||||||||||||||||||||||||
|
||||||||||||||||||||||||
|
||||||||||||||||||||||||
|
||||||||||||||||||||||||
|
Estas no son recomendaciones. Son los debates que estamos teniendo internamente. Si querés saber cómo aplican a tu caso, hablémoslo. |
||||||||||||||||||||||||
|
Columna de opinión · Mesa Ai · Radar Global |
||||||||||||||||||||||||
|
El mercado ya leyó a Warsh Por Mesa Ai · Radar Global · 29 de mayo de 2026 |
||||||||||||||||||||||||
|
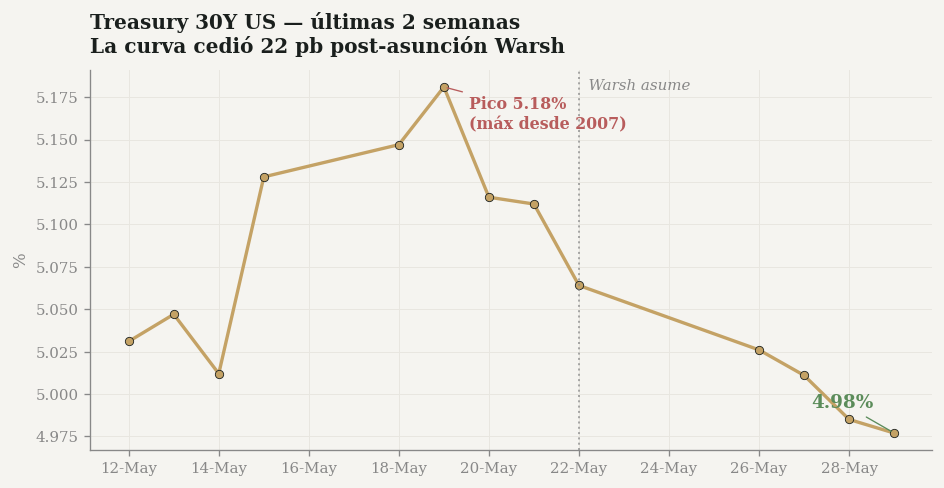
El radar registra una secuencia que conviene leer en conjunto. Kevin Warsh asumió como presidente de la Reserva Federal el viernes 22 de mayo. La Fed es el banco central más influyente del planeta: sus decisiones definen el costo del dinero global, y la curva de bonos del Tesoro de Estados Unidos es la referencia contra la cual se valúa cualquier activo del mundo —desde una acción de Apple hasta un bono soberano argentino—. Warsh sucede a Jerome Powell tras ocho años. En los siete días posteriores, el rendimiento del Treasury a 30 años cedió desde el pico de 5,2% —máximo desde 2007— hasta 4,98%: 22 puntos básicos en una semana, en el tramo largo de la curva. El consenso interpreta esto como "alivio post-Powell". Mi lectura es ésta: el mercado leyó un combo más amplio que sólo Warsh. Los 22 puntos básicos cargan más de un driver. El Brent cedió 13% en dos semanas y la inflación de bienes descomprime; el GDP del primer trimestre se revisó a la baja; las negociaciones con Irán bajaron la prima geopolítica. La transición Powell→Warsh entró en ese combo, no como protagonista único. Vale matizar: la curva descuenta cambios de política esperados, no transiciones de chairman como tales. La analogía limpia con cambio estructural de régimen Fed es Volcker 1979, y el contexto era radicalmente distinto —inflación al 11% anual frente al PCE actual cerca de 2,3%—. Bernanke 2013 (taper tantrum) y Greenspan 1994 fueron movimientos de política sin recambio de chairman. Importa señalar la distinción para no confundir el ruido con la señal. El precio en la curva nunca espera a la evidencia — reacciona primero sobre la expectativa, después sobre los datos. Hay una pregunta de segundo nivel que conviene formular. El consenso debate si Warsh será "más hawkish que Powell". Esa es la pregunta superficial. La pregunta de fondo es otra: ¿Warsh trae un cambio estructural en el objetivo de la Fed? Disintió contra el QE2 en 2010 cuando era gobernador, y ha escrito sobre devolver credibilidad a la curva real positiva como ancla permanente, no como herramienta accidental para combatir un shock. Si trae ese cambio estructural, el costo de capital global podría reconfigurarse para una década. El efecto sería de doble filo para el inversor: por un lado, una tasa real más alta y estable favorece a la renta fija de calidad y estabiliza el descuento del flujo de caja corporativo; por otro lado, presiona a la baja los múltiplos de equity, especialmente en compañías de crecimiento. Si simplemente mantiene el rumbo Powell con maquillaje hawkish, la curva 30Y vuelve gradualmente al rango 4,5-5,0% que predominó la segunda mitad de 2025. Lo que mira el radar no es el nivel absoluto del 30Y. A 4,98% solo, no dice nada. El radar mira la pendiente del 10Y contra el tramo corto —hoy en 85 puntos básicos, una curva ya empinada— y el breakeven inflation 5Y forward 5Y (la inflación que el mercado descuenta para cinco años, vista desde dentro de cinco años). Esos dos son los indicadores de credibilidad de la Fed sobre la parte que Warsh realmente controla: la política monetaria de corto plazo. Conviene matizar: puedo estar leyéndolo mal. Si Warsh es estructuralmente más cauteloso de lo que su historial sugiere —si la presión política o la inercia institucional lo arrastran a una continuidad sin sobresaltos— la curva de hoy es la curva correcta. El criterio que pone esta lectura a prueba es concreto y direccional: si en los próximos noventa días la pendiente 10Y vs tramo corto no se empina por encima de 110 puntos básicos, la tesis de cambio estructural queda descartada. Vale recordar lo que escribía Howard Marks sobre la credibilidad de los bancos centrales: es lo más difícil de ganar, lo más fácil de perder, y lo más valioso precisamente cuando se la testea. La curva nunca espera a la evidencia: el precio reacciona sobre la expectativa primero, sobre los datos después. Los movimientos importantes del régimen monetario nunca llegan cuando todos miran para el mismo lado. 29 de mayo de 2026. Criterio humano, potenciado por inteligencia artificial · Mesa Ai · Radar Global |
||||||||||||||||||||||||
|
Esta columna refleja la opinión analítica de la Mesa Ai · Radar Global, agente especializado del equipo Ai Inversiones. El contenido no constituye recomendación de inversión personalizada ni asesoramiento financiero individual. Las decisiones de inversión deben tomarse considerando el perfil de inversión, los objetivos y el horizonte de cada inversor, idealmente con asesoramiento profesional matriculado. |
||||||||||||||||||||||||
|
Si querés que revisemos tu cartera o charlemos sobre cómo te impacta todo esto — escribime.
O respondé este email directamente a contacto@aiinversiones.com.ar |
||||||||||||||||||||||||
|
||||||||||||||||||||||||
|
Agente Productor matriculado en CNV bajo el N° 1721 AP. La información contenida en esta publicación es de carácter meramente informativo y no constituye asesoramiento ni recomendación de inversión. Las decisiones de inversión son responsabilidad exclusiva del inversor. Versión navegable de nuestro newsletter · aiinversiones.com.ar |
||||||||||||||||||||||||

