|
Editorial Semanal
Martes 19 de mayo, 2026
|
|
|
Hola ,
|
|
El mundo se está reacomodando: tasas largas en máximos de casi 20 años, petróleo arriba de USD 100 y Nvidia reporta mañana. El reflation trade rompió la narrativa de soft landing — y por primera vez Argentina está estructuralmente del lado bueno del shock.
Editorial semanal · Martes 19/05/2026
|
|
Mundial
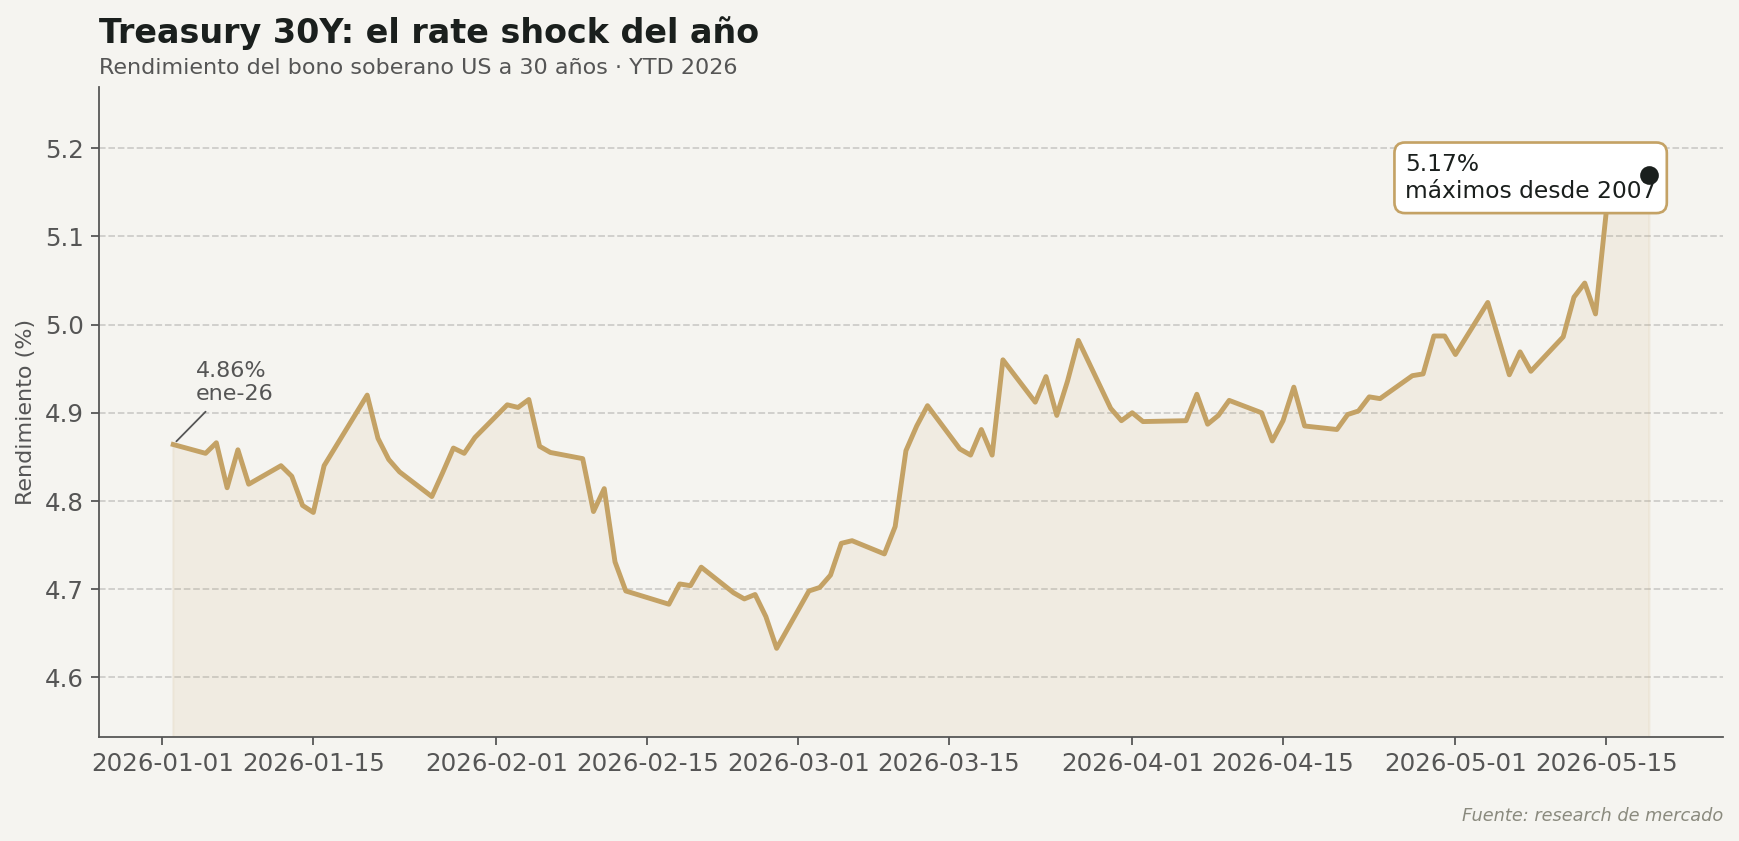
El castigo a los largos: tasas globales en máximos de casi dos décadas
| • |
El movimiento es sincronizado. El Treasury 30Y cerró en 5,17%, máximos desde 2007. El bono soberano alemán a 10 años toca niveles que no se veían desde 2011. El JGB japonés a 10 años está en máximos desde 1997. |
| • |
Driver: Hormuz y dos lecturas de inflación duras. El estrecho lleva semanas con flujo deteriorado, más de 1.000 millones de barriles perdidos de oferta acumulada. Brent USD 111, WTI USD 108. La inflación importada empieza a aparecer en los datos. |
| • |
La Fed pivotó. Los futuros descuentan tasas sin cambios el resto del año y abren la puerta a una suba en 2027 — el opuesto del escenario de recortes que prevalecía hace pocas semanas. El equity duration paga el costo. |
| • |
Nvidia mañana, después del cierre. Consensus USD 78.000M de ingresos y EPS USD 1,77 (+77% interanual). Lo que importa es la guía del segundo trimestre fiscal — el whisper buy-side ya está en USD 90.000M. El reporte funciona como termómetro definitivo del ciclo de inversión en IA. |
|
|
Smart money — Q1 2026
Qué hicieron los 17 managers más influyentes del mundo en el primer trimestre
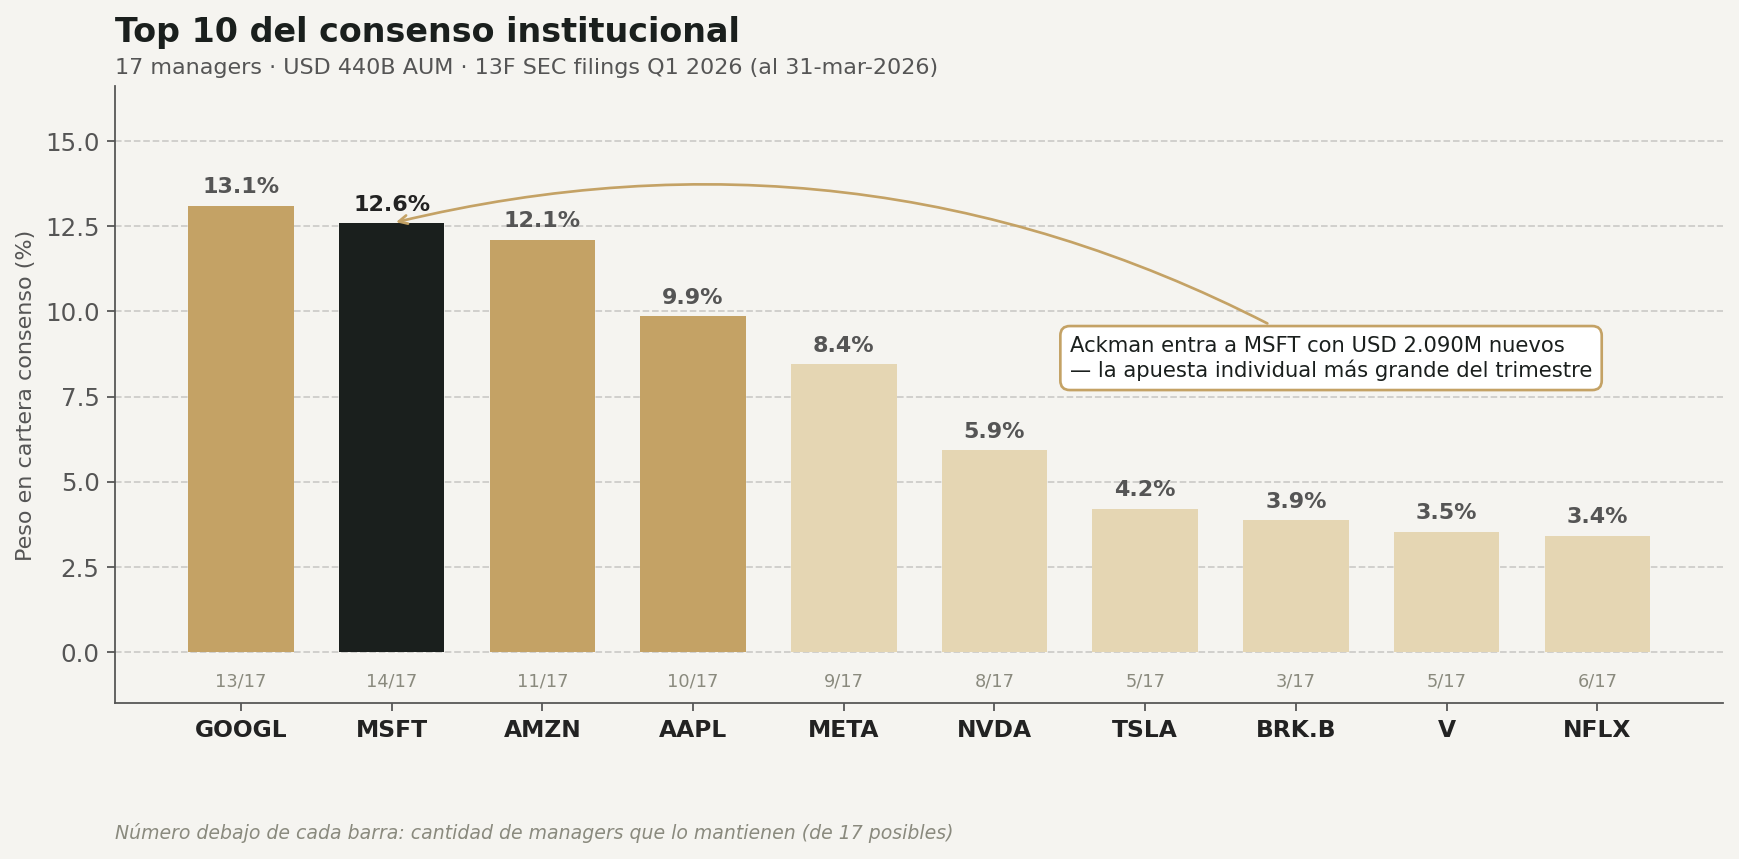
Los formularios 13F que los grandes fondos deben presentar a la SEC obligan a cada uno a revelar sus posiciones con 45 días de lag. Acaban de publicar las del cierre de marzo — Berkshire (Buffett/Abel), Bridgewater (Dalio), Pershing Square (Ackman), Duquesne (Druckenmiller), Soros, Tepper, Tiger Global, Coatue, Point72, Viking, Oaktree, entre otros. AUM combinado: más de USD 440.000M. Lo que muestran:
| • |
El consenso es mega-cap tech. Alphabet, Microsoft y Amazon concentran casi 38% del peso de la cartera consenso. Microsoft es la más ampliamente poseída — 14 de los 17 managers la tienen. |
| • |
Ackman abre la apuesta individual más grande del trimestre. Pershing Square ingresó a Microsoft con una posición nueva de USD 2.090 millones. Un solo manager moviendo esa cifra en una acción es una señal de convicción que cuesta ignorar. |
| • |
Semiconductores son la tesis IA completa, no una acción. TSM, NVDA, AMAT, ASML e INTC suman casi 20% del consenso. El supply chain entero del cómputo está sobreponderado. |
| • |
Tesla, polarización máxima. Coatue (Laffont) liquidó 96% de su posición. Druckenmiller y Soros, en cambio, la mantienen. Cuando los mejores discrepan así, la volatilidad está asegurada. |
|
|
Argentina
Vaca Muerta toma forma de plataforma exportadora global
| • |
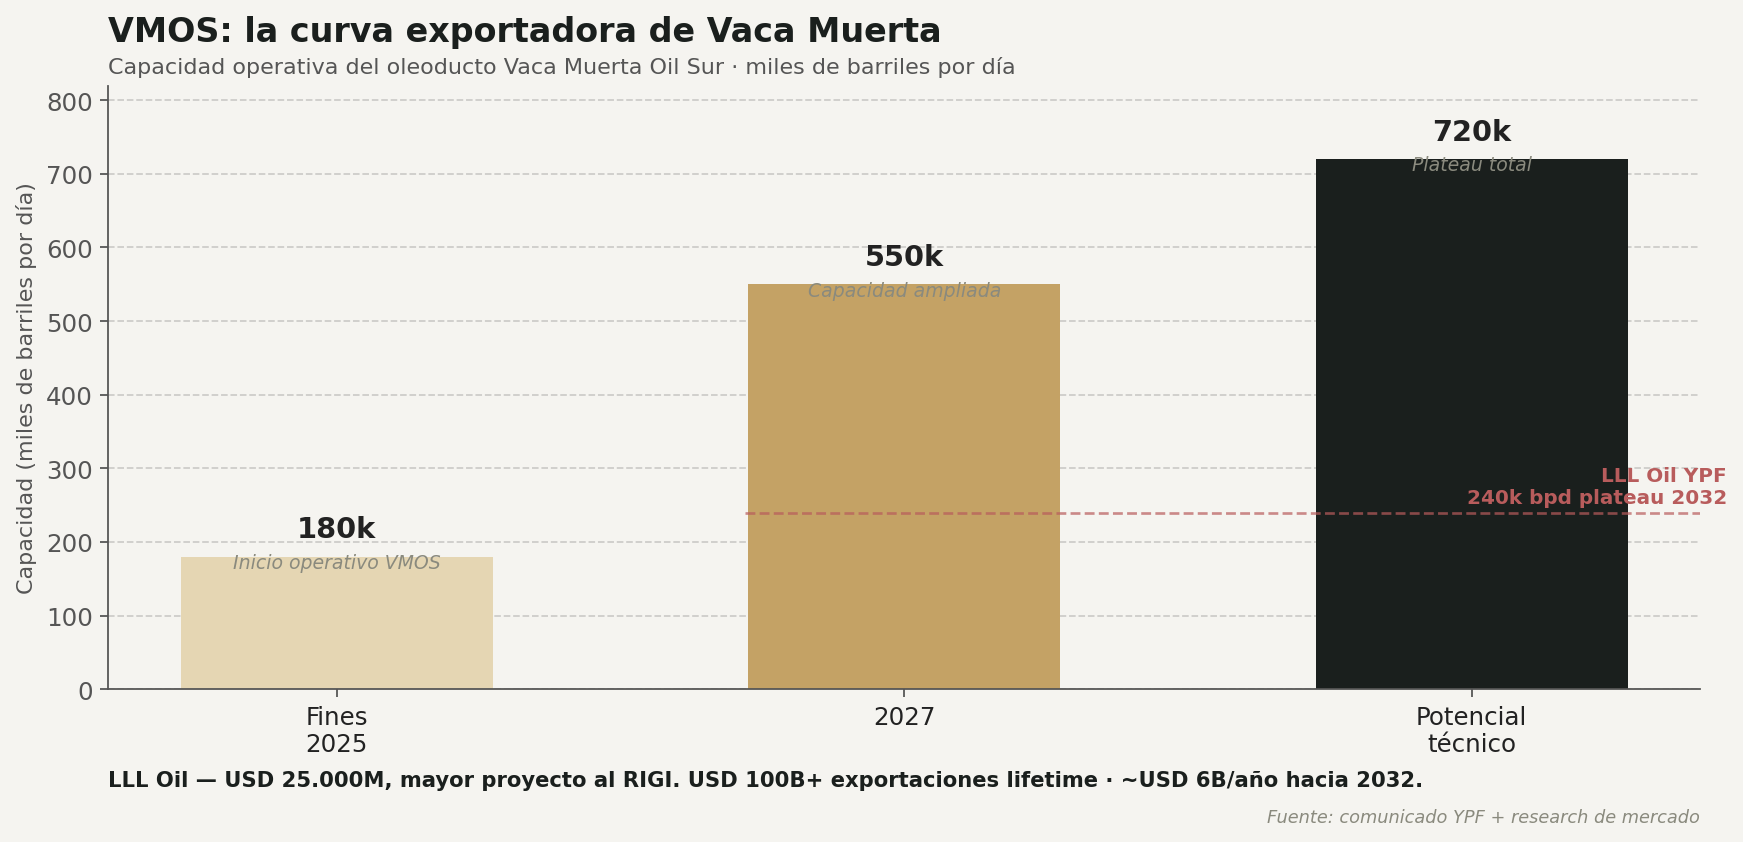
YPF anunció LLL Oil — USD 25.000 millones. Es el proyecto más grande presentado al RIGI hasta la fecha. Cinco bloques contiguos en Neuquén, 1.152 pozos a perforar, plateau exportador de 240.000 barriles diarios hacia 2032. Toda la producción se destina a exportación a través del oleoducto VMOS. |
| • |
El número que vale la pena retener: USD 100.000 millones en exportaciones a lo largo de la vida útil del proyecto, con ingresos anuales cercanos a USD 6.000 millones hacia 2032. En un mundo con petróleo arriba de USD 100, esto deja de ser una tesis especulativa y pasa a ser una matriz exportadora concreta. |
| • |
Ancla fiscal sostenida. El sector público nacional cerró abril con superávit financiero de AR$268.000 millones. En el primer cuatrimestre, el superávit primario equivale a 0,5% del PBI. El proceso de disciplina fiscal sigue siendo el principal pilar de la desinflación. |
| • |
Y entre los 17 managers más influyentes del mundo, uno entró a Argentina este trimestre: Stanley Druckenmiller. Su Duquesne Family Office sumó ARGT (ETF Argentina) y YPF en Q1 2026 — la única exposición argentina en todo el consenso institucional. Tesis solitaria, pero respaldada por uno de los track records más respetados de las últimas tres décadas. |
|
|
Sentimiento del mercado
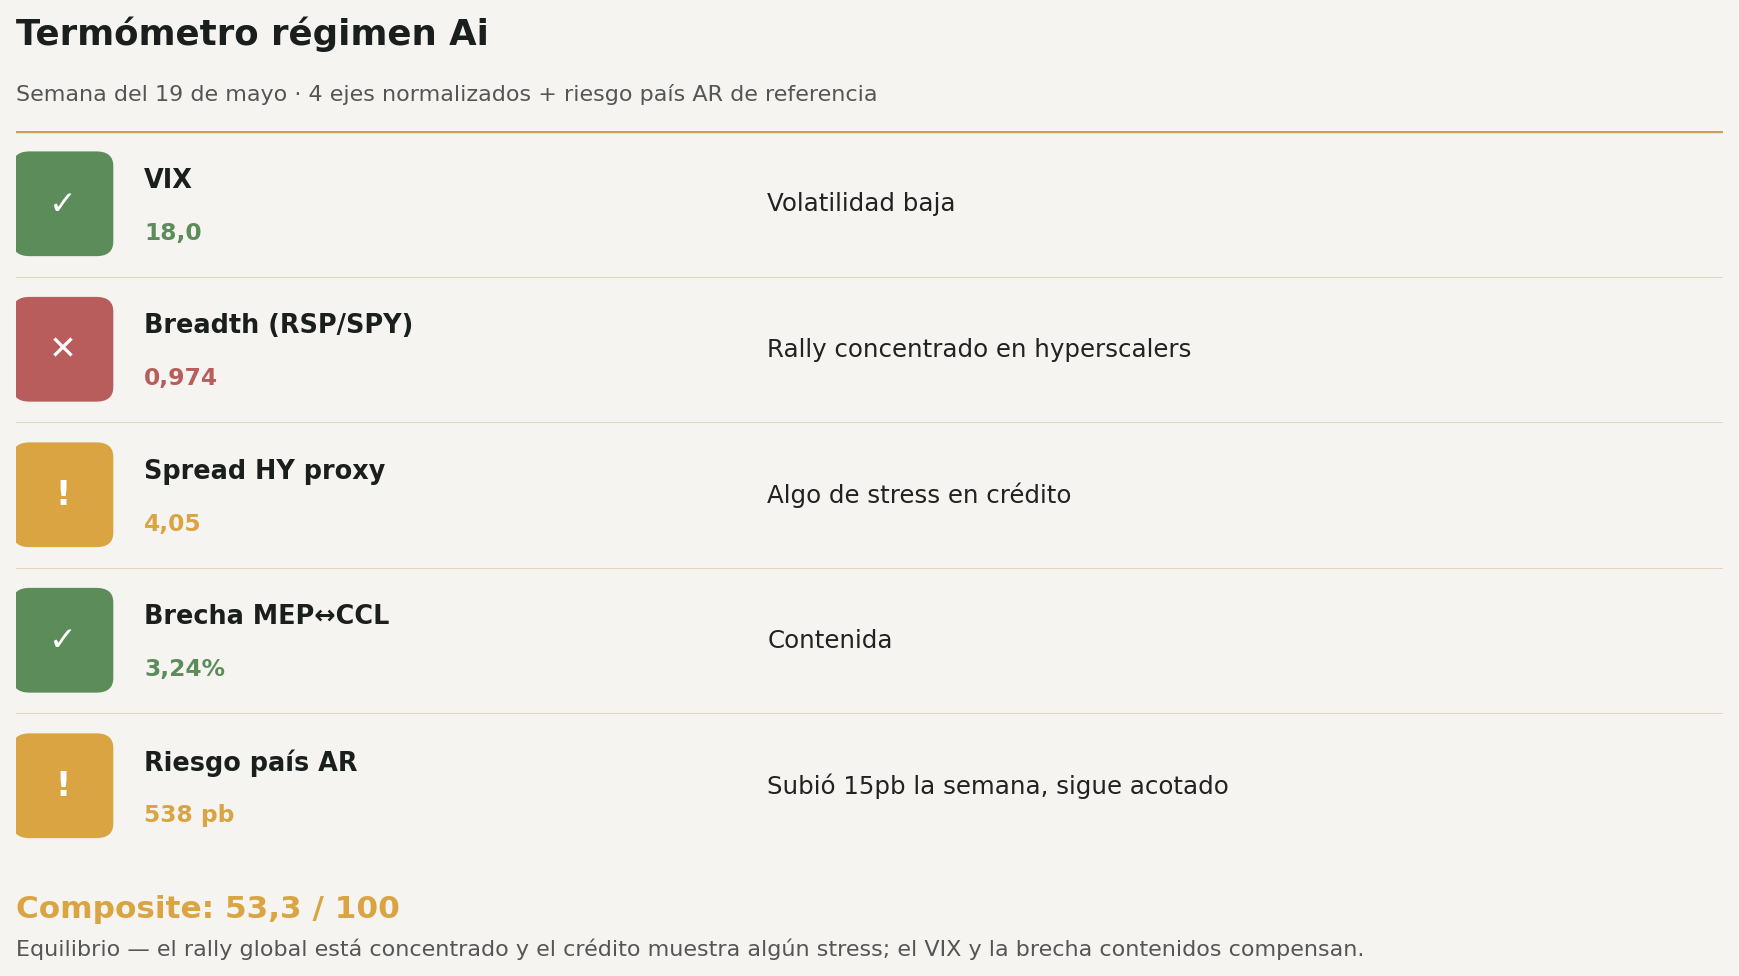
Nuestro composite de régimen se ubica en 53 sobre 100 — equilibrio. La volatilidad implícita y la brecha cambiaria contenidas (verde) conviven con un rally global que sigue muy concentrado en hyperscalers (rojo) y algún stress en crédito (amarillo). Es exactamente el tipo de mercado donde la composición de cartera importa más que la dirección del índice: rebalancear es preferible a apostar, y la cobertura inflacionaria sigue barata. Es el lente con el que ordenamos cada cartera, semana a semana.
|
|
El mundo se está reacomodando a tasas más altas, petróleo más caro y un ciclo de IA bajo la lupa. En ese contexto, Argentina tiene por primera vez en años una matriz exportadora que la posiciona del lado correcto del shock — y es lo que estamos integrando al ordenar las carteras. Si querés que te explique cómo se traduce esto en tu posicionamiento concreto, escribime y lo conversamos.
|
|
|
|
|
|
Agente Productor de INVIU S.A. (ALYC) registrado bajo el N° 1721 de la CNV. La información provista en este editorial es a mero título informativo y no constituye recomendación de inversión. Rentabilidades pasadas no garantizan rendimientos futuros. Los datos de mercado corresponden al cierre del día previo a la emisión.
Criterio humano, potenciado por inteligencia artificial.
|
|
Dejar de recibir este editorial
|
|

